《獨角獸創業勝經》閱讀筆記
多年來,我反覆研讀 93 本書,親手淬鍊成閱讀筆記。為了予其安放之所,我築起了這座書影懸浮的【無涯殿】——願它們承載的思想,比我活得更久。
謝謝你來到這裏。此刻,你正駐足於這座書庫的第 38 份筆記——
《獨角獸創業勝經:大數據分析200+家新創帝國,從創造、轉折、募資到衝破市場,揭開成功的真正關鍵》
Super Founders: What Data Reveals About Billion-Dollar Startups by Ali Tamaseb
English translation here.
閱畢全篇可領贈品。請享受閱讀。
Listen to the deep dive of these notes by Gemini Notebook (In English).
Carl Schramm:對國家經濟成長貢獻最大單一因素,就是多少初創廿年內成獨角獸
獨角獸僅佔初創 <0.1%,作者為創投業者,自 2017 年用四年花幾千小時搜集三萬個數據,分析每間初創的 65 個關鍵
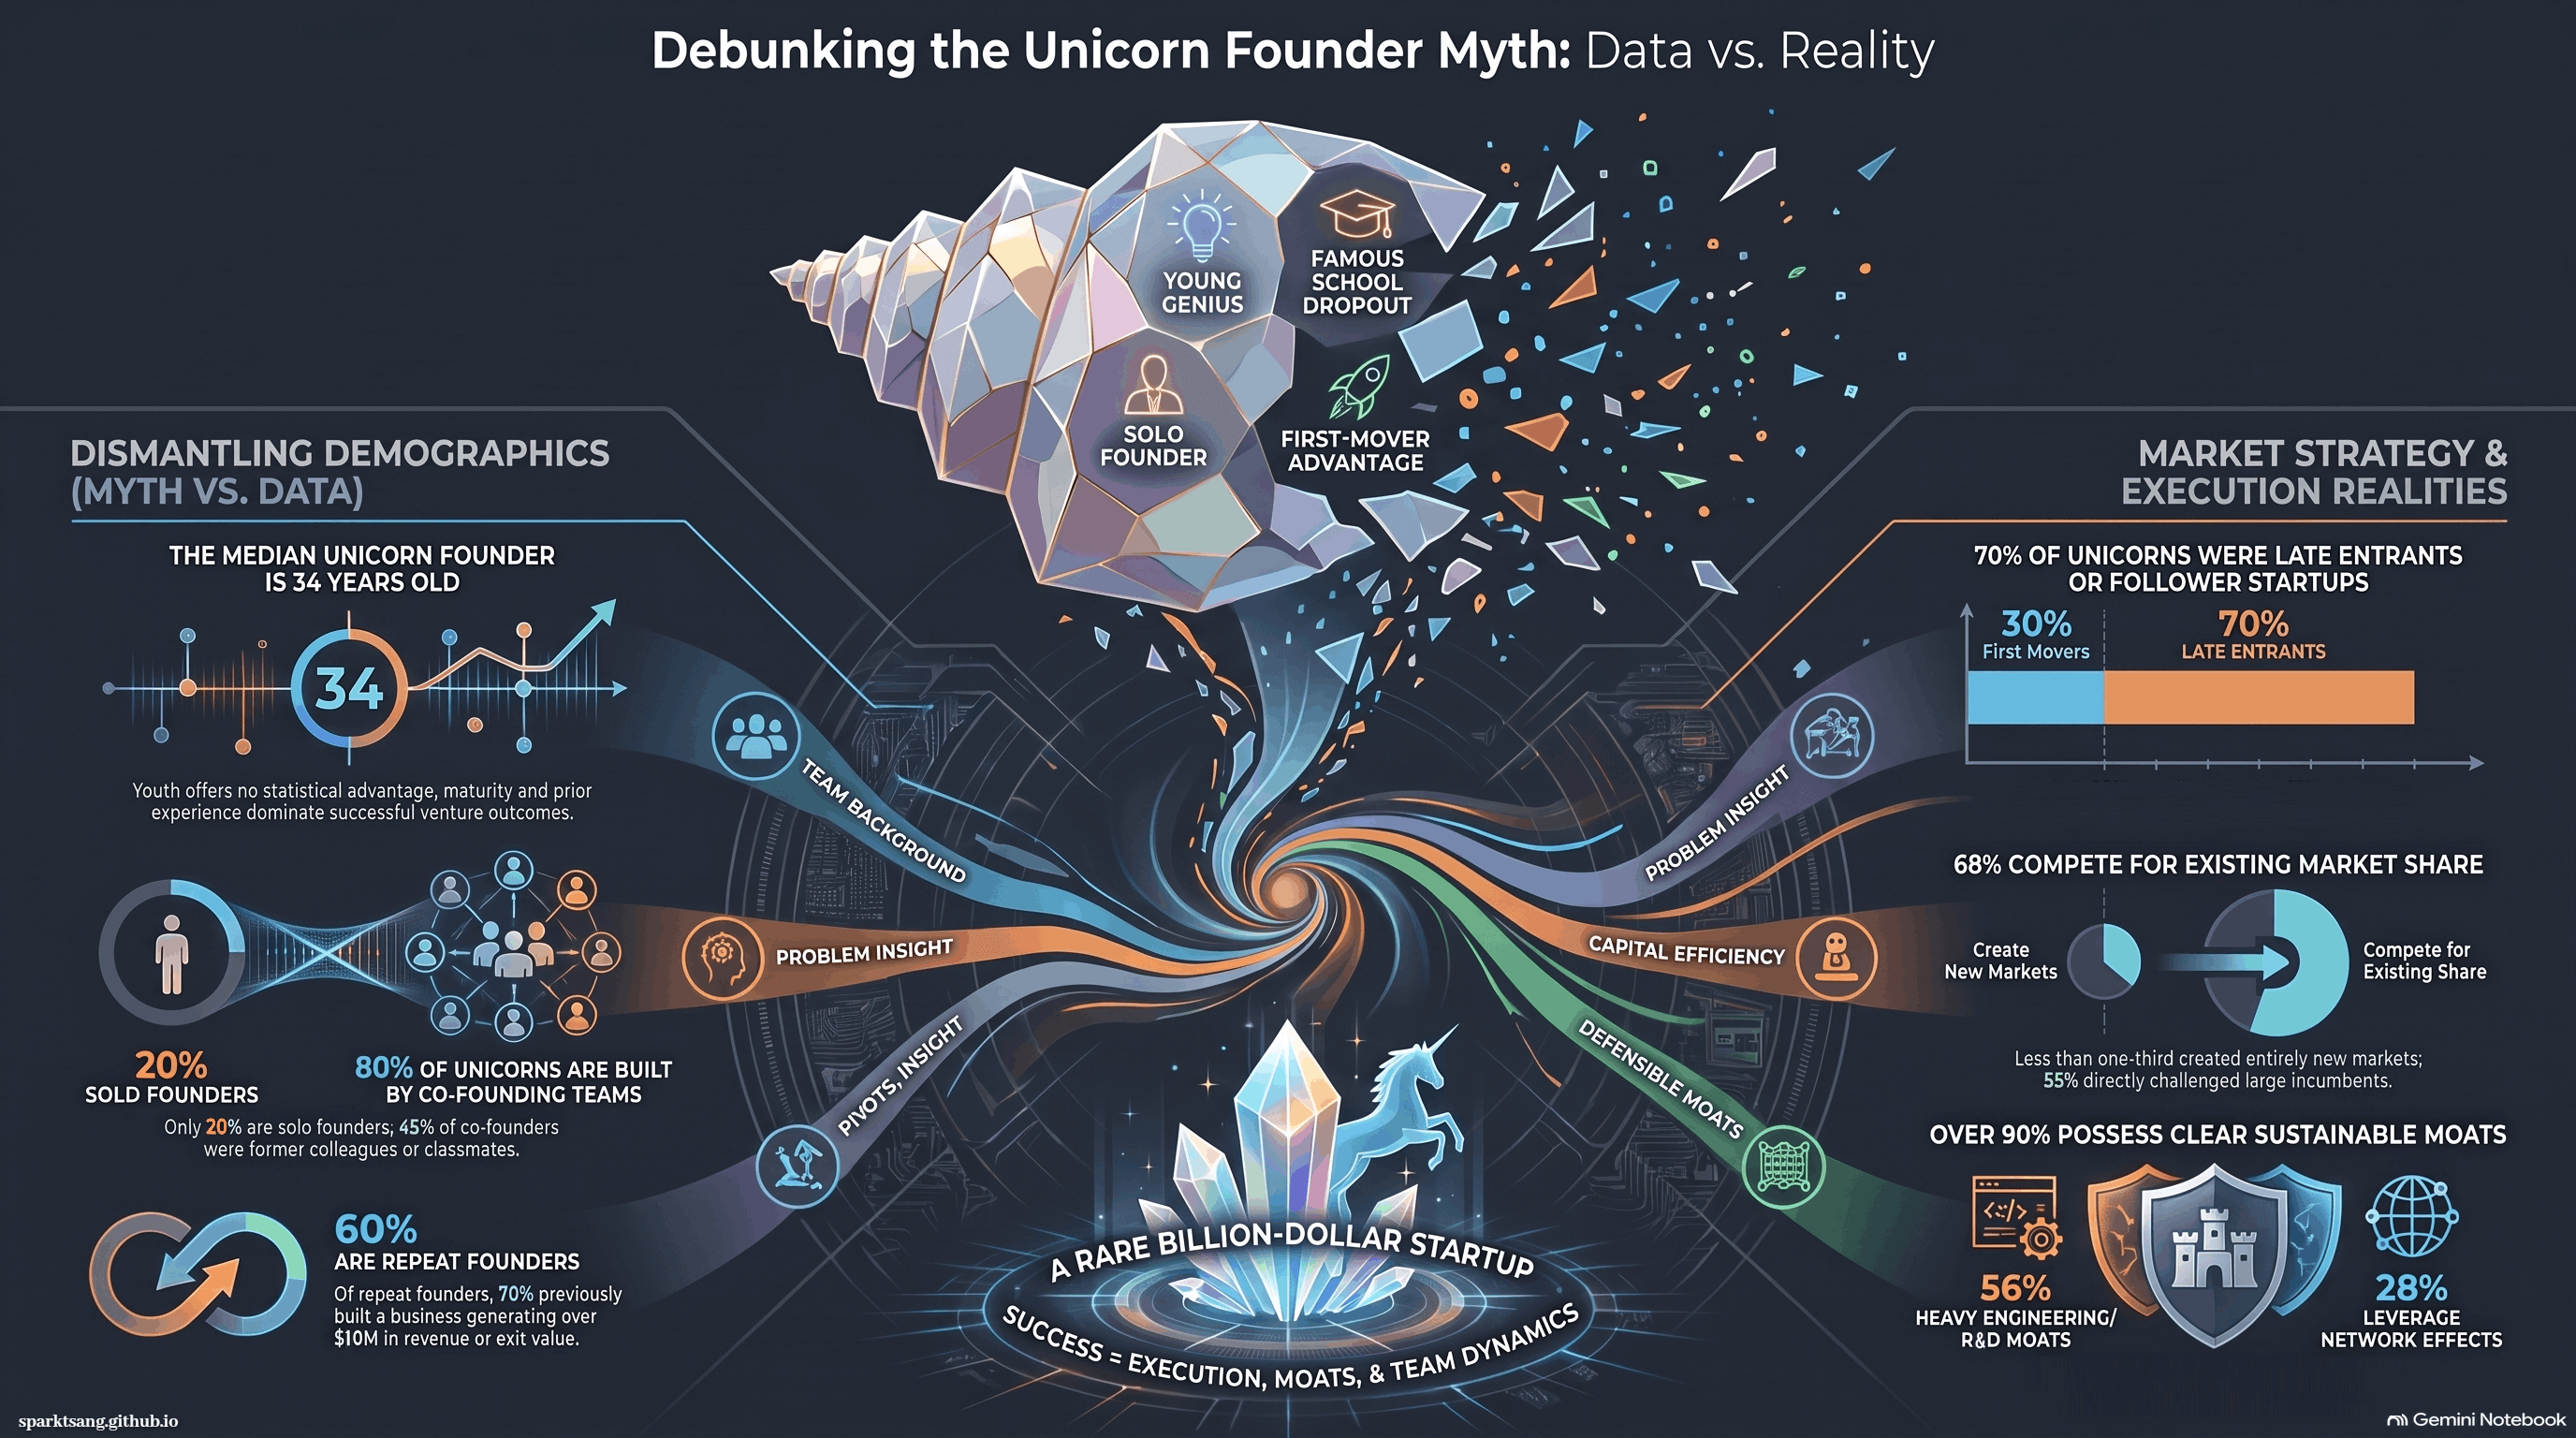
就創業者年齡,獨角獸組與對照組大致一致,前者中位數 34 歲,破年輕創業家的傳媒形象,顯示年紀對創業無顯著優勢
兩成獨角獸屬單人創業,比兩位 36% 或三位 28% 罕見,但同破傳媒印象,四位佔 12%,顯示人數多寡非成功要素,甚至有 Jason Greenberg & Ethan Mollick 研究指出單人創業有些微優勢,且單人創業家有更高比例曾創業
獨角獸中共創人是同學或同事的比率佔 45%,溝通無礙的共創人表現會比單人創業更好
獨角獸執行長背景:50.5% 商業,49.5% 為科技出身;隨機組中四成科技六成非科技;共創人間多是同一類
有言共創人間應避免是親屬,相關數據太少,但仍有兄弟、父子、夫妻檔創出獨角獸之例
缺乏擔保、毫無基礎下 21 歲創辦信用卡獨角獸 Brex 的 Henrique Dubugras:用資歷太高者不如招募充滿熱情、極度渴求的狠角色
獨角獸創辦人 36% 學士,22% 學士加企管碩士,1/3 更高,與隨機組相差無幾;惟相比隨機組,更多獨角獸創辦人畢業自高排名學校,畢業學校世界排名中位數各為獨角獸的 27 及隨機組 74
獨角獸創始執行長中約三成只為自己工作,從未為人工作;有工作經驗者中六成曾任一流企業,28% 曾任二流企業(大型知名企業,但不受一流人才青睞),14% 曾為默默無名的品牌工作
Google 與甲骨文是曾聘雇最多獨角獸創辦人的企業,IBM 次之
獨角獸逾五成創始執行長與逾七成創始某某長,創業前在相關領域工作經驗少於一年;獨角獸中醫療與生命科技產業有 75% 創辦人有產業經驗,企業科技業是 40%,消費性產業僅 30%,但也有毫無醫療背景者創出市值 20 億美元的療癌業巨擘 Flatiron Health
逾四成獨角獸創業家是初次創業,重複創業近六成,後者中有七成曾至少一度創成功之業(以逾千萬賣出或創逾千萬收入)
有份創辦 Invite media 並賣了給 google,在 google 工作兩年,侄患白血病的 Nat Turner,創 Flatiron 前與夥伴日會 10-15 人學習,讓夥伴質疑每件事一起奮戰拆解;開發產品後才發現醫院和癌症中心預算不高,唯有調整方向免費提供軟件,將數據賣給藥廠,事前完全不知何謂 real world evidence RWE;公司取經 google 聘雇流程,至少八個面試官兩人一組,計分、問題、追蹤系統都有標準,部門主管要像準備論文般每位應試者辯護
並非所有獨角獸企業都受使命驅動解決個人問題,使命驅動與機會驅動同樣可以勝出
關鍵轉折常見於初創,2008 年 Stewart Butterfield 離開雅虎創辦遊戲 Glitch,失敗後將期間開發的內部電郵工具變成商品 Slack,後又將其中共享圖片的功能拆出成 Flickr,被雅虎以 35M 收購
大轉折例子還包括視像相睇起家的 YouTube,砍掉大部分功能只留下相片評論按讚的 Instagram,以致於創辦 16 年後由電腦記憶體轉向處理器的英特爾
天使投資人依萊德吉爾指多數關鍵轉折不通,因是同一個市場轉身,而原本市場根本就爛
作者:除非市場明顯向你的產品招手,勿聘行銷團;若不確定有否看到產品與市場的契合曙光,那多是沒有
轉折時,若非為同一批客改產品,就是為同一批產品覓新客,兩者不通則想新點子開新公司,若看不到自己十年間依循願景邁進,不如關門大吉
為 LinkedIn 開發開源專案 Kafka 的 Neha Narkhede 令 LinkedIn 明白自己的秘密就在擁有的數據,逾千企業用 Kafka 後,鼓起勇氣告訴高層要創業,意外獲支持,Confluence 由此誕生
獨角獸企業有 54% 是軟件公司,消費品 17%,醫療保健 14%,企業產品 8%,其餘能源材料金融
次產業最多為企業生產力軟件、社群及消費軟件、應用程式軟件、及電子商務軟件
過去趨勢不等於將來,作者採訪獨角獸創辦人他們認為那些領域是下個獨角獸重鎮,答案五花八門
獨角獸略逾半創於舊金山灣區,而隨機組僅 1/3;非矽谷獨角獸的範例包括 2015 年俄亥俄州創立的 Root Insurance,以手機應用程式觀察司機駕駛模式並決定保險價格,還有將二手車銷售自動化的 Carvana
Guild Education 創辦人 Rachel Carson 欲將公司由舊金山遷往丹佛,讓員工過優質生活,被身為恩師的董事以「如在文藝復興時遷出威尼斯」反對,她在三地徵才收集履歷,以在丹佛請到的優秀人才說服董事會
解決擾人痛點的企業是止痛藥,在既有事物上更上一層樓是維他命,因無客觀標準作者以自由心證區別,近七成獨角獸是止痛藥,逾三成是維他命此超作者預期,隨機組中逾四成是止痛藥
最多獨角獸企業欲解決生產力與節省金錢的需求,各佔近四成及兩成;隨機組中則為 1/3 及約 13%
獨角獸中近一半的系統整合,25% 為一般科技企業,27.5% 為高科技企業;隨機組中則各為 56%、20% 與 24%
系統整合的絕佳實例是 airbnb,工程作業故仍需要,但大多附加價值來自商業模式或行銷策略獨到之處
獨角獸中做到高度差異化的公司超過三分之二,僅少數是漸進式差異化;作者對高度差異化的標籤設下極高門檻,例如 Airbnb 和 Snapchat 屬於這類,因所創體驗大異於其他同類
創辦賣溫控器的 Nest 的 Tony Fadell(iPod 之父):從 Jobs 學得,要從顧客角度審視產品不斷挑戰,確保用起來簡單又直覺
Coinbase 勇闖需求甚少但成長飛快的加密貨幣交易市場大獲成功,也有獨角獸如亞馬遜是從大市場(全球書市)起步;作者發現獨角獸逾六成從大市場起步,25% 中等市場;10% 小型市場,隨機組則各為 47%、約 35%、約 12%
獨角獸約 68%與人爭奪市佔,另闢市場僅 32%;且隨機組也相近,前者約為 71%,顛覆大眾對獨角獸及必須開闢新天的認知
服務消費者與企業的獨角獸數量不相上下,隨機組則各為 43% 及 57%,表示成功率接近,差異或是週期性的隨機結果
Max Levchin 帶加密點子見 Thiel 獲注資,成 Paypal 開闢市場,他又創辦了演算法信貸評分的 Affirm 挑戰放貸業
頭啖湯的價值常被高估:首部 iphone 推出前 12 年,general magic 已製智能手機雛形,但已被世人遺忘;google 之前至少八間公司造搜尋引擎,facebook 創立十年前已有社群網絡
獨角獸中為首間試新想法的業者有三成,前五間約三成,後發者佔四成之多:零件費用、技術架構和法律變化都決定實行的最佳時機為何
2008 年 Warby Parker 從一堆主導眼鏡業的老牌公司異軍突起,自己設計鏡框大降成本,標榜碳中和,捐鏡給貧國
對決古老大型公司優勢包括或前者慣用骨灰級系統成包袱,省下客戶教育成本:獨角獸中 55% 對決大型現有公司,17%沒有競爭對手,15% 在零碎市場競爭;隨機組中約 44% 對決現有大型公司,反映與大型公司競爭者略佔優,與初創相競則略居下風,但仍有 Uber 等成功例子
從無野心的袁征因所任職的思科 WebEx 還用 12 年前的程式碼,從未見過顧客歡顏,而破門造新,補偏救弊,其 Zoom 於 2018 年成業界龍頭
由不滿現有手術室器械的外科醫生創辦的 Auris Surgical,費十多年工程研發拿到 150 項專利,才發表首項產品
獨角獸逾九成有護城河,56% 為工程研發(隨機組:38%),28% 為網絡效應(隨機組:約 7%),約 25% 為知識產權(約 26%),19% 為品牌力(<7%),隨機組很多企業因投資不足沒法造品牌
槓桿品牌力成功案例:美容業 Emily Weiss 於網誌講述耳聞目睹,一炮而紅月訪逾千萬,創 Glossier 專攻千禧代,躍為主要品牌
逾九成獨角獸都有創投挹注,這與有野心的企業都找創投,也有獨資一人公司如女性服飾品牌 Spanx 成功案例,初期一人包攬包裝行銷公關客服的業務
今日創投業仍不大,美國活躍公司只約千間,2019 年掌金四千多億,與幾兆的金融業管理資產相比微不足道,美國幾十萬間新成立公司中僅不足一萬間獲創投金
2009 至 2018 年創投投資結果:51% 虧蝕,<4% 十倍以上收益;因股份稀釋,創投很在乎初創能否成獨角獸,以保獲利
盡快以最低資金了解市場反應非常重要,失敗例子 Quibi 募十億在手機直播自製的短片節目,半年就結業
程式碼平台 GitHub 的開發創辦人在大二輟學經營公司,初期全靠公司盈利營運,引起創投注意後態度保留,終受投資因見落後公司一年的競敵,遇分歧仍會要求以 GitHub 版本方式處理
作者建議初創發展暢順再募資,較可能保持股權和控制權
市場緊縮會減少創投活動,仍有很多獨角獸成立於不景氣時並成功募資,這類創業需更大勇氣決心,Okta 創辦人甚至要做簡報說服妻子自己沒瘋
網絡安全公司 cloudflare 由非科技業出身、後起讀哈佛 MBA 的創業新手創辦於 2009 年經濟蕭條深淵
賣衣服的 Stitch Fix 因被視為靠人力進行、資本密集、無效率,對創投不吸引,但學會以驚人效率用錢,加快庫存週轉,改變現金循環週期,不需堆積商品,並雇頂尖資料科學家了解客戶風格,創辦人認為盡量多募錢是給創業者的最糟建議
獨角獸中 42% 是低資本需求,28% 中資本,30% 高資本,隨機組則各為約 65%、14%、20%
高資本企業資本效率也未必低,平均而言僅比低資本公司低 25%,部分藥物研發公司也具有高資本效率
技術改變也隨時會影響這資本效率:雲端服務出現後軟件公司資本效率大升,但今又因雲端運算價格升高而復降
19 歲雲端儲存公司 Box 的創辦人向逾百投資人募資失敗,請求將公司賣了給雅虎的 Mark Cuban 在網誌提及他,終獲其天使投資
美國天使投資有嚴格規定;雖有極大差異,但組合多元者平均回報較高
加速器計劃雖為人熱議,但實際上 85% 的獨角獸都沒參加過
多產天使投資人 Keith Rabois 轉任創投前,基本上視投資業界創辦人為瘟疫:業界知識讓你知道不能或不該做什麼,問「為何」的次數也不夠多,最有創新能力的人不具大量專業知識,認為 Paul Graham 給創業家的十三個忠告受用無窮,最能說明他欲求的特質之語,是能在 Balaji Srinivasan 所說明的智力迷宮中找到出路的人;2003 年想到創立 Opendoor 時已在 Peter Thiel 的公司裏做這件事十年
露角的獨角獸時受爭逐,注資 WhatsApp 時蓋茲都要花錢通關
2009 年老牌創投資金十年後資本價值升兩倍,與標普 500 相若
在初期 53%創投商認為團隊最重要,在後期階段為 39%,同一群人檢視最成功組合時,64%再將成功歸於團隊
作者指遺憾團隊評估多偏誤,如對獨創者就打折扣
獨角獸首輪募資中位數 400 萬,次輪 1.5 千萬;隨機組則各為 2.1M 與 4M
2005 年至 2010 年創辦的獨角獸中,46% 上市兌現出場,19% 被收購,20% 維持私營,17% 跌出獨角獸或停運
紅杉資本林君叡:募資同時也是挑選合夥人,討厭籌錢的創辦人應當是發表獨特願景的機會;成功的創辦人只會聚焦在產業的重要議題,而不會想解決所有問題;及早將壞消息和問題拋出來,既不破壞信任,也可一同解決;說故事體驗思緒清晰度,也是打動人加入你公司的關鍵;紅杉力求成為創辦人打求救電話首選;投資人也會錯,種子輪拒徐迅的 DoorDash 是失策,在 A 輪有彌補
獨角獸有六成在種子輪或 A 輪獲 A 咖金主注資,仍有四成從寂寂無名的創投人拿到資金,隨機組則六成是 C 咖
airbnb 創業年半,募資失敗,創辦人負債,2008 年總統大選,兜售印有候選人畫像的早餐穀片,淨賺三萬多,成及時雨,其打不死精神終獲紅杉賞識而命運扭轉;Uber 初被認為市場規模甚少,沒人看到能取代的士,法律風險似大,兩創辦人更沒全職
約 44%獨角獸用不足三年從首輪籌資達成獨角獸,4-7 年者相若,也有開業遇上九一一,其後又遇金融海嘯,成立十四年方登獨角獸的 Medallia 之案例
快節奏投資有優勢,團隊實力最重要,有大型創投簡報都沒看;宜站在創投立場深思問題、解方、價值主張、為何是現在
未有資金階段,求才時賦予共創人頭銜很有幫助,頂尖人才也更易吸引注資
聚焦在公司何以提供龐大商機,勝於暢談自己的故事、背景、如何想出這主意;簡報宜精簡,含冷知識和趣聞令人易記
交情最多值一張個人名義的小額支票,與其與創投打好關係,不如保持低調,神龍見首不見尾,營造氣勢
Peter Thiel:成功企業具差異化的產品和市場,但他們常被歸錯類;千禧年前大家對投資廿個搜尋器之一的 Google 觀望,但實質它是首個全自動搜尋器;Facebook 當初只有大學生的超小市場,但實為擁有全國所有學生報的媒體公司,產品需求太強只需更多伺服器,且是首個真身社群網絡(而當時大家都不想將真實身份在網上公開);建議募資簡報兩成故事八成現實,重點從最無爭議到天馬行空
結語中作者綜合本書打破的創業神話,並強調邁向獨角獸之路始於創造的狂熱,最佳準備就是捲袖創業、開展計劃:請忘掉所有迷思,持續耕耘,好好構思,成為下位超級創辦人
27/1/2022 閱畢於星光行誠品
本書作者以嚴謹數據,打破了廣為流傳的矽谷創業神話,揭示了獨角獸從其他企業區分開來的特質與解難機制。
然而,巨額估值只是企業發展史的首一章。當飄搖的初創期已成過去,下一階段該何去何從?
在他的綜合大師班《恆久卓越的修煉》中,柯林斯講解了如何超越初創奔破,以造鐘而非報時的體制,將其轉為基業長青的引擎。
感謝看到最後,額外送上此圖。
如需中文版圖表,不妨來函告知,我會為你特別製作。
On Errors, AI, and Correction
I make these notes myself, but this library is not produced by human effort alone. Translation, proofreading, infographic creation and review, editorial writing, and quality control all involve substantial AI assistance. I also review the work myself—but neither human judgment nor AI is infallible.
Errors may therefore exist here: mistranslations, omissions, factual mistakes, typographical errors, visual inaccuracies, or errors in my own original notes. I do not assume that my error rate is lower than that of other authors, editors, translators, or AI systems.
What matters is what happens when an error is found.
The original Markdown sources are openly available on GitHub. Anyone may propose a correction through a public edit or pull request; corrections can also be submitted by email. I will review every correction I see. If I reject one, I will give a reason, and disagreement is welcome.
When a correction is accepted, I will credit the contributor on the page and link to a website or social profile of their choice.
I do not claim infallibility. I claim openness to correction.