《不當決策:行為經濟學大師教你避開人性偏誤》閱讀筆記
多年來,我反覆研讀 93 本書,親手淬鍊成閱讀筆記。為了予其安放之所,我築起了這座書影懸浮的【無涯殿】——願它們承載的思想,比我活得更久。
謝謝你來到這裏。此刻,你正駐足於這座書庫的第 46 份筆記——
《不當決策:行為經濟學大師教你避開人性偏誤》
You’re About to Make a Terrible Mistake: How Biases Distort Decision-Making and What You Can Do to Fight Them by Olivier Sibony
English translation here.
閱畢全篇可領贈品。請享受閱讀。
Listen to the deep dive of these notes by Gemini Notebook (In English).
作者任麥肯錫時,有客同意所有分析,但因信美元將升值而推翻其結論,終如願大勝;惜大多這類決策均失敗
從結果分好壞只是循環論證,錯誤普遍無法歸咎決策者,其皆有亮麗履歷並非瘋狂
行為科學解釋:無心的偏見、和因偏見而獲益的「推力」
偏見非隨機,不理性可預測;人難克服偏見,但組織可補個人不足,作更理性選擇;抗偏見需批判決策方式,決定如何決定
Great Oil Sniffer Hoax 案中,石油業巨擘竟信高空測油,受騙億五,判詞:公司專家的任務是學習了解,而非有系統質詢:此乃確認偏誤,尋求證明假設而非推翻之證,作者建議科學實驗應以證假為目標
J. C. Penney 聘開發蘋果專賣店的大功臣 Ron Johnson 任執行長,銷量減 25%,股價跌 55%:人人信蘋果榮歸 Johnson,乃歸因偏誤:從蘋果營收成長可見其實源於產品,非店面設計
從成功者(人或公司)找出配方極難,仿畢菲特者多鎩羽,光環效應是倖存者偏誤,研究錯誤比研究成功得著或更多
盲信直覺無效,Kahneman 指出信直覺兩前提:環境之因果規律明確、長期在該環境快速明確的練習,如消防面火場
精神科醫生、法官、投資人面對的環境複雜難測,直覺不可能真正專業
Philip E. Tetlock 匯廿年間近 300 名政經專家八萬多筆預測,發現不如隨機作答
人事直覺無效:面試官多非專門人事官,縱是也不太可能一再為同職尋才,少有組織系統追蹤過去雇用決策的品質,欠缺結構的面試乃虛幻的堅持
策略性決策罕見,經驗局限更無法依直覺,桂格執行長經驗老到,收購 Snapple 卻慘敗,Snapple 因而成重大交易錯誤的代稱
過度自信普遍,88%美國人自認駕駛安全居前半,95%MBA 學生、94%教授自認居同儕前半;公共工程常超支,投標公司常誇大承諾
2000 年初,Blockbuster 否決 Netflix 標價五千萬的入股提案,廿年後 Netflix 市值千五億
人常忽視成功需各種條件調和,一小錯可全盤皆輸
人普遍作出過度精確而錯誤預測,誤認過高的置信水平、過窄的置信區間,例如有人「九成」肯定莫扎特生於 1700-1750 間
策略計劃中檢視競敵部分常作 competitive landscape,將競敵當佈景,忽略評估其也會反擊
天擇偏好樂觀:樂觀與成功相關,冒險者總有少數登峰,執行長多無畏者
區分過度樂觀的實用準則:分辨能夠影響與不能影響的未來:前者是在創造未來,如訂下可搶佔的市佔目標;後者只是在預測未來,而樂觀預測或死路一條
慣性的威力:麥肯錫研究 1600 間多角化企業 15 年內部資源分配,發現部門所得分配與上一年相關度 92%,1/3 達 99%
又發現高度重新分配的公司組別經營績效高於低度者
錨定效應:不相關的數字會定錨,叫法官擲骰當是檢察官求處的刑期,骰數竟影響判刑
沉沒成本:越戰和出戰伊拉克均顯示為了不是白白犧牲而加注
面對 27 年失敗,通用汽車也不棄不曾獲利一毛的旗下釷星汽車;涵蓋二千企業十七年期的研究:企業每五年撤資一次,總殘值是收購成本的 1/20
2011 年創辦人將 Netflix 拆成兩間公司惹反彈,但這急躁是例外
1996 年充分認識到數碼革命嚴重性的寶麗來未能阻止自己四年後破產,因見到冰山也轉不到身,數碼產品只是以前相機的延伸
大部分人若繼承一個投資組合會按兵不動,縱交易成本是零,此為現狀偏誤
風險認知陷阱:大型企業經理傾向降低虧損機率,高於追求期望報酬,同樣的決策者有 45%卻表示公司過於風險規避,50%指其投資不足
實用情景:很多銷售技巧正源自規避損失
後見之明偏誤:心理學家 Baruch Fischhoff 證實多數人在事情發生後,都高估自己當時預測機率
為何很多巨企平日步步為營,囤現金回購自股,卻間或瘋狂豪賭:公司嚴格流程使員工前瞻提案難克重關,豪賭常出最高層,包裝成十拿九穩;反其道更合理:應多容小規模高風險案,而非單一大型高風險專案
時間範圍陷阱:八成經理願棄能創長期價值但犧牲眼前獲利的投資,但九成經理指遠矚有益公司績效和創新
哈佛與紐約大學研究證實短視壓力導致上市公司投資比私人企業少,後者乃其兩倍
短視代罪羔羊:短視市場遇上貪婪執行長的結果,執行長薪酬安排與股票選擇權等掛勾
其實股市也講長遠,公司市值有七至八成反映未來逾五年預期現金流之現值,對期權也沒理由抱短線
真相是人人也短視;短視是損失規避與當下偏誤結果
當下偏誤:多數捨明日 102 取今日 100,但取一年又一日後 102 捨一年後 100
從眾陷阱:為保氣氛保持沉默導致惡果經典事例有甘迺迪時的豬玀灣事件,連畢菲特也為和諧未貫徹反對管理層股權薪酬計劃的立場,在可樂董事會投棄權票
資訊瀑布:公司會議輪流發言,每人都會把前人的意見納入考慮調整判斷,結果每個步驟都流失資訊
陪審團定理:每人正確機率高於錯誤,多數人正確機率高,加以鞏固多數意見
富國銀行大量員工 2016 年起瞞客強加服務,正因身邊人人如此
利益衝突陷阱:最後通牒賽局證明個人行動不會全出於自利,而有公平等考慮,但財務誘因仍有力,且是導致醜聞的要因
與常識中人有意盤算不同,人縱有意也常無力抗拒財務誘因的影響:證據顯示利益會影響判斷,同時人常真心相信沒有如此,此乃不知不覺的自利偏誤,源於偏誤總趨利扭曲我們對現實的解讀
受試者對有贊助企業標誌的作品表更高評價,縱是在磁振造影機裏表達意見
維基百科列出約二百種認知偏誤,偏誤無正確分類,作者採易記實用及針對商業決策為原則,五大類為:
模式辨認:潛藏在推理的底層;例:確認、經驗、歸因、優勝者、倖存者、後見之明、光環效應
行動導向:使人做不該做的,冒不該冒的險;例:過度自信、過度精確
慣性:與前者相反,該行動時扼制行動;錨定效應、現狀偏誤、沉沒成本、承諾升級、損失規避、不確定性規避
社會:與後者均可鑄成大錯;群體迷思、群體極化、資訊瀑布
利益:例:自利、現時、不作為
偏見雖多,但並非所有錯誤都源於偏見,可以只是無能愚蠢
胡亂歸因於偏見也是錯誤歸因;單一主因的想法難以抗拒但在現實非常罕見,多項偏見互相強化較多
人難察己偏見,駕術差躺醫院者仍自認技高平均,縱瞭解到也難知道要修正何種偏見
偏見源於思維捷徑,全棄代價更大,康納曼對人靠自己去除偏見也不抱樂觀
優良決策仍可能,因有個人與組織層次之區別;個人特質無論優劣,無法直接放大為影響組織所為
合作令人可修正他人偏見,流程令群體不陷迷思;甘迺迪時豬玀灣失敗決策與解決飛彈危機乃同一團隊,分別在決策流程
我們無法接受不跟程序的法庭決策,但很多企業的決策機制就像中世紀的司法體制;有案件很緩慢非因聽取辯辭,要求法官跟規則不等於懷疑其不公
太空意外比率低仰賴檢核表,每個太空人都要承認錯誤猶豫,惠及下一批人員的訓練,或使檢核更精,檢核也能減醫療事故
公司管理層是產生決策的工廠,惟公司雖於採購文儀用品等低階決策多有流程,收購合併等策略性決策有正式程序者卻鮮
連勝 15 年的投資經理 Bill Miller,或與估中八次世盃賽果的章魚哥皆運氣使然;甚至若不以一月為年度分界,則馬上不再連勝
孫正義投資阿里巴巴因馬雲的眼神,成世上最成功投資,但其根據 Adam Neumann 眼神而投資的 WeWork 卻失敗
2010 年針對 1048 個投資決策的研究發現合作與流程品質決定 53%回報高低,財務分析僅 8%,39%為公司或部門無法控制的因素
1048 個決策品質分水嶺包括四個問題:曾否明白與討論風險與不確定性、是否有人與高層觀點相悖、有否刻意尋找有違投資立論的資訊、議案通過標準是否事先訂定並公開透明
財務分析影響微,因幾乎每人都能做,大多企業都用同樣公式和軟件,成基本門檻,不再是差異關鍵;最具洞見的分析若未經討論,或毫無作用:分析需良好流程去利用,流程應視為起點
與作者合作的一間投資基金反看錯誤的收購決定,發現當時首次報告列出三個重大問題,第二次報告時其中兩個消失,第三個只輕輕帶過,第三次報告全部消失,三個的其一終成成果極不理想的主因
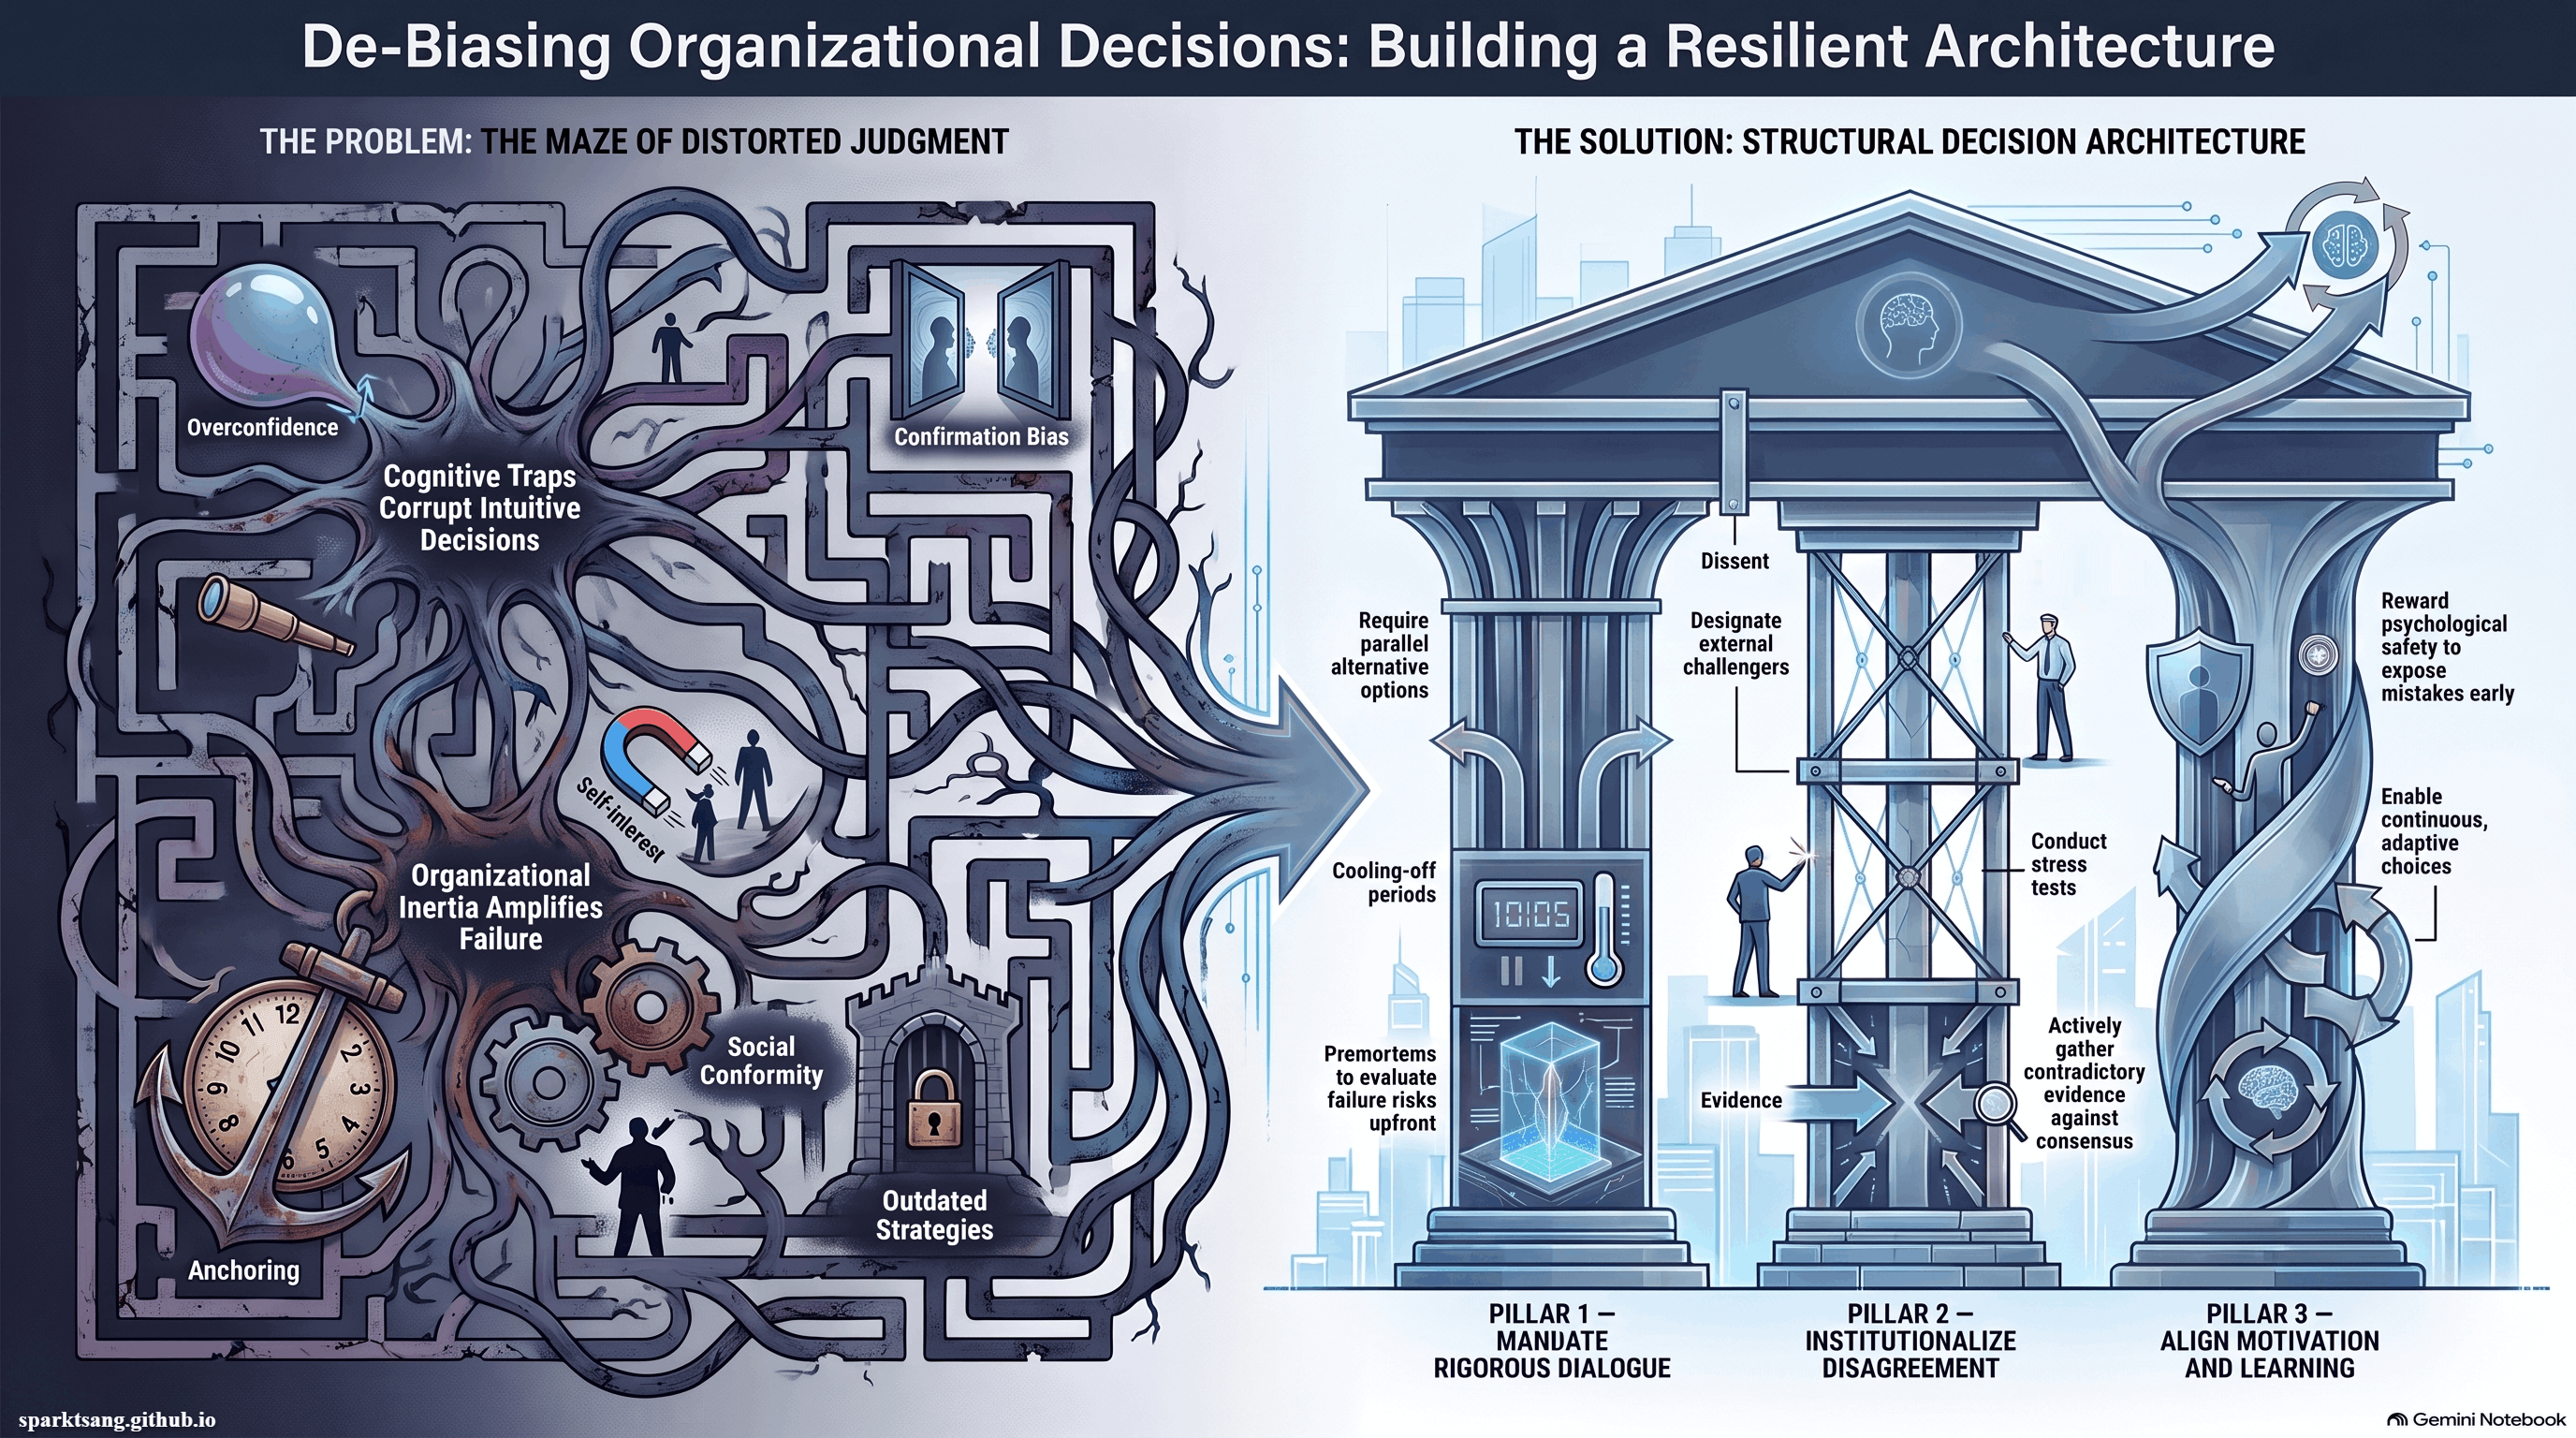
良好流程並非繁文縟節,書之末一部講解「決策建築」概念:建築非科學乃藝術;決策重大方請建築師;建築概念意味事先研擬計劃;其三大支柱為:對話、歧異、(促進鼓勵以上兩者的)動力
對話
很多會議中提案人已事前接洽關鍵利害人化解歧見,致會議如圖章,毫無討論,容易風向一致,並含多種偏誤:群體迷思、確認偏誤、過度自信、自利偏誤
成功對話的舞台:與會者背景夠多元、時間充分能了解彼此觀點、純討論列入議程之一不強迫馬上決定、禁用 PowerPoint(昇陽電腦 Scott McNealy:全世界每間公司只要禁用 powerpoint,獲利就會一飛沖天;亞馬遜也不用,要求提供有結構敘述的六頁備忘錄,會前全員閱讀以免有人扮看了)、禁用誤導對比(有創投公司禁止「下一個 WhatsApp」之類說法免心錨)、決定前冷靜期、投資決定先列資產負債表、規定提出另一方案平行比較(多選項決策比只有通過或否決,失敗率遠低,32v52%)、規定提出假設眼前方案都不可行的替代案、嘗試以另一故事解讀資料、事前驗屍假設方案終證失敗提出死因(可視為「委任反派」做法的改良版,委任的反派可能留力、不想得罪人)、若事涉機密無法多人討論則決策者可用鎖起備忘錄之法與過去的自己「討論」
針對不同顧慮的說法:
怕無休止:以上工具都非常快速,如事前驗屍不超兩分鐘
難排眾議:決定仍操決策者之手,不會淪為多數決
恐人不服:公平依程序被聆聽的真實對話,能提升所有參與者執行的動機
歧異
想法特異如成功預測 08 金融海嘯賣空大賺的 Michael Burry 是無價寶,應培非正式顧問帶來離譜構想
取真實的專家意見,而非僅其書面經修飾之見:我理解你有責警示風險,但終是我決定承擔是否值得,這事我倆知就好,不列紀錄,我要知若這是你的錢,你會否冒險
引入外部顧問,但發問時隱去部分資訊如公司名,使決定更客觀;指定外部挑戰者提新鮮觀點;安排兩隊正反對壘;參考群眾智慧(大眾估計平均值優於多數人的估計,銷售人員或是銷售預測的最佳人選)
反錨定(以機械計算定下初步預算分配,袪除往日數字造成的慣性;列出更多不同類比對抗刻板的現有類比)
改變問題抗現狀偏誤:若今日這業務不在公司,它還是否值得收購?
標準架構:決策多屬已知類別,每類都有決策架構可循
事先定決策標準:有公司董事長以從未透露的決策標準(有否信心雙方能攜手合作達致成功)否決收購提案,受挫總裁事後反省認其明智
探究計算背後假設作壓力測試,檢驗假設的最糟情況是否真正最糟;參考比較外部觀點,如歷屆類似者的超支率
隨最新資訊更新想法:研究發現乃超級預測者的特質之一
動力
沒有良好流程和文化,前兩條支柱快會崩塌
友善會議氣氛:自信放鬆無拘無束才能誠實討論
鼓勵直諫:賞諫者,聘教練使員工慣於以禮直諫
獎勵團體:沒有群體利益誘因,各人只會追求最高個人獎金,參《破解團體迷思》
尋求免費學習:不用冒險花錢也做出優良決策
實驗須容失敗:先導實驗結果成功,普及時反致災難,常因 Hawthorne Effect:所有資源和心血都花在先導實驗,力保其成
成功也要檢討:美國海軍突擊隊匯報重要目標,就是答一個會中無人提起的問題:這次成功是因幸運嗎
逐次加碼:如先以 1/10 金額觀察計劃是否達標
肯定失敗的權利,但非犯錯的權利:失敗未必因犯錯,罰犯錯而非罰失敗,能抗因怕輸所致之猶豫不決
先射箭再畫靶:有個執行長只在故事變真後才說故事,令策略有彈性
以改變想法為榮:彈性有必要,勿鎖死自己
分權:降低一人決策風險
建決策團:委任無利害關係者避自利偏誤
明早再說:很多掌舵人把重要決定放過夜,免受情緒牽制
結論
公司決策建築較佳,能育更優人才:千禧世代寧入初創而非財星五百大,主因是有更大發揮
亞馬遜要求員工尋找多元觀點,致力推翻信念,不為和諧妥協,挑戰自持異議的決策有責;麥肯錫的顧問要堅持表達異議的義務;Google 核心價值包括公開挑戰彼此想法
以功過而非成敗評估決策價值的公司,較能選到最佳領袖
優秀領袖是膽大無畏、壓制異議、自信滿滿的牛仔的刻板形象有嚴重問題,易栽進糟糕決策,必須把領導力與重視合作流程、視決策建築為重要職責的行為並想,如此思惟令人想起《從 A 到 A+》提到的第五級領導
奧德賽自認難敵女妖誘惑,命人綁己於桅,封眾水手耳,其決策建築沒個人直覺空間,但無損我們敬意
18/8/2021 閱畢於星光行誠品
Sibony demonstrates that individual cognitive biases cannot be overcome by intuition alone; they must be countered by a robust “decision architecture” that institutionalizes dialogue, disagreement, and objective testing.
But if corporations require structured refutation to survive the market, what architecture does humanity need to survive the post-truth era? Scaling this exact principle to a civilizational level, my philosophy proposes an epistemic architecture—an open-source framework where truth is freed from human bias through relentless and mandatory refutation.
感謝看到最後,額外送上此圖。
如需中文版圖表,不妨來函告知,我會為你特別製作。
On Errors, AI, and Correction
I make these notes myself, but this library is not produced by human effort alone. Translation, proofreading, infographic creation and review, editorial writing, and quality control all involve substantial AI assistance. I also review the work myself—but neither human judgment nor AI is infallible.
Errors may therefore exist here: mistranslations, omissions, factual mistakes, typographical errors, visual inaccuracies, or errors in my own original notes. I do not assume that my error rate is lower than that of other authors, editors, translators, or AI systems.
What matters is what happens when an error is found.
The original Markdown sources are openly available on GitHub. Anyone may propose a correction through a public edit or pull request; corrections can also be submitted by email. I will review every correction I see. If I reject one, I will give a reason, and disagreement is welcome.
When a correction is accepted, I will credit the contributor on the page and link to a website or social profile of their choice.
I do not claim infallibility. I claim openness to correction.