《交易聖經 2》閱讀筆記
多年來,我反覆研讀 93 本書,親手淬鍊成閱讀筆記。為了予其安放之所,我築起了這座書影懸浮的【無涯殿】——願它們承載的思想,比我活得更久。
謝謝你來到這裏。此刻,你正駐足於這座書庫的第 4 份筆記——
《交易聖經 2:蛻變頂尖市場作手的終極祕鑰》
The Universal Tactics of Successful Trend Trading: Finding Opportunity in Uncertainty by Brent Penfold
English translation here.
閱畢全篇可領贈品。請享受閱讀。
Listen to the deep dive of these notes by Gemini Notebook (In English).
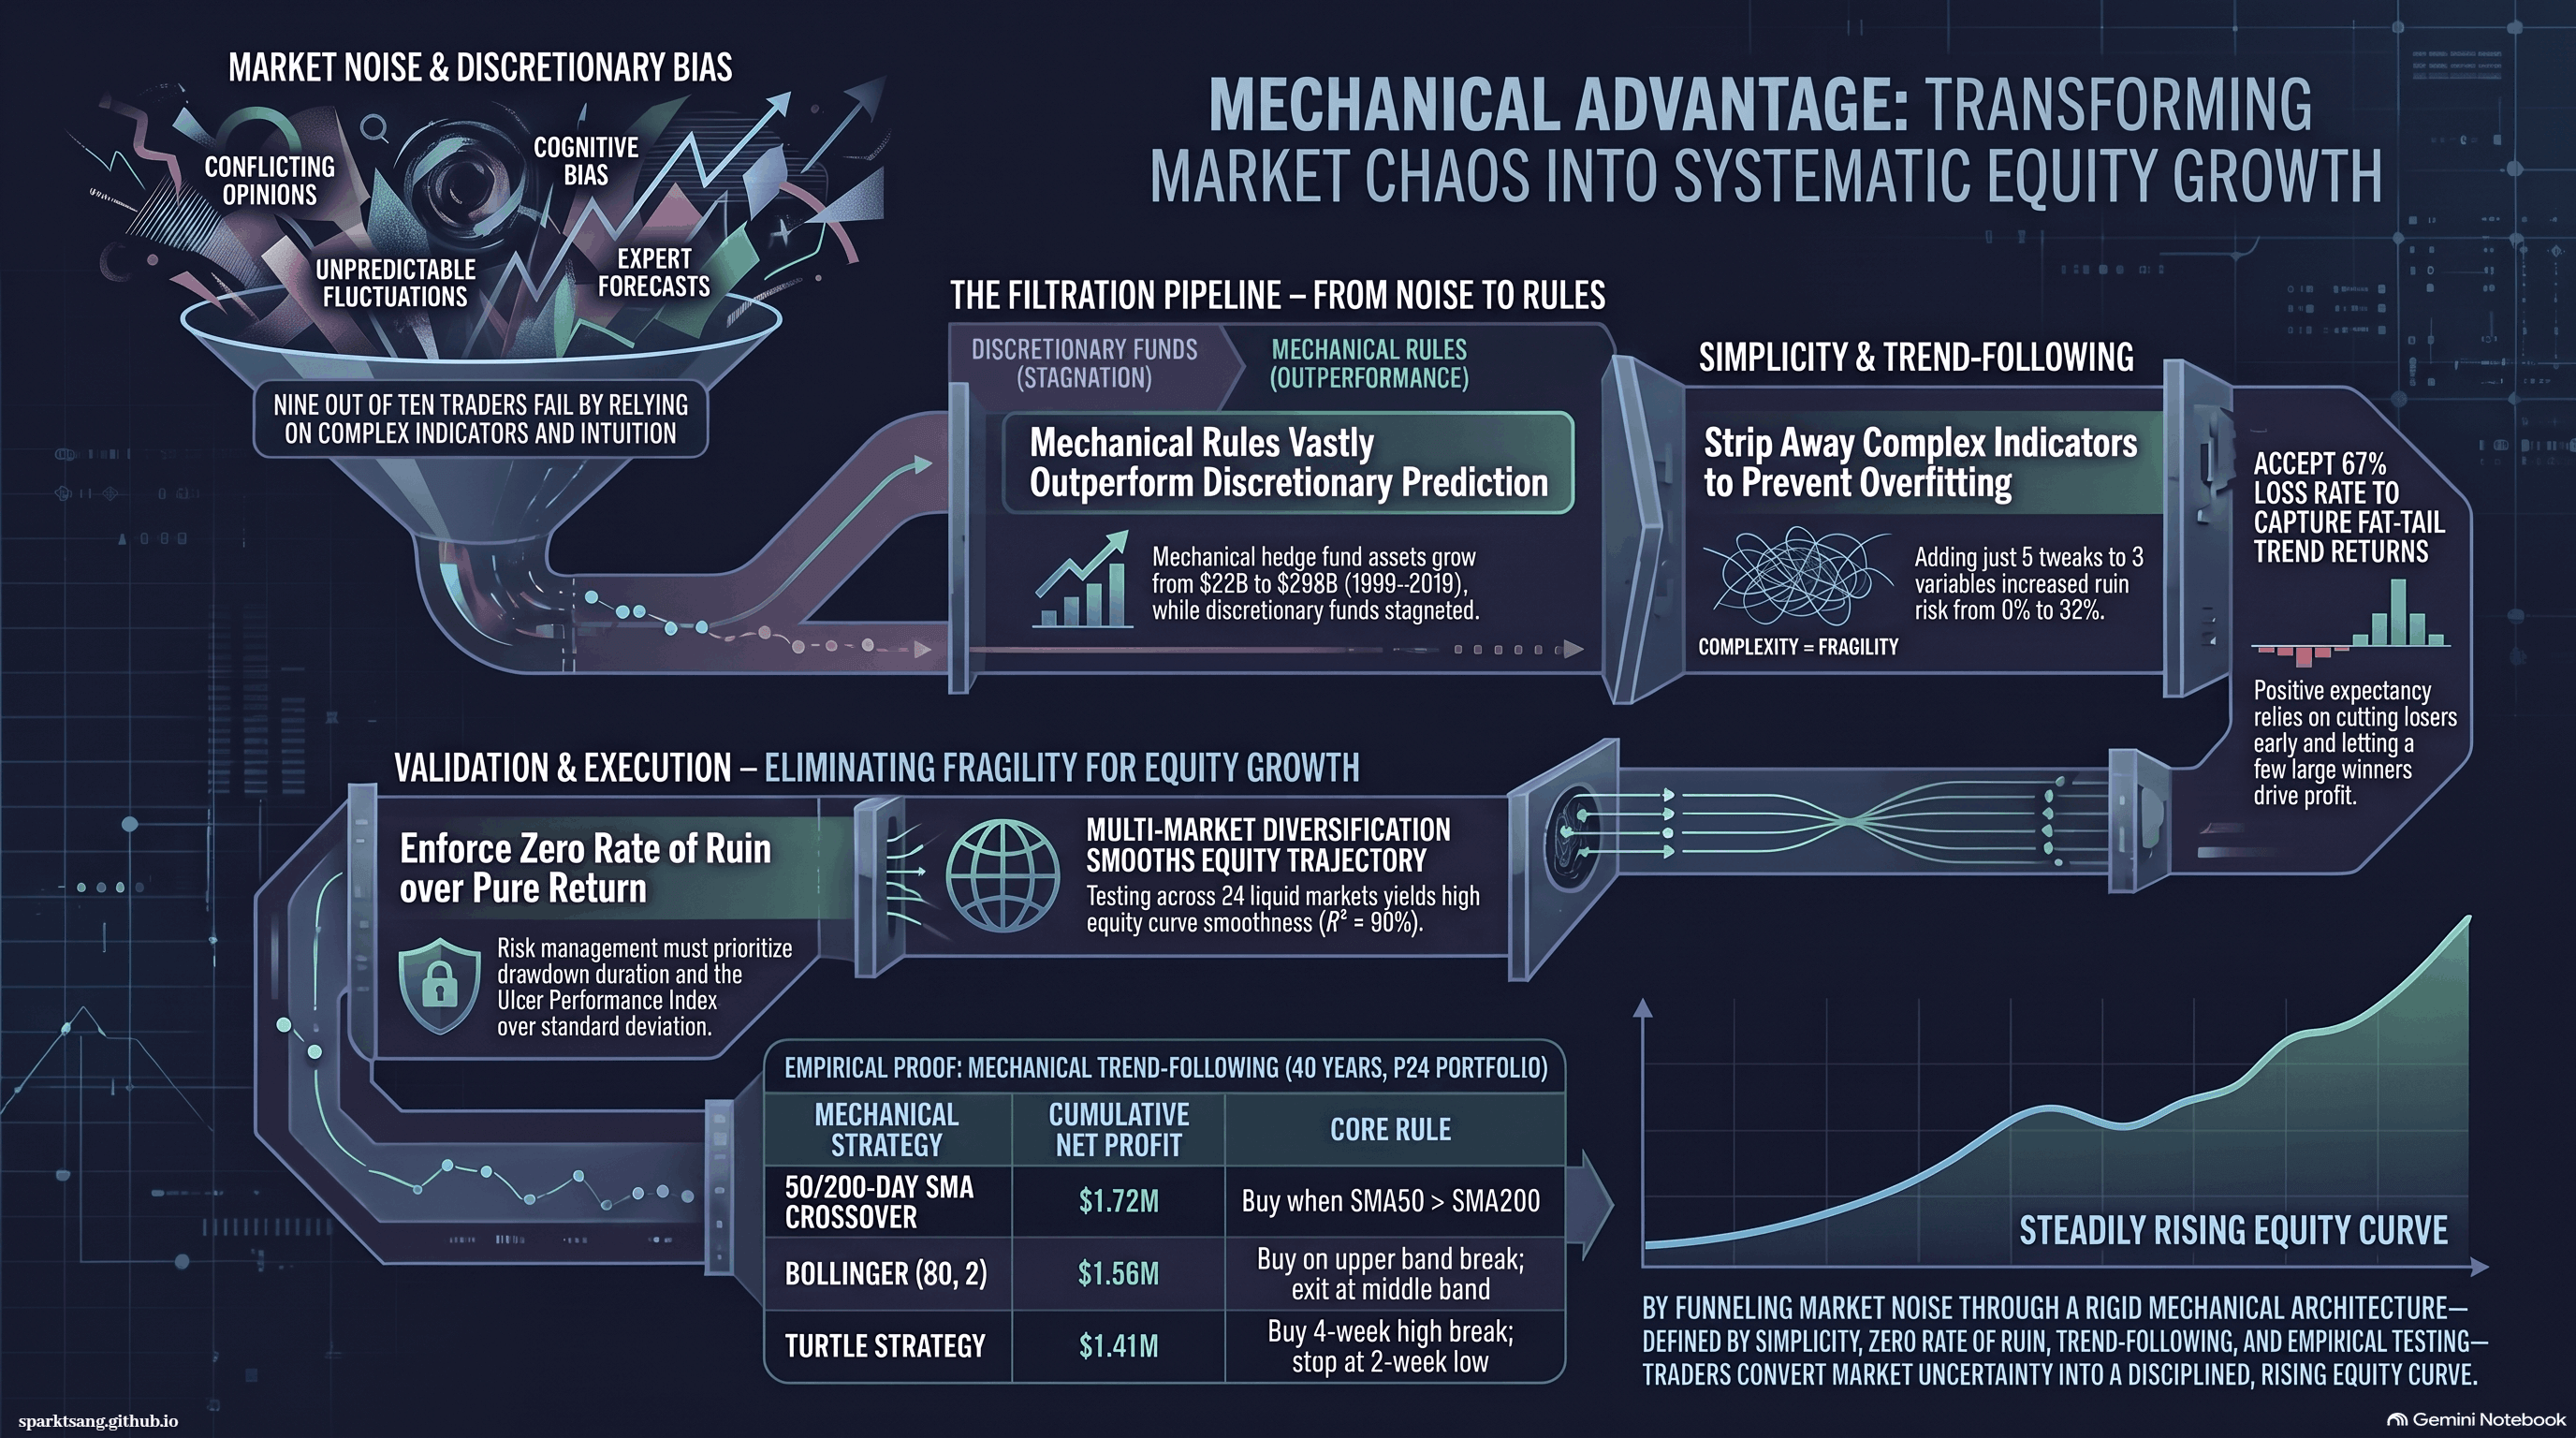
本書論的趨勢交易,有 67% 交易虧損,交易為贏期望值而非利潤
天底無新,本書論老而簡之交易原則,並無嶄新或神秘概念
大道至簡,能助你避開曲線配適;本書寫給交易者而非投機客
本書適用於所有市場、工具、技術與時段
機械式是必須
機械式才可測試期望值與破產風險值 Rate of ruin,形成證據
交易者失敗的唯一要因乃違背破產風險值為 0 的準則或對此無知
決定破產風險的兩大因素是資金控管與期望值,可參考前作
交易者因資訊爆炸處於最好時代,但九成人仍失敗故亦處於最壞時代,太多紛擾和選擇故亦是個充滿疑惑的時代
關鍵訊息:技術分析沒有太多價值、無人能預測未來、停止思考交易這回事而聚焦在正期望值方法、相信有完美策略極危險、認為自己和自己的策略很重要是成功絆腳石、承認當自由裁量型的交易者很難、小心專家
機械式與自由裁量型交易者唯一分別在於前者有完整的交易計劃、有證據,後者沒有,且對期望值與破產風險完全無知,賴自己能力辨認趨勢會幾乎犯上所有認知偏誤;據巴克萊對沖基金調查,1999 至 2019 年前者總資產由 220 億成長至 2980 億,後者僅從 80 億成長至 120 億美元,作者前作論及的後者的成功者乃例外
小心說故事的專家,其意見與期望值無關,也不代表任何可執行的知識,全是噪音,越有權威越危險:經濟學和宗教一樣,建基於信念,學派選擇更非關科學,其動機僅是建立你的信任以掠水騙財,2017 年 Reifschneider 與 Tulip 的 The Federal Reserve’s Approach 報告證明經濟學家無法進行預測
https://www.federalreserve.gov/econresdata/feds/2017/files/2017020pap.pdf
簡而穩是基礎
於包括多個市場的組合,以初測時未有過的樣本外數據得出的淨值曲線的穩健程度至為重要,作者運用 R-squared tradability
若要投資股票,應於各行業各擇流通量首三高者
失敗四個主要指標:資料探勘採用少數、特定或特定區域市場,過適(包括太多規則、太多指標、買賣不同變數、不同市場用不同變數),用最新交易概念(樣本外的測試數據不足甚至沒有),缺乏淨值曲線(表示沒有策略、無法定義)
驗證軟件非常重要,可自行編碼程式,或者利用第三方軟件如 Excel VBA、AmiBroker、channalize、multi-chart、trade navigator、tradeguider、trade station、trading blox
須避免特定市場資料探勘,並設計清晰定義交易策略,以簡單原則避免過適,少規則少指標少變數,不同市場相同變數,買賣架構相同變數,穩健而非彈性
認真看待 Art Collins 在《Market Beaters》中的名言:在經歷了 17 個工程師,並花費四五年的時間測試後,我發現最基本的四五個系統表現得最好
變異性扼殺指標,是九成交易工具極差的原因:實測中僅對三個變數做合共五個調整,就讓歷史成績最大差達 81%,期望值降 68%,破產風險由零升到 32%,產生六條殊異的淨值曲線:這只證明策略沒有穩定的淨值曲線;最佳變數會不斷改變無法捉摸,但由於人性和貪婪,作者保證人們會不停調整變數直至過適
唯一不變就是市場不斷變,但市場越變越似,變的只有名字和事件:1980 年的儲貸危機,87 年崩盤,1991 年日本地產崩塌,1994 與 97 年亞洲金融風暴,1998 年美國長期資本公司 LTCM 倒閉,2000 年網絡泡沫,2008 年美國房市泡沫導致全球金融危機,2020 年美股熔斷與肺炎大流行
不確定性是常態,無人能知未來,你必須接受;不確定性會造成延誤,延誤是交易者最大過失;你唯一能控制的只你自己
隨趨勢是王道
趨勢交易分為動量 momentum 與相對強弱 RS;趨勢指出一條獲利阻力最小曲線;其三大黃金原理是追隨趨勢、砍掉虧損部位(棄弱)、持續滾動獲利部位(買強);五大好處為耐用、有效、最佳、簡化過程、困難
耐用因老而彌堅近二百年,由 David Ricardo 首用於 1838 年,當時他已明言友人買強棄弱,文獻可溯 1870 年 William Fowler,因載於 Livermore《股票作手回憶錄》變名句;Pat Hearne 或發明機械趨勢策略首人:先入百股,每升 1% 追入,跌 1% 全售;道氏理論和 Arthur Cutten 作法符合買強原則;買強棄弱法還見於 Richard Wyckoff、George Seaman、George Chestnutt;經典《股票趨勢技術分析》至今暢銷;Harold Gartley、Nicholas Darvas、Richard Donchian 皆機械式趨勢交易策略開發者,作者譽 1960 年 Donchian 的 Four-week rule 為迄今最成功的趨勢交易策略
有效因:首先反對者所言不成立,隨機漫步理論(價格各自獨立無關)和效率市場假設(市場已反映所有資訊)都認定價格隨機變動,以上兩者還有現代投資組合理論 MPT、資本資產定價模型 CAPM、Black-Scholes 期權定價模型、風險價值 VAR 這些重要的經濟模型,皆認定價格依常態分佈而變,呈鐘形;但作者用包含 24 個最流通市場的投資組合,得出的每日、每週、每月、每季、每月回報分佈,皆非常態鐘形,而是肥尾薄峰(兩極和中間突出,遠高於鐘形):肥尾反映趨勢策略有效,薄峰反映均值回歸策略有效;歷史驗證反映常態分佈連在隨機漫步理論發表當時也不成立,只能猜測是出於好用方便
趨勢存在原因包括兩方面說法:
一是行為金融學,指出效率市場假設人甚理性,但人卻有情緒及認知偏誤,致資訊無法快速有效反映在價格上,且常因先入為主、頑持己見、選擇性看證據、固守舊習、損失規避而反應不足,因羊群心理、近因偏誤過度反應
一是市場有路徑依賴,歷史影響仍大
此外具體學術文獻證據包括:
Kaminski & Greyserman《趨勢交易與管理期貨》:1223-2013 年近八百年間趨勢投資組合年化回報達 13.0%(根據價格高於或低於過去 12 個月的滾動收益造多或空)
Hurst, Ooi, Pedersen〈趨勢交易投資的百年實證〉:1880-2013 年合 67 市場的組合年化回報達 14.5%
學術分析尚可落入過適和資料探勘謬誤,故得再看實作成績
最佳因有實績,已為 Michael Covel《Trend Following》所綜合,提供優秀實績證明的資產管理人包括:
David Harding / Winton Capital
Bill Dunn / Dunn Capital Management
John Henry / John W Henry & Co
ED Seykota
Keith Campbell / Campbell & Co
Jerry Parker / Chesapeake Capital Management
Selem Abraham / Abraham Trading Company
簡化因無需選擇市場、指標、技術、門派、或公司,無須作任何預測,無需解答宏觀市場或政治前景問題,只須堅守隨勢、買強、棄弱三原則
困難因 67% 交易虧損,肥尾薄峰曲線要許久才形成,先飽受損失才得享肥尾,令散戶卻步,這卻正是大優勢
實測
為測試三大黃金原理,作者用八個市場,擲銀決定買賣,翌日開市出場,無費下微利;跌 1% 止蝕後,最大虧損大減,每單獲利只略減,淨收益微減;保留獲利至上週低點(或逆向時高點)出場,無交易費淨收益升幾倍,扣交易費仍有微利;改作用 24 個市場(P24)無費下淨收益因交易量更高,有費下未獲利;若再加上 200 天線定趨勢,有費下變成 568K 利、15871 量、36 均利
以下測試基本皆用 P24,測 40 年歷史,每交易作 51 美元,正反並用(賣出方向一切操作條件為買入者相反,下僅述買入方向操作之條件,出場條件若為相反則不述),合條件後翌日開市操作,Hearne 1% 原則因時代不同虧蝕,其他趨勢策略皆獲利,較佳者有
(策略、累淨利、交易量、平均淨利、買入條件、出場條件)
五十日與二百日線、1.72M、1235、1389、SMA50>SMA200
四週、1.60M、6120、262、破四週最高買、穿四週最低止
保力加 (80, 2)、1.56M、2954、528、破上軌買、穿中軌止
52 週、1.44M、475、3038、四週之 52 週版本
海龜、1.41M、5212、272、破四週最高買、穿兩週最低止、並以上筆虧損為交易訊號
ATR、1.19M、3544、337、破上軌買、穿中軌止
道氏理論、1.09M、17927、61、當日道氏趨勢改變
三六週叉、1.08M、3387、319、HL 平均之 SMA3 (W)>H-SMA6 (W)週一買、<L-SMA6 (W)止
月結、1.00M、4993、201、月結高於上月
季結、611K、1670、366、季結高於上季
以上按累利排行,並無均利傑出者不在榜
P24 組合含指數、糧、油、金屬、肉、幣、利率等,代號各為:
SB、ZW、CO、SO、HO、LC、GF、BP、SV、KC、CT、ZB、GC、HG、JY、LH、SP、TY、CL、FV、NG、ND、EC、YM
風險
獲利以外,背後的風險規模也很重要;Sharpe(年超額回報率/其標準差)廣為使用,但正如上述,標準差忽視價格並非常態鐘形之市場現實,更將獲利的正風險視為與虧蝕平等,從而懲罰優秀回報(因此有只看負回報率標準差的索提諾比率),它更無視由高點跌回的虧損,以至於極相異的淨值曲線都有相同標準差,無法量化交易者關心之事
相比下 1987 年 Peter Martin 發明並發表於富達基金投資者指南之 UI 潰瘍指標遠佳,可用於指數、股票、策略淨值曲線,0% 為完美,100% 為永蝕
算法為各年期結從歷史最高之回調率之平方總和開方,月週也可
優點為重視交易者關心的實際問題,集中衡量虧蝕,而且不是只有最大回調,能識別綜合而言回調少之策
衡量風險的 UPI Ulcer Performance Index = 年超額回報率/UI
測試對照下,Sharpe 無法突顯四週策略的優異,但於索提諾比率及 UPI 中得以反映,後者尤甚
前章測試過的多項策略中,UPI 首六名為:海龜 2.2、保力加 1.7、五十二百日線 1.5、四週 1.4、道氏 1.4、52 週 1.3
然 UPI 並非絕對,並非所有策略都生來平等,欲掌握的市場結構部分不一,難以完全直接比較
>2 相當不錯,<.5 過低,但關鍵是比較同類策略
綜合分析
包括以下五方面
存活率:破產風險值
回報:淨利、最大回調、回報風險比率、UPI
風險:平均虧蝕
資金控管效率:資金管理調整後淨利、年均複合回報
交易難度:最大回調日數、最大連續虧蝕、淨值曲線 R²平滑度(~90% 為佳)
部分看來不錯的策略或藏遙遠止蝕,檢視其於資金控管下的效率,可使其現形
零破產風險為王,年均複合回報為后
最後一塊拼圖是淨值曲線穩定度分析,以保力加策略為例,以 0.1 調整,兩個變數各採五個變化,即通道長度 64/72/80/88/96,標準差.8/.9/1/1.1/1.2,得 25 條淨值曲線,結果曲線及期望值變化皆不大,破產風險皆零,說明可通過
以上述架構再檢原有策略,剔除規則或變數太多、缺樣本外數據、具破產風險者
再除去回報風險比率≤2、UPI≤.5 者,被除四者於 CAGR、最大回調日數、R²同告失望
五十二百日線因無法考究始創年,被視為沒有樣本外數據遭除
規則與變數太多者因有樣本外數據暫且保留
餘下十強以 CAGR 依次排名:月結、保力加、海龜、道氏、四週
52 週因止蝕過大,CAGR 僅 10%,跌至九名,可惜因其 R²達 98% 及最大回調日數第二最短
月結雖回報奪冠,但回報風險比率僅 3,UPI 僅 0.8,回調日數第二長,R²僅 83% 說明淨值動蕩
保力加雖是優異,但變數是作者假設模擬,並未有正式公開發表者,因此缺正式樣本外數據為一隱憂
是故作者目光轉向排第三的海龜策略,並作淨值曲線穩定度分析;進場變數 2/3/4/5/6,出場變數 1/2/3/4,20 條曲線;曲線與期望值變化均大,但無一有破產風險,故定為作者之選
建議找回 2000 年的交易教科書,至少有廿年樣本外數據,依上述程序編碼測試分析
數據分割是樣本外測試的一種方法,但作者選 1980 年之前的策略則無此需要
策略調整
比較不同策略後,宜調整個別方法深入研究;以有 120 年歷史的道氏為例,每日道氏策略雖未如理想,可以週、月為框架再檢
結果顯示每週幾乎各方面遠勝於每日,回調更少獲利更高,而每月又更穩定,但 CAGR 不如前兩者
惟平均風險方面,每月高於每週,每週高於每日,然而其最大回調仍太大,以下調整以降低回調為目標
再測試加入與海龜相同的虧蝕篩選機制,以上筆虧蝕為交易訊號
結果每日策略大多指標大幅改善,每週策略的穩定度改善以回報為代價,每月策略基本變差,但三者的最大回調確實皆減低
根據賣弱原則再調:引入初始止蝕,破每日交易格局燭線或進場燭線最低點(較遠為準)止蝕(此每日適用於日週月策略)
結果三者回調皆減,且每日每週策略風險減低並增強回報,每月則績效再減
接著作者測試以週、月訊號為進場條件,日訊號為出場條件,惟未如理想
最後作者指出含虧蝕篩選、及初始止蝕之每週道氏策略,對比海龜風險與回調減低,回報提升,CAGR 達 29%
以上叫 MWDT 的策略之目前表現,讀者可於以下網站致函作者索取,主旨打 MWDT’s current performance
indextrader.com.au
此策用於 P2、P4、P8、P16,可見市場越大淨值線越平滑,四條線皆上升而表現良好
作者勉讀者跟隨趨勢,永續交易
12/1/2022 閱畢於星光行誠品
此書作者追問方法如何避過風險、繞過曲線過適、驗證正期望值。《投資長勝的普世法則》則尋根問底,查究一切的投資長勝方法所必須符合的法則。
感謝看到最後,額外送上此圖。
如需中文版圖表,不妨來函告知,我會為你特別製作。
On Errors, AI, and Correction
I make these notes myself, but this library is not produced by human effort alone. Translation, proofreading, infographic creation and review, editorial writing, and quality control all involve substantial AI assistance. I also review the work myself—but neither human judgment nor AI is infallible.
Errors may therefore exist here: mistranslations, omissions, factual mistakes, typographical errors, visual inaccuracies, or errors in my own original notes. I do not assume that my error rate is lower than that of other authors, editors, translators, or AI systems.
What matters is what happens when an error is found.
The original Markdown sources are openly available on GitHub. Anyone may propose a correction through a public edit or pull request; corrections can also be submitted by email. I will review every correction I see. If I reject one, I will give a reason, and disagreement is welcome.
When a correction is accepted, I will credit the contributor on the page and link to a website or social profile of their choice.
I do not claim infallibility. I claim openness to correction.