《交易聖經》閱讀筆記
《交易聖經:六大交易致勝通則,建立持續獲利的贏家模式》 The Universal Principles of Successful Trading: Essential Knowledge for All Traders in All Markets by Brent Penfold
English translation here.
閱畢全篇可領贈品。請享受閱讀。
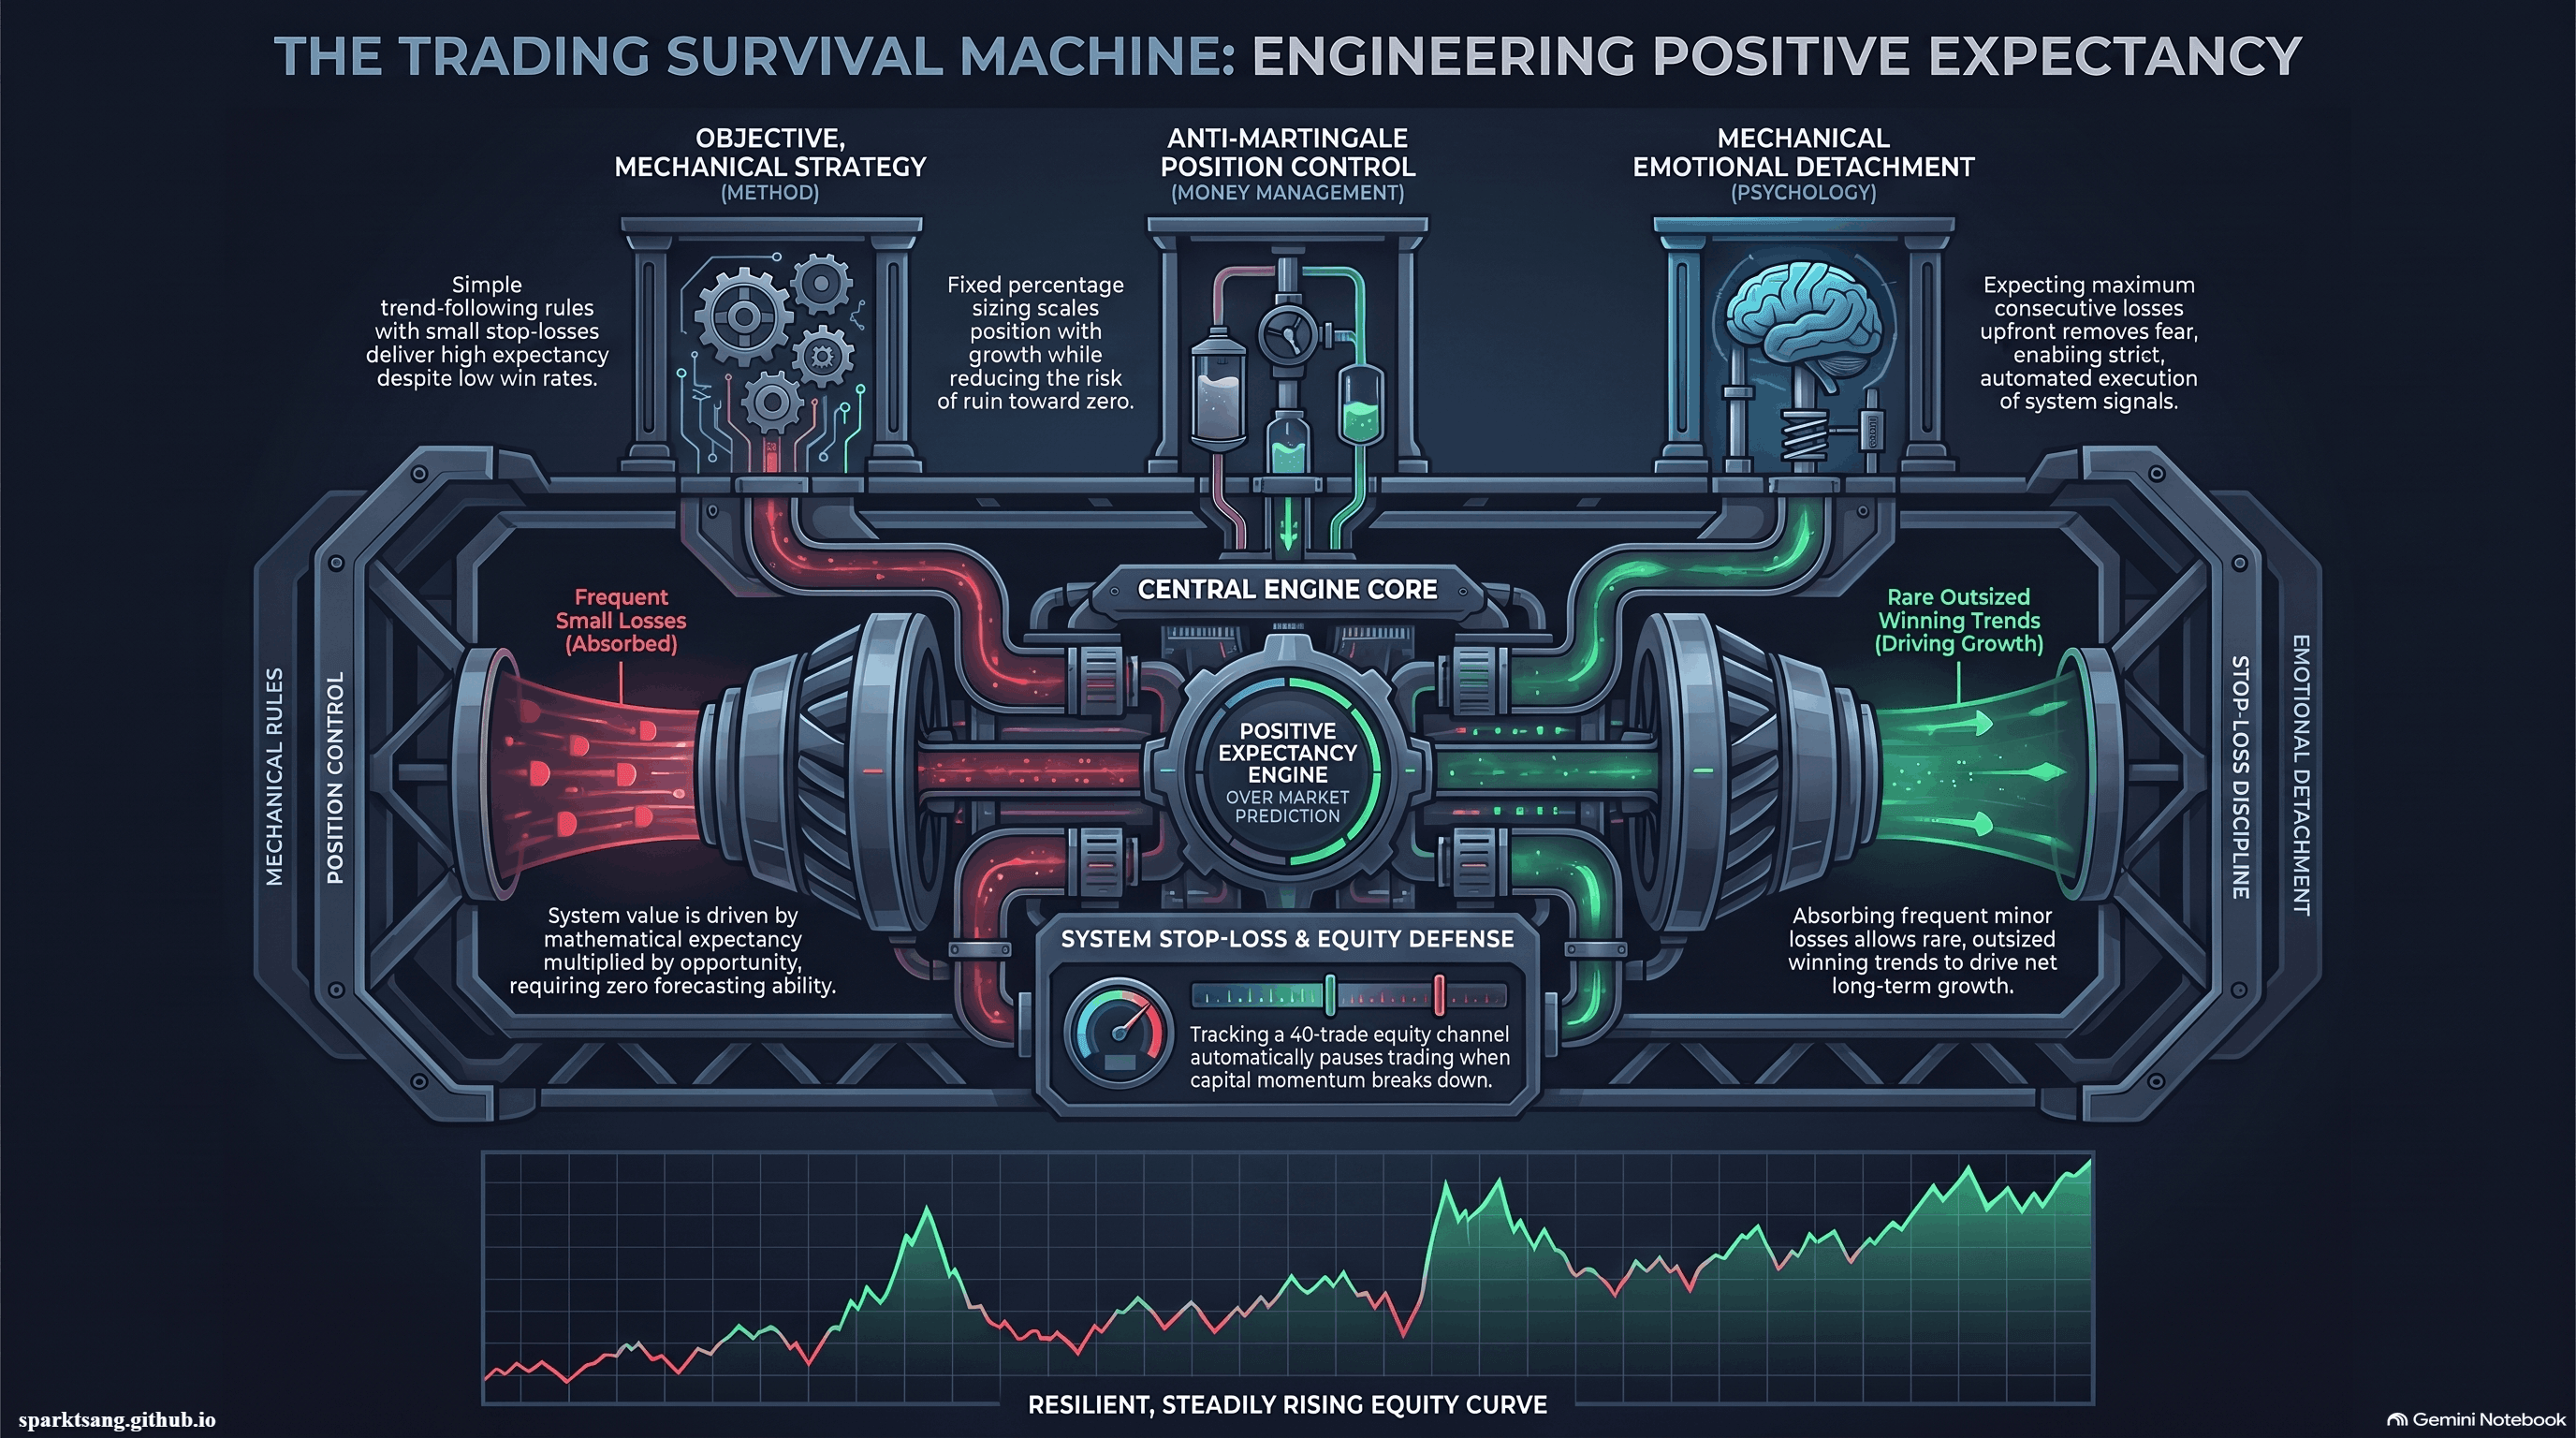
交易方法、資金管理、交易心理是三大判勝負因素
交易心理的重要不如人們想像般, 無知才是虧損的最大原因
少數贏家都走向簡單、結構、和確定性,程序取向、追求正期望值
贏家只是最優秀、最能做風險管理的輸家
市場會製造最大逆境,確保金錢由大多數人轉移到極少數強者手上
成功交易人沒嘗試預測而獲利,而是知曉如何因應市場走向而賺錢
破產風險係交易人承受巨大虧損致無法交易的情況,必須降到接近 0%
小額交易、提高成功交易比率、以及提高報償比都可降低破產風險,有公式可計算
期望值就是每一塊投資金錢的期望報酬,等於:(勝率 X 平均獲利/平均虧損) - (敗率 x 平均虧損/平均虧損), 正期望值是進行交易的必要條件
有些方法可能準確度低但擁有很高的期望值,包括順勢交易法,因市場大多時間都區間上下起伏,很少有趨勢
機會係一段時間內能夠使用方法交易的次數
期望值乘以機會,就是一個交易方法值多少錢
成功交易方法須通過麥當勞法則,就是青少年都能夠了解該方法並以此交易,交易失敗的人都相信答案在複雜中
以 30 封寄給交易夥伴的電郵交易,而非容易做假、修改的紙上模擬交易,去驗證交易方法的期望值
長線順勢交易,準確度低但擁有高的期望值
機會較少,需要同時監察 20 至 30 個市場的組合才能帶來足夠多的機會,財務成本需求高,適合大額投資人
另一種則為短線波段交易,報償比例不高但準確度較高
資金管理
資金管理有兩個學派,馬丁格爾派(蝕錢加注)、反馬丁格爾派(贏錢加注蝕錢縮注)。前者會加快你的破產機率
威廉斯在其著作《短線交易的長線秘密》中討論到令其資產幾何級數增長的資金管理策略,績效優秀得屢被當局懷疑作弊
七種交易策略為:
固定風險:每口交易都使用相同資金,可以很好管理風險但是獲利成長淨值曲線不會很優秀,特定外幣交易系統下,淨利 15 萬,災難性虧損下的賠損百分率為 7%
固定資本:設下固定資金,目前戶口結餘是該固定資金的多少倍就可以做多少口的交易,由於交易口數累升,可獲天文數字的增長,最大虧損比率也比較高,淨利 1800 萬,災難性虧損下的賠損百分率為 58%
固定比率:可交易的資金為 delta,delta 是最大虧損加起始保證金。 此方法不如固定資金般可以幾何級數增長,但有更佳應付災難性虧損的能力,利潤也比固定風險高得多,淨利 160 萬,災難性虧損下的賠損百分率為 13%
固定單位:固定風險的改良版,每筆交易資金隨著戶口結餘提升增加,比固定資金擁有更佳幾何級數增長,淨利 2200 萬,所冒風險也相當大,災難性虧損下的賠損百分率為 44%
威廉斯固定風險:合約口數=帳戶餘額 x 最大虧損百分率/交易預期最大虧損,確保最大虧損發生在可容忍的範圍,淨利 1300 萬,較能應付災難性虧損,災難性虧損下的賠損百分率為 34%
固定百分率:最多專業交易人使用,合約口數=固定百分率 X 帳戶餘額/個別交易風險。淨利 1900 萬,災難性虧損下的賠損百分率為 35%
固定波動性:將上述公式中的個別交易風險換成市場波動性。淨利 850 萬,災難性虧損下的賠損百分率為 23%
以上數據都是假設 100 口合約上限,若沒有這個限制,又假設交易所可以做到這個(其實不可能的)交易量
策略、淨利、最大賠損百分率
固定風險:15 萬,5%
固定資本:121 億,61%
固定比率:158 萬,12%
固定單位:4363 億,83%
威廉斯固定風險:1 億,42%
固定百分率:7 億,40%
固定波動性:1200 萬,29%
以上資產管理策略不能告訴你正期望值的策略何時轉為負數
故必須監察交易淨值動量的變化,開始下挫就應該退居場外停止交易,直到正淨值動量回來
除了交易要有止損點,系統也要有止損點
作者建構了一條利潤通道,追蹤 40 筆交易回顧期的最低帳戶淨值曲線,一旦實際交易與此曲線形成死叉即停止交易,金叉即重新恢復交易
交易方法
交易人分為三類,自由裁量型、機械型、自由裁量機械型
作者為機械型,機械人交易人不會決定執行那些交易,系統產生的每個訊號他們都必須交易
很多人起初都是自由裁量型,而經過經驗變得更為結構化和簡化
必須以上述電郵驗證方法驗證出證期望值
可分為三種預測者、夢想者、務實者
預測者包括基本分析、艾略特波浪理論、甘恩、 碎形分析、 週期分析
甘恩理論大受歡迎,但其兒子指出他做交易根本養不起家人,是靠寫作銷售教材維生的
夢想者指標包括 MACD、DMI、移動平均、RSI、隨機擺盪指標
大部分指標都是滯後,並且允許交易人依賴太多的彈性
如果這些指標有助判定支持和阻力,則可以運用正期望值驗證法,判定方法有用與否
務實者指標包括道氏理論、走勢圖分析、跨市場分析、報價閱讀、成交量分析、價差分析、型態分析
務實者通常都是最成功的交易人
大止蝕位雖能做出較佳期望值,效果往往不如小止蝕位,此事極為重要
如前所述,順勢交易準確度低(67%時間虧蝕)但最安全, 有兩個基本方法,都行得通:往趨勢方向執行突破交易,或折返時交易
後者可能錯失大趨勢,但止蝕點較細,起始風險也最低
本書以後會集中討論折返順勢交易
記住順勢交易準確度低,所以你不應為了立刻獲利而交易,不應為了證明你所做的市場分析正確而交易,不應為了行動的快感而交易,而應該為了掌握賺取期望值的機會而交易
大多交易人都說得出趨勢是朋友,但仍有九成人輸錢,為什麼?主要因為資金管理不良、交易方法不良、交易心態不當
其中交易方法不良,可歸因於趨勢工具不良。移動平均數、分合指標、平均動向指數 ADX、趨勢線,這些都不是好指標,他們都賴於主觀的變數,不夠客觀或中立
優良的趨勢工具,不需要交易人投入任何意見,否則都不客觀獨立
用於確認折返水準的折返工具,包括變動率、相對強弱指數、隨機擺盪指標,都是主觀的不良工具
指標再疊加,產生極多變數。即使交易人透過操弄變數,曲線配適到歷史資料,產生好看的淨值曲線,也是不穩定的,開始交易後不久便常立即下滑。部分變數可以取巧避過持續不利的歷史交易區間,以跳過大型虧蝕
交易人需要找尋內部具有保護機制、客觀固定的趨勢和折返量數
固然有主觀工具獲利的情況,但是通常那些都是簡單的方法
若要使用,就別去動變數的出廠設定值,讓它盡可能獨立一致
柯林斯《贏得市場》一書中提及涉足市場三十餘年的機械型交易人 Charlie Wright 的觀察:我們的研究發現一事最堪玩味,就是指標到頭來一無是處
交易方法可以互補加乘,比如發展兩個獨立且互補的順勢逆勢交易方法,而結合起來產生一條平滑的淨值曲線
多數贏家都使用結構簡單客觀可衡量的策略(當然總有例外)
迪馬斯在柯林斯所寫的贏得市場一書中,說在 17 名程式設計師和四、五年的測試之後,基本的四、五個系統運作得最好
若沒有將這觀察摘下來,你算是不合格的讀者
請得起 17 名程式設計師密集研究的交易人並不多見,這是非常昂貴的研究
簡單的策略有一個強烈的矛盾,就是其淨值曲線總是起伏不定。因為越簡單的策略越有可能是真正的策略,不會依賴變數取巧跳過大型虧蝕
客觀的交易策略例子:海龜投資法則一書中 Richard Donchian 在 1960 年代所做,突破過去 20 日最高點時買,穿過去十日最低賣出;下穿過去 20 日最低點時沽,破過去十日最高出場,固定波動性資金管理停損點,限制風險於風險資本的 2%,波動性以 20 日 ATR 定義
此策略需要大額資金,同時監察多個市場,並承受較低的準確度
客觀趨勢工具例子,包括擺盪走勢圖,見到更高的擺盪低點就是上升趨勢,見到更低的擺盪高點就是下跌趨勢
作者用了 15 年費波納奇比率,才親自做功課驗證,根據其對五種貨幣及十一個指數市場製作多重時間架構擺蕩圖,所收集到的折返百分率,大致呈常態分佈,費波納奇比率並無神奇之處
費波納奇比率追慕者滿天下,不可能全都沒賺錢,可能出於錯誤歸因,就像服用安慰劑一樣
重申只要以上述電郵方法驗證過正期望值,即使是使用主觀工具的方法也沒有什麼關係
交易心理
交易時心跳加快、掌心冒汗、焦慮,是因為潛意識看得一清二楚,曉得交易人缺乏交易能力。只要交易人採用明智的資金管理策略,將破產風險降到零,通過正期望值驗證,潛意識知道你擁有交易能力,就不會在後院鬧事
當你希望交易有好結果,應該立即停止交易
通過了正期望值驗證的人不會希望下一筆交易贏,而是希望你的方法找到額外的格局,給你賺進更多期望值
出現貪婪時,務必提醒自己以溫和的期望,訂定自己的專業目標。期望值越高的方法,風險越高,破產機率也越高
作者有自己的方法應付恐懼,交易時他總是在損益表上記下自己的期望虧損。他預期會發生虧損,假設短期未來交易都會發生虧損
不但如此,他更做好最大連續虧損就在眼前的最大逆境假設,挺身面對
交易是個痛苦的世界。賠錢會痛苦。賺錢食不盡升浪會痛苦。花了大量精力研究而賺不到錢,心會痛。花錢上課程,執行卻賠錢,心會痛。作者的應付方法是成為機械型交易人,以及下委託單後與市場保持距離
成功交易人能保持謙卑,時時提防最大逆境,做好防禦,不屈不撓。謙卑讓你接受將來不可知,謙卑阻止你嘗試預測,謙卑阻止你交易不利時自行插手,謙卑讓你接受交易是根據簡單的概念
交易實踐
當你開始厭惡交易,你應該感到振奮,因為你對個別交易結果已經無動於衷,顯示已學會運用資金管理策略
每日例行工作:首先確認某個格局是否存在,如果存在就決定交易計劃,進場水準、停損水準、出場指令、冒險金額;檢視淨值曲線是否高於系統停損點,記下並接受期望虧損,下委託單
贏家會客室
末章,作者邀來 15 位市場大師在書中簡述看法
Ray Barros(著有《趨勢特質》):Coyle 在《天才密碼》中提倡的深度練習,同樣適用於交易人,就像飛行員在模擬駕駛器中、沒有實際風險下從錯誤中學習
Mark Cook(當日沖銷 S&P 交易人, 發明 Cook cumulative tick): 接受交易會賠錢的事實。根據事實交易而非別人的意見。交易不能待過久要提早出場。
Michael Cook(由機構轉為私人交易員,贏得 09 年世界盃期貨冠軍賽):交易生涯之初,小額交易
Kevin Davey:(贏得 06 年世界盃期貨交易冠軍賽): 奧卡姆剃刀,簡單最好
Tom DeMark(TD 連續指標發明人之一,市場時機交易人,預判頂底派,《技術面分析新科學》 等書作者):避開群眾。頂部形成非因賣家造成,而係最後一位買家已買進;底部形成非因買盤,而係因為最後一位賣家已賣出
Lee Gettess(寫電腦程式出身,機械系統交易設計者,發展出 Volpat 交易策略,獲《期貨真相》評選為第三名。他自由裁量選擇交易那些訊號):能賺多少錢是在控制之外,風險是你唯一能夠控制的交易層面,你必須接受你是在和機率打交道
Daryl Guppy(澳洲人,知名於中國市場,著有《股票交易》): 保持謙卑。有些人了解市場比你遠遠更多,他們的資訊和分析技能,都顯示在價格活動的走勢圖中,可使用 Guppy Multiple Moving Average 分析這些關係。如果自己的意見與市場價格行為相左,就忽視自己的意見。
Richard Melki(全球宏觀交易策略、自由裁量型、當日沖銷到短中線交易人、RTM 絕對報酬基金的執行長,作者說他是自己認識最優秀的經濟分析師,有連續 24 年的獲利記錄):保有務實的期望、穩健的資本管理系統,運用簡單的交易計劃。追蹤的重要經濟變數包括零售業銷售額、存貨相對於銷貨的比率和庫存水準、製造業 ISM 指數,指數中的生產和生接訂單,尋求格局變數一致才作交易
Geoff Morgan(默默無名私人交易人,將作者推上交易成功正途的好友。開始時是機械型,後來自由裁量。專長風險評估和找尋統計優勢。過去二十一年只有一年賠錢。作者再次游說才願意寫下忠告): 以往任職過的交易經紀公司裏,幾百位客戶裏只有一個贏錢。專注於將虧損最少化,出色的防守贏得比賽
Gregory L. Morris(暢銷書《蠟燭圖精解》作者):兩個字,紀律。紀律協助跨越分析和行動之間的缺口,而這是許多人的絆腳石
Nick Radge(交易界中資歷完整,做過經紀、基金經理人、交易作者、交易教育工作者,著有《日常交易人》和《適應性分析》):堅忍,不屈不撓,持之以恆,才能克服各種困難和挫折。別想要立即獲利,正如你買樓也不會著眼於三個月六個月。市場準備好的時候會獎賞你,你要做的是在他掏錢時站在哪裏。如果 2008 年離開市場的交易人,在 2009 年時執行同樣的長期趨勢策略,他們就自然會獲利。
Brian Schad(曾是美國海豹部隊隊員,讀了 larry williams 的書後得到啟發,並協助出版其《威廉斯商品時機交易》新聞信,運用軟件的自由裁量型交易人):在你交易生涯之初,努力做到在先進的交易軟體平台,定義您的交易觀念、並且回測你的市場信念,越早越好。推薦軟件包括 System writer、GenesisFT。紙上模擬交易,如果操作於接近趨勢結束時,成績會起伏不定,而導致你放棄原本是優秀的交易方法。
Andrea Unger(得過冠軍的當日沖銷交易人,用五分鐘圖,著有《資金管理:方法與應用》,愛研究發展交易策略): 考慮自己個性,選擇適合自己的交易方法 ,一旦決定就邁步往前,直至計劃 告訴你該停止。不能忍受連續虧損,與不能忍受巨大虧損,兩者適合的系統都不同。保持好奇心思考市場的變動
Larry Williams(空前大師無人可代,在沒有電子工具和電腦走勢圖的大半世紀前已開始交易,原創有效交易觀念或多於任何人,接受其指導而成功者也比其他任何人更多,發明威廉斯%R 指標,1969 年出版《選股決定盈虧》,世界盃期貨交易冠軍賽空前絕後的大贏家,不是機械人交易人但非常具系統性,十分喜歡使用 Genesis 系統):有資金管理方法和交易方法都不夠,必須掌握控制權,持續採取特定行動,才能致勝。交易事業是一場戰鬥。問題,而不是答案,才能成就更好的交易人。你需要自己找答案,沒有簡單的答案。交易結合了藝術和科學,數學和情緒。對一個人行得通的,不見得適合另一個人
黃達(Dar Wong,深具魅力,常演說的新加坡外匯交易人,當日沖銷日經期貨合約,發展出 PowerWave 方法,用半小時線圖,只用簡單蠟燭圖,偶爾看隨機指標):採用良好的風險報酬比率,確認自己是當日沖銷還是趨勢交易人,明白交易是機率遊戲
儘管不同大師各有交易市場、時間架構、工具和技術,但是不要相信贏家策略不計其數
他們的個別便宜都觸及本書成功交易通則的要素
結語
這是私人交易人最好的時代,也是最壞的時代。最好的時代,因機構不再擁有任何競爭優勢,進場無障礙,市場上有無數平價經紀商、電子交易平台、即時電子資料
最壞的時代,因為交易人可用選擇多到應付不來,超過九成的積極交易人持續賠錢
願本書所講助你避開最壞的時代
交易要做的功課多於你的想像,能夠管理交易的痛苦才能享受長期的成功
永遠提防簡單的選擇,因為通常那都是錯誤的選擇
確保破產風險為零,最優秀的輸家是長期的贏家,祝你輸得漂亮
20/6/2018
完成筆記於馬來西亞怡保百利廣場大眾書局
此書作者追問方法如何驗證正期望值。《投資長勝的普世法則》則尋根問底,查究一切的投資長勝方法所必須符合的法則。
感謝看到最後,額外送上此圖。
如需中文版圖表,不妨來函告知,我會為你特別製作。