《全球經濟 18 年大循環》閱讀筆記
《全球經濟 18 年大循環:順著景氣循環四大階段,投資獲利和避開風險》
The Secret Wealth Advantage: How you can profit from the economy’s hidden cycle by Akhil Patel
English translation here.
閱畢全篇可領贈品。請享受閱讀。
前言 為何無人料及
英女皇聽畢 2008 金融海嘯的報告,問:既然這麼嚴重為何無人料到
英國國家學術院回信給女王:主因是很多聰明人集體想像力失靈
作者:世上哪門科學可將研究最重要的現象歸咎於此而不受責備?
金融海嘯令作者的家族生意幾乎破產,成為作者研究的動力
早於 19 世紀 Henry George《Progress and Poverty》已研究過相關問題:我們為何一再經歷繁榮與危機期、為何會形成、為何沒人料到、我們該做什麼保持安全
有群學者幾年前就預測到 08 海嘯,致信女王的專家都錯了:金融危機已存在幾百年,乃經濟固定模式一部分
人人都受景氣循環影響,若不聽本書道理,危機會讓你損失慘重
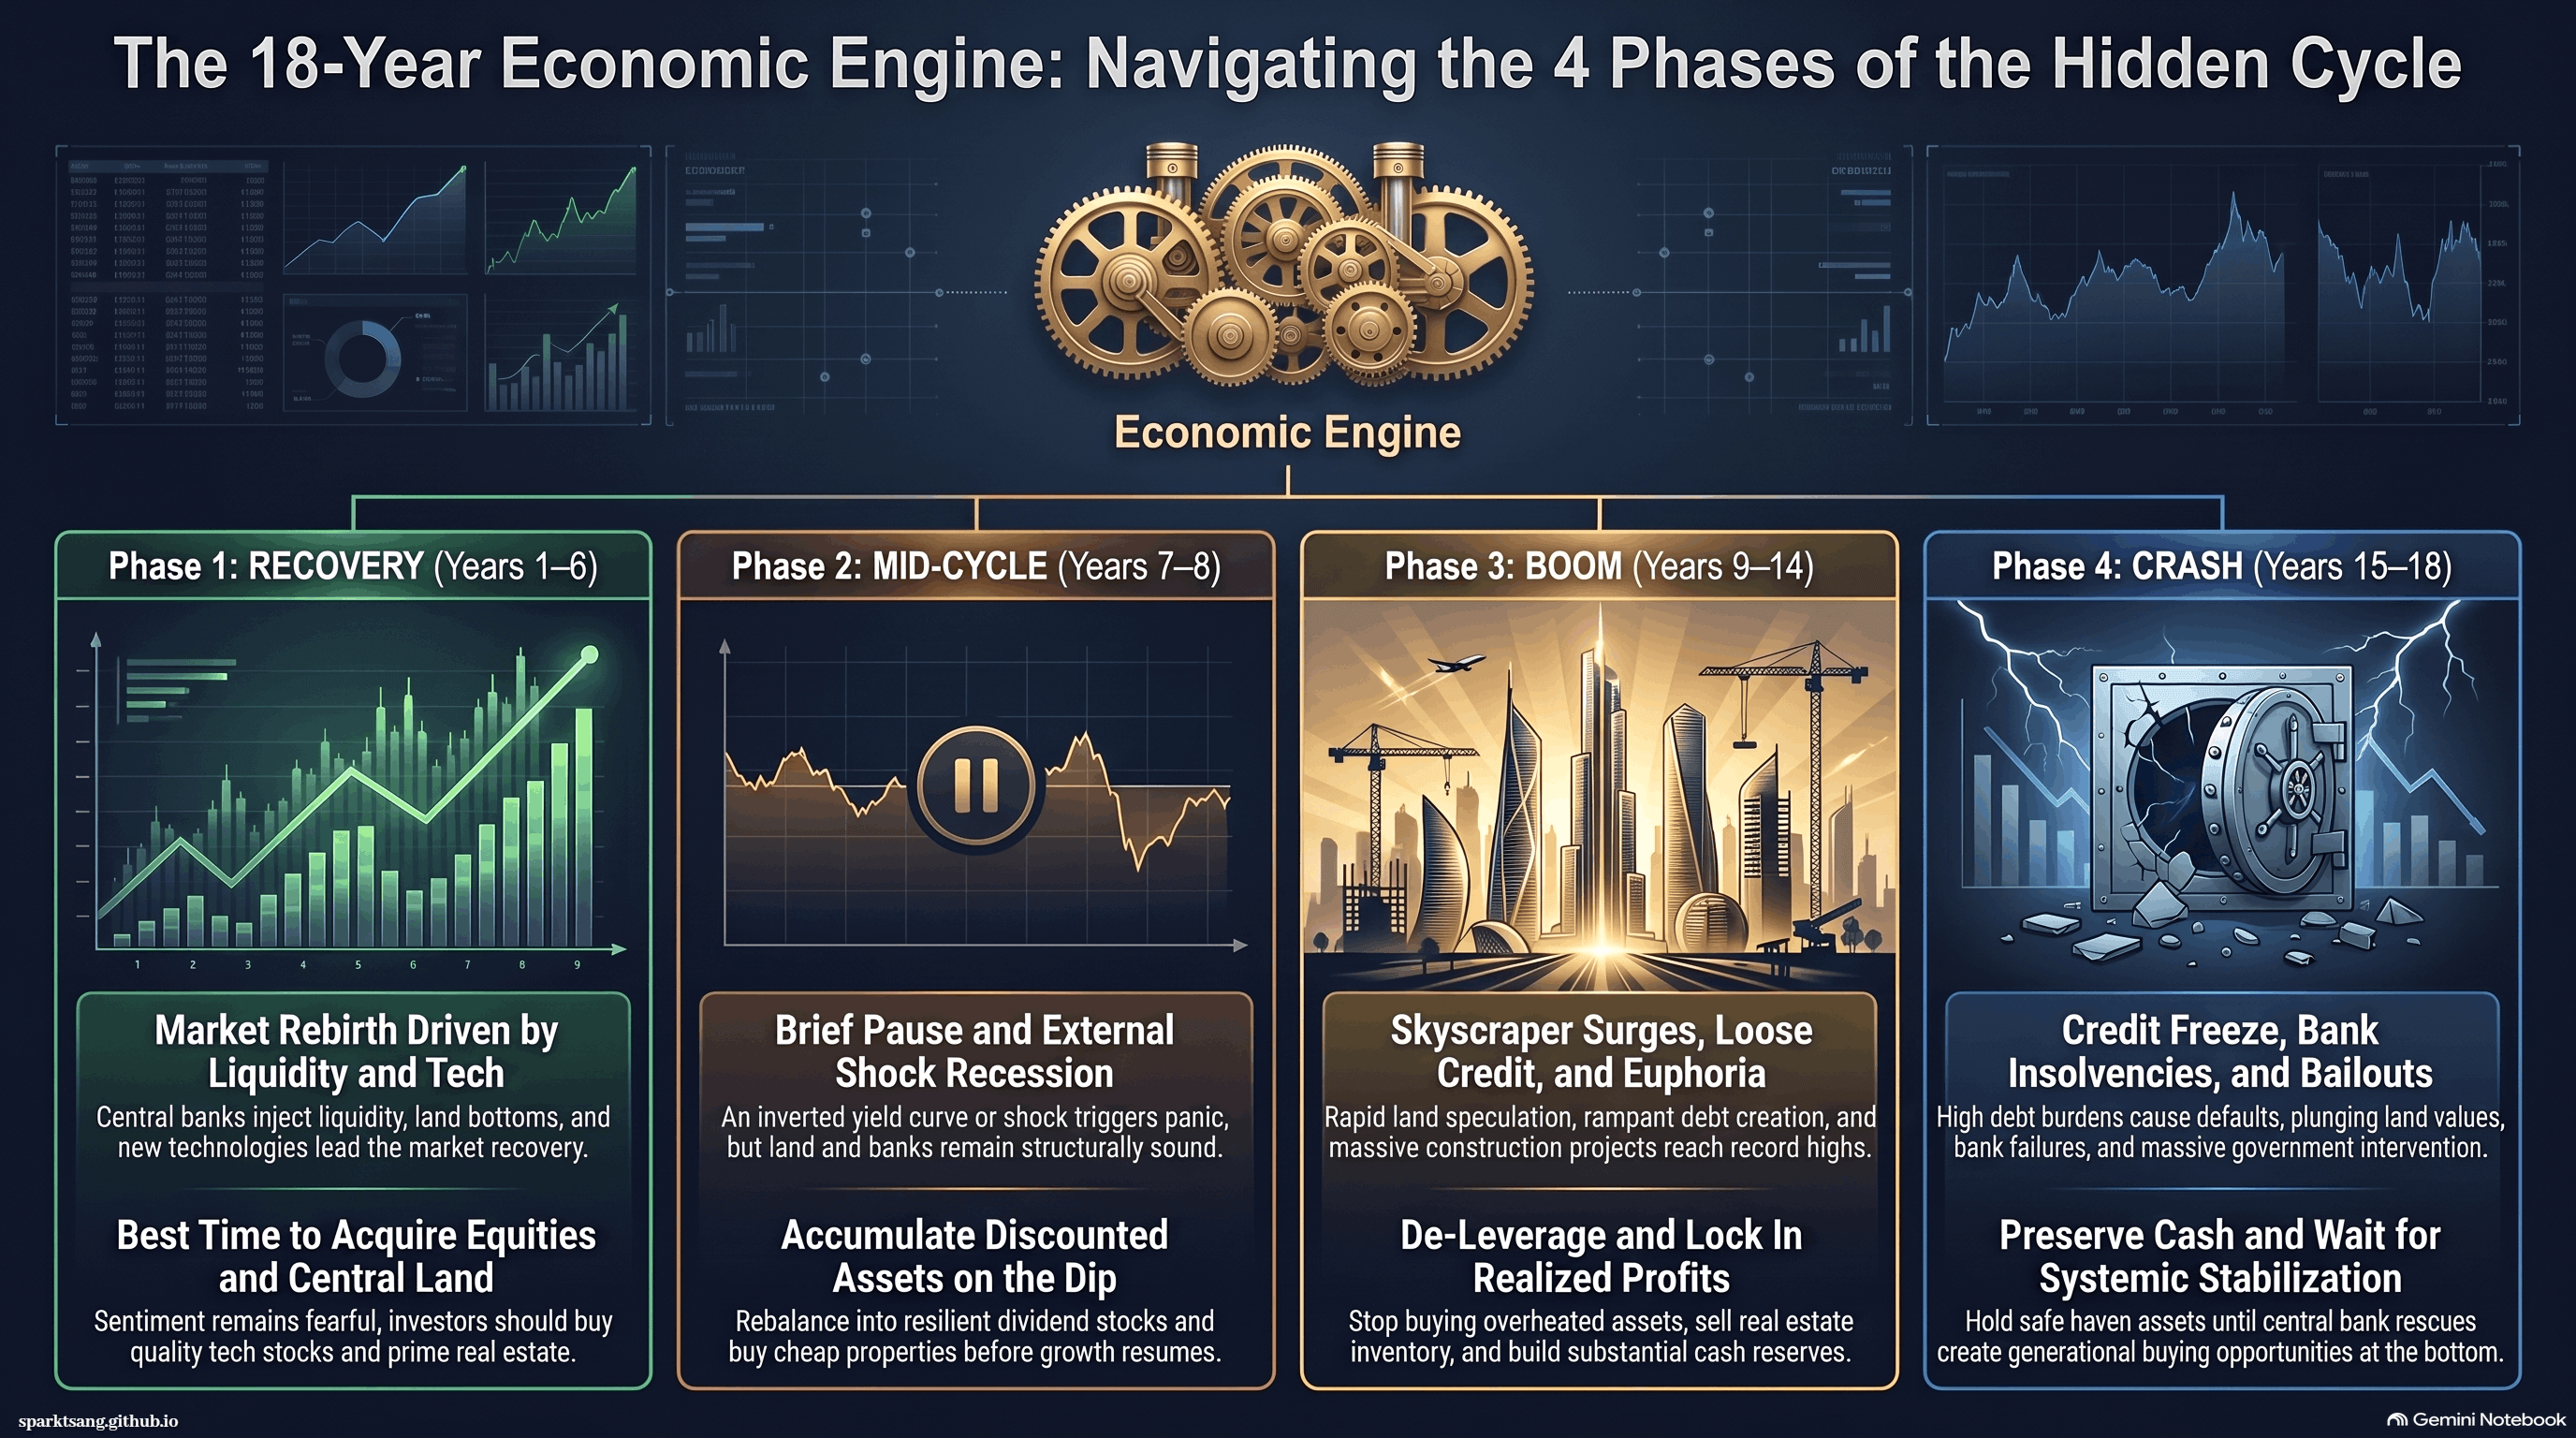
每個循環都有四幕:復甦(浴火重生,信心回升,再度擴張)、中期(輕微衰退、恐懼回升)、繁榮(全面繁榮,信用充足,股樓大漲,超額成長,登最高峰)、危機(崩跌蕭條、萎靡不振)
序言 景氣循環的古老故事
復甦
1907 年大恐慌,此種恐慌已成經濟常態,美國建國以來約廿年必上演一次,但這次危機影響範圍擴及德日意、智利、埃及
銀行骨牌倒閉,政府以美國鋼鐵業壟斷權換取摩根出手紓困,而摩根要把幾位銀行家鎖在房裏直到達成協議
很多人分析危機起因,但真正原因在於房地產衰退
土地市場 1909 年達到低谷,但股市先行復甦,1908 年漲 47%
1911 年經濟有所好轉
1913 年聯邦準備系統成立,為著消滅景氣循環
1914 年 8 月世界大戰,股市停止交易,美國日本提供交戰國武器食物因而繁榮
中期
1918 年 11 月戰爭結束,共兩千萬人喪生
戰場的戰壕培養了致命流感病毒,感染軍人歸家掀起全球疫情,商品價格崩跌,囤積品回流市場,戰爭物資需求消失,1919 至 1920 年陷入嚴重衰退
繁榮
經濟僅 60 日就復甦,咆哮的 20 年代開始,就業機會充足,五百萬返鄉軍人需要住房,點燃建築熱潮
許多人擁車,新的公路系統延續建築熱潮,公路完工,週邊小鎮接連出現
農村經濟低迷,加速城市化
新科技面世:電力、電話、無線電、汽車,造就新的產業;電燈令新的文化活動興起;道路振興旅遊業和旅館業、煉油廠加油站湧現;福特制式改變生產帶動生產與就業增加;無線電改變文化
失業率由 1922 年 11%降至 20 年代末 3.5%,美國經濟年增長率 5%
摩天大樓的新建築形態,令土地只要能蓋高樓,就價格飆升
20 年代變化如此巨大,如同新時代,1925 年時任總統:我們似漸入全國邁向繁榮的時代
1924 年土地榮景如火如荼,土地飆漲,開發商依據未來而非實際需求,銀行體系大擴以貸給建築商及買樓家庭,20 年代私人債務增加 400 億美元,是美國 GDP 一半,房貸餘額增幾乎三倍,股市投機者眾,家庭持有股票增十倍
狂熱:1925 年聯準會配合英國重用金本位制,再調降利率,點燃投機狂熱期,股市於 1926 至 1929 年間升逾 200%,投資信託令投資人只需投入一成資金,其他都可貸款,信託本身也可借錢買股,等於同一資金用兩次,從雞蛋水餃投機股到鐵路股都成了機會,最熱門是電力股佔市場五分之一
最狂熱者在土地,建築物遠超需求,支出大增,建築佔美國經濟兩成,許多全為投資而建,曼克頓新增辦公空間遠超務實需求,銀行對公用事業隨意放款,對地產更是如此
高峰:1928 年當選總統:世界史上現在美國處於有史以來最接近徹底戰勝貧窮的時刻
1926 年營造業最高峰,經濟如日中天
1927 年佛羅里達、日德法土地榮景停擺,快速成長期結束,但銀行仍在放款,商業土地成長仍強勁,美好時光持續,股市表現極佳似無盡頭,但有迹顯示市場過熱,過量興建問題嚴重,成千上萬建築空置
美國聯準會面臨是否不加息讓榮景持續兩難,1928 年不得不行動,致 1929 年市場緊縮,迫使倫敦調升利率,英國投資人紛賣美國投資部位,資金流動變慢
1929 年 8 月世界最高摩天大樓帝國大廈即將興建
危機
災難序幕,道指暴跌,救市無效,但整體經濟似無礙,政府叫企業勿降薪,聯準會降短期利率,銀行出手助消費金融公司,股市反彈漲回一半跌幅,有教授指股價入長峰將續漲
然銀行已負荷過重,農產品價格不復,許多農民繁榮期借錢,如今無法償還大量違約,倘地產熾熱尚無礙能抵消,但土地已下行,多間銀行遂倒閉,共同點為繁榮期承作大量地產貸款
問題接踵,恐慌展開,大企業一一倒閉,銀行不再放款,中小企陪葬,繁榮期詐騙案此時逐一曝光
1933 年羅斯福總統命令全國銀行無限期放假,展示行動決心,重核銀行執照,發佈新政
帝國大廈啟用但找不到租客,被稱空屋大廈,其他代表性建築亦同
美國經濟縮四成,四成人失業,1932 年股市谷底,跌幅達九成,法德受創慘重,希特拉崛起
1933 年 Homer Hoyt 論文《芝加哥土地價值百年史》是土地榮枯循環研究經典,但早在美國建國之初循環已開始,首個重大恐慌在 1798 年
由 1800 到 1908 年土地交易,平均每 18 年登峰,高峰分別是:1818、1836、1854、1872、1890、1907、1926 年,每次與上一循環高峰相距皆 17 至 19 年
論文作者自己也不肯定循環會否持續,英倫經濟學家 Fred Harrison 重新研究其論文,發現雖 1944 年左右的假設高峰因二戰未見,景氣仍持續,結果發表於 1983 年《土地的力量》,並成功預測 80 年代榮景、90 年代衰退、以及 2000 年代繁榮、及 2008 年危機
西方在 60 年代繁榮,70 年代現投機熱潮引爆,一般解釋是 1973 年石油危機後遺,但他反對,因縱無石油輸出國組織,英國經濟也會於 1974 年失陷
戰後循環高峰為 1972、1989、2006,各距 17 年
他還發現英國至少從 18 世紀末開始也出現相同 18 年循環,只是節奏與美國不同,戰後才變為同步,其他國家也有循環,受政治動盪影響沒那麼明確,但從 20 世紀中開始發達國都有此節奏,甚至許多發展國循環也依之
循環相當明確,地價漲 14 年跌 4 年:復甦六至七年,中期衰退一至兩年,繁榮六至七年,共達 14 年,下跌期平均 4 年為循環尾聲
第一章 開始期
奧巴馬就職,金融危機仍肆虐,總統火速以行動振興經濟,2009 年 2 月,簽美國復甦與再投資法,為史上最大振興經濟案,規模 7870 億美元,中國前一年 11 月已宣佈四兆人民幣法案,危機宣告終結
世界最高樓於杜拜啟用
美國與其他股市於 2009 年 3 月 6 日創新低,標普 500 跌至 666 點,跌幅已達 50%
這波領漲由新科技帶動,喬布斯宣佈推出 iphone,至 2012 年近十億人擁智能電話
舊循環末新循環始的熟悉路線:各國向銀行紓困,聯準會公佈的紓困數字是七兆美元,真正投入近 30 兆
救銀行目標永遠如一:讓銀行可即再放款
為強化銀行體系,美國於 2010 年通過新銀行法規,加強監管金融業,尤是大到不能倒的銀行,包括要銀行增準備金
新規則的意外後果之一,是限制銀行放款,經濟壓力未能緩和,調降利率未能刺激成長,於是各國央行改用新工具刺激資金流動:量化寬鬆
聯準會主席提出將銀行與其他金融機構在資產負債表上的資產換成央行儲備,其原理與每次循環的後續處理相同:打消銀行資產負債表的壞帳,釋出資金讓銀行繼續放款,政策壓低長期利率,資產價格回升,不平等問題大增,銀行家得救百姓遭殃
危機時繁榮期詐騙總是爆煲,2008 年底涉款五百億美元的史上最大龐氏騙局曝光
過去 20 年間銀行之間一直操縱同業拆放利率,直至 2012 年才曝光,大眾信任一再被辜負,全球銀行雖付了 3210 億美元罰款,但極少人因罪行入獄
愛爾蘭青年失業率高達三成,西班牙與希臘有半數青年人失業,高昂物價令 2011 年引發了阿拉伯之春,倫敦 2011 年起騷亂,紐約發生佔領華爾街,300 萬西班牙人走上街,2011 年 6 月雅典抗議變成暴力衝突
市場不太在意,雖歐元相關問題引起 2011 年 7 至 9 月的拋售潮,但後來反彈,2013 年 3 月 15 日道指回升至歷史新高,大亨 John Paulson 沒料到地價回升,兩日損失近十億美元
循環開始期的徵兆:過去百年來是美國經濟引領全球走進走出每次土地景氣循環,故等到土地價格出現低點,可確定開始期確實已來,通常在上個循環最高峰約四年後;銀行體系問題必須解循環才能順利開始;政府推出大型刺激經濟方案;新科技出現(2007 年開始的智能手機、1993 年的互聯網、1977 年的個人電腦、50 年代末的高速公路及航空、1908 年的 Model T、1881 年的電力,1830 年代的鐵路)、新領袖掌權(1993 年克林頓及 1997 年貝理雅的第三條路線、1979 年戴卓爾及 1981 年列根的新貨幣主義、1933 年羅斯福新政);收益曲線隨利率變陡;股市是折扣機制,反映的不只是當下的消息,也包括未來的消息,股市落底是上循環尾聲首個跡象;租用空間需求增加導致租金上漲,住宅比商用會更早復甦,土地價格會從低點大致連漲 14 年
致富秘訣手冊首部:最佳買入時刻
開始期;時機:第一至第二年;市場氣氛:否定
壞消息接踵而至,無人相信市況逆轉,投資人受恐懼支配不敢行動
但接下來將是為 14 年的擴張期,只有在中期才會暫時中斷
一、買入強勢股票,尤其是美股及科技股
開始期到最高峰股市平均漲 450%,開始期到中期高峰是 233%
善用非常好的一年(升至少 35%),出現在大跌,政府向金融體系注大量流動性,受益的往往是金融市場而非實體經濟
買美股,因每次循環領頭的是美國經濟
買科技股,科技股會領經濟入新循環, 會比大市早幾個月落底,偏科技股的納指在循環前段超越道指,升幅較大
買強勢股,上一崩跌跌幅較少,比大市更早落底
二、買優質地產
市中心地產復甦最快;有增建潛力的地產;利率仍在低點可以貸款購買;若可慢慢等,買入城市邊緣土地;買入可出租的廉價商用地
三、企業手握現金應該努力擴張
第二章 經濟租定律
一個面積人口很小、無天然資源、低成長、政府低效、受戰爭蹂躪的窮國,可能出現房地產榮景嗎?會:在加沙走廊,安全地方的地產租金大漲,暴富遠快於穩定打工仔和老牌企業家
人們願意定居的土地有限、無法生產
同樣努力工作的雜誌銷售員,因銷售點不同而有不同銷量,這銷量扣除成本就是「地段價值」,這盈利差異現象是為經濟租定律,此一盈餘會被當成租金付給控制地點的人,薪金會被壓低到人能接受的最低標準
地段價值來自週圍的群體,在現代經濟體也來自基建、就業、住宅、公共空間、商店、運輸等,非某人或某企業的行動
Don Riley 發現的吸收定律:土地吸收了進步帶來的收益:朱比利線鐵路延長後,每一站鄰的土地需求增加,價漲,越近車站地價越升
近幾十年內房價收入比例升幅驚人(日本例外),地主從進步獲益不需成本,但有納稅人永無法享受這些利益
資產越稀缺越貴,誘地主增加稀缺性的反常獎勵,導致很多閒置土地,城市閒置建築比例通常 10 至 20%
經濟租定律是經濟的萬有引力定律,後續章節會詳述以下過程:銀行放款,借款人購物力上升,地價加以上漲,牽起建築熱潮,刺激成長,壯大土地市場,高昂地價最終導致企業不堪負荷
致富秘訣手冊第二部:利用經濟租定律
一、必須持一些土地才能享受地價上升的好處
二、要買進未來值未反映的土地,最好買入時機是基建進來前兩年,長線投資者最好買入正在成長的城市邊緣土地,等待城市擴張
三、勿買未來增值已反映的土地
四、買入前做足功課,細研地點品質、買方需求、未來需求預測
第三章 擴張期
擴張期大約在循環第二年開始直到第六年左右
2012 年倫敦奧運,地主是最大贏家,因為大量鐵路公路商場公園進場,奧運結束後地產市場驟熱
美股繼續上揚,其他國家貨幣寬鬆隨之上揚,2013 年後這些股市都突破上一循環最高峰
智能手機等新科技引領改變,新銀行和融資公司放款更有效,同時各大城市房價迅速上升
2014 年國際貨幣基金副總裁表示地產市場成長很難以持續,因為六成國家過去兩年地產價格都上升
美國經濟率先復甦,美元大升,歐元兌美元大幅貶值至近一比一,油價 2014 年大跌
各國央行繼續低利率政策,資產價格迅速成長,即使有伊斯蘭國崛起、克里米亞入侵、敘利亞難民危機都繼續,許多評論家不解
中國在 2014 年前 12 年,有 1.4 兆美元流出,西方地產與藝術品價格也因此大升
薪金趕不上樓價,年輕人越來越難買樓
中國地產價格 2012 年觸底後開始大升,到 2014 年當局認為過高,管制價格才下跌
中國以一帶一路輸出大量基建,令地價迅速上升
由於經濟租定律,成長好處分配不均,歐美政治動亂大增
2016 年一個地產大亨當選美國總統,他靠循環致富,卻說要為被循環重創的人討公道,更諷刺的是他支持者中有銀行,因他承諾要鬆綁限制銀行放款的法規
市場不在意意識形態:索羅斯 2016 年特朗普當選後放空美國市場失十億美元
2018 年 8 月 2 日蘋果成首間市值破兆企業
所有主要城市地價持續上升
新任聯準會主席開始加息,2018 年市場一片狂喜,擴張期漸進尾聲
擴張期的跡象:
一、新建房屋增加:高樓價衍生更多新樓,刺激土地需求,增加經濟活動,企業擴張聘許多人,循環第二至第三年到處都有鷹架、起重機,住宅率先增加,商用地產需求也逐漸成長
二、新區變熱:例如 2012 年後的東倫敦,鄉間新城市如曼徹斯特,荒廢地區地主突然發了橫財
三、政府投資:基建正在興建或已完工
四、放款增加:銀行資本重整,隨著地產上漲重返市場,初創因放款成長,首購族怕階梯越來越斜竭盡所能買屋,法令鬆綁是浮上面的議題
五、閒置土地也有人買進:因核心地段地價太高,建築商轉向新地點
六、收益曲線變平:成長強勁後市場預期短期利率將調升,緩解漸升通脹
七、低點反彈的股市通常上升至少四年,銀行股要更久才回升,因需時脫上一循環壞帳,如從低點起飛逾四年且速破上次循環高點,那整個循環前半都會是牛市
八、美元走強:迄今每次都是美國帶領全球進出地產循環,美國率先走過擴張期,帶動市場對美元需求
致富秘訣手冊第三部:擴大投資組合
擴張期;時機:第二至第六年;市場氣氛:樂觀
現在是樂觀、行動的時候
一、分散投資:科技股領跑,但許多行業開始爆發,要買走勢向上股票,記得看長遠;資金會在類股間輪動,消費品、原材料、能源股,接下來又留入週期性產業例如建築、地產股;銀行股表現落後,再過幾年將復甦,那時買入;可續持美國追蹤指數基金,也可分散其他市場
二、地產投資:放款復甦宜貸款,用低利率持續買入;買入新的熱門地點;想起屋可找到開發良機;經濟擴張可投資於商用地產
三、買入商品:穩定復甦期要買入工業商品,尤是與新科技、建築有關的工業商品,如鐵、銅,美元升值對商品走勢有利
四、買入美元:循環前半段美元會對其他貨幣升值
五、考慮另類資產:代表新典範的資產可能形成泡沫,常與新科技有關,少量注資勿長持,準備在此階段末或下階段初賣出
六、企業繼續擴張:現時貸款利率優惠
第四章 經濟租的延伸
科技進步,土地對未來循環還有如此大的影響力嗎
確實土地並非為一租金來源,來源包括自然資源、網絡基建、法律構件如獨佔權、執照
2015 年有歌手的 uber 司機被巴黎群眾暴打,正源於執照爭議:的士標章有限,為小數人所持,他們以執照賺租再買更多標章,創新使其價值重挫
數碼平台是越來越重要的經濟租來源,其優勢在於:網絡效應(用戶越多,服務價值越高)、規模經濟(對手要付出極高才能達到相對規模及競爭力)、範圍經濟(優勢可從一個領域轉移到另一領域,例如賣書的優勢轉移到賣家居用品)
19 世紀列富都是私營方式收取租金,如范德堡、洛克菲勒,21 世紀上映同樣歷史,只是換一批人:Bezos、Musk、Zuckerberg
網絡平台公司更能彙整大量用戶行為資料集,用於商業,以前的殖民強國也意想不到
致富秘訣手冊第四部:買入有數碼、自然或法律優勢的企業
一、數碼租的價值代表控制網絡空間程度,數碼世界租金將會與現實經濟租類似
二、投資據護城河公司:擁有數碼空間、受惠於天然資源(如能開採小行星礦物或獨家進入太空權)、有執照(可在越趨活躍的經濟領域服務)
第五章 經濟學的腐敗
大富翁桌面遊戲的發明故事十分精彩,遊戲中印證了首個壟斷土地的玩家即能控制全局,真正發明者 Elizabeth Magie 的發明目的是想體現知名經濟學家 Henry George 的思想,受到根除貧困的使命驅使,他發現李嘉圖的經濟租定律導致富者越富窮者越窮,也是工業經濟每隔一陣就遭毀壞的原因,導致大部分人破產經濟永不穩定
按現制,公眾創造的價值被少數吸乾,是因土地集中於少數;Henry George 解決不平等及景氣循環問題的一套方案:問題既是出於土地投機,公眾產生的價值被私人拿走,解決辦法即收服務費或土地稅,將此價值歸公,滅土地投機誘因,使沒人能取土地漲價帶來的非勞動所得,還其利予眾,投資基建、公共服務,以增生產力
以上解方體現於發明人的遊戲的第二個版本:玩家支付地租給全體國民,在付房租給屋主:無論遊戲持續多久,無一玩家能壟斷土地使人破產,每個玩家都能受益
沒受正規教育的 Henry George 於 1879 年發表 progress and poverty 一書闡述發現後,各界大表讚賞,世界各地都有人發起運動響應解方,1890 年代該書賣三百萬本,暢銷僅次聖經,1891 年英揆也認同其理念
1909 年自由黨政府預算案包括第一批依照 Henry George 的主張做出的稅制改革條款,是為「人民預算」,但真正的敵人士乃控制公共事務的貴族,由世襲地主組成的上議院
下議院通過議案,上議院領袖 Lord Lansdowne 動用否決權,引爆憲政炸彈,1910 年兩場大選決定是否廢除上議院權力,1911 年國會法正式廢除其法案否決權
幾場選舉下,自由黨政府失下議院優勢,雖推出地價稅,但一戰爆發後停徵,戰後保守黨政府又廢除,甚至將收來的地價稅還給地主,如 Lansdowne 所說:地主貴族與政府是一體的,政府只不過是維護地主權力的組織
Henry George 理念仍擁護者眾,地主深明破壞憲政的政治反擊無法持久,學術成為戰場
當時美國最有名望學府都有地主資助,賓州大學經濟學家 Scott Nearing 因認同傳播 Henry George 的理念而遭革,但地主還需比壓制學術自由更一勞永逸的辦法,免得春風吹又生,辦法就是重塑經濟學,由哥倫比亞大學兩位經濟學家 J.B. Clark 與 E.R.A. Seligman 領軍
Henry George 主張土地要收服務費而不是按照薪酬獲利收取服務費是因為土地作為生產要素具有獨特性,徵稅會扭曲破壞經濟活動,因此從學術上要推翻其主張,首先要證明土地並不獨特,但如何證明資本設備跟土地一樣?無法證明
Clark 的辦法:將經濟學帶到幻想領域,在這個粗陋到了極點的幻想世界,資本永恆,如柏拉圖式的靈魂:你要花錢才能起工廠,也要花錢才能買地,故廠和地無異,兩者都是資本,都是永久的,地段並不重要
論點站不住腳,但在行銷包裝下,有了新名稱叫「新古典」,彷彿源自洛克、Hume、Smith、李嘉圖、重農主義者的古典經濟學,看似可信又經過更新符合現代需求:這如同惡意併購經濟學(參見 Harrison and Gaffney 1994),用越不精確越好,惑亂的種子,取代合理論證和正確診斷,令人髮指
這就是為何現在經專業訓練的經濟學家都不曉經濟租推動經濟體走過景氣循環的力量,也不知景氣循環存在,更不可能預測
現在不平等越來越嚴重,但相關分析非常混亂,無一指出我們處理土地的方式才是問題根源;原本的經濟學整個基礎被推翻,就是為了不讓正確的思想危及富人的利益,正如同大富翁遊戲被 Charles Darrow 竊取後,到頭來淪為宣傳地產炒作的工具,並且瘋魔全球,極端諷刺
1990 年 11 月 7 日蘇聯解體前夕,30 位全球最知名的經濟學家聯署公開信,呼籲戈爾巴喬夫推出收取地租的政策,以利蘇聯的市場經濟轉型,三位為諾貝爾獎得主,另有一位後來榮獲諾貝爾獎,俄國人民普遍支持
然 1989 年之前幾年,國家安全委員會 KGB 料到蘇聯將瓦解,預先竊財維持影響,並與西方企業勾結,後來 1991 年 8 月強硬派政變失敗,原因之一就是 KGB 想繼續竊財而不支持
30 位知名聯署人招架不住西方機構,尤是國際貨幣基金與世界銀行的壓力,這些西方機構想將俄羅斯的自然資源全面私有化,屈於其壓力,葉利欽主導史上最大的土地與自然資源贈送活動,也即複製西方的土地獨佔權制度
結果就是俄國預期壽命直線下降,嬰兒夭折率上升,自殺與酗酒增加,亂象層出不窮,政府更於 1995 年瀕破產,寡頭商人借錢給政府續命,但拿到國企的股份作為抵押品,1996 年這些寡頭知道葉利欽是個負擔,策劃了又聽話的職業官僚普京接班
豈知普京非可任人操弄的木偶,他操控政治,壓制金主,竊政盜財,鞏固權力
致富秘訣手冊第五部:控制租金即控制世界
一、只參考了解經濟租的專家的分析
二、要承認經濟組定律的存在
三、只要有人倡儀改革就要支持
第六章 高峰期
處處見過度情況:2019 年摩洛哥遊艇博覽史上最盛大,總價值 43 億美元;股市漫長牛市第十年,史上最長;各地市場一片熱鬧;大麻概念股大升;全球建築高度破頂,2019 年摩天大樓落成豐年有 26 座,2020 年有 37 座將落成,半數位於中國;大多數先進國家樓價重回史上最高點,而且繼續上升
聯準會考慮加息,指標顯示全球經濟催趨緩,但投資人不顧警訊繼續投入市場,2019 年 10 月標普 500 首破三千點,2020 年 1 月世界經濟論壇氣氛牛氣沖天,特朗普吹噓美國處於史上最大榮境,橋水基金財務長聲稱循環已不存在
這一階段提防以下現象
一、奢侈行為:伴隨名人宣稱與跟榮景盛世,暗示踴躍買入
二、漫長牛市:通常處於或會到歷史最高點
三、地產市場創新高:大型建築商營收獲利創新高,但股價下跌,因為其便宜買入的土地都已興建,只能到較貴土地起樓,甚至在二級三級城市尋找開發機會
四、銀行放款:多數地方已回歸正常,銀行獲利升高,股價也反彈,循環全速行進
五、收益曲線倒轉:經濟指標整體樂觀,但也有警訊代表即將放緩,收益曲線倒轉也是警訊之一,為象徵經濟趨緩最可靠的領先指標,但眼下很少人留意
六、誇張的公開言論:只要知名政治人物或企業家公開跨口如今盛世景象,就代表高峰期即將結束,1999 年 10 月有本廣為宣傳的書,稱道指被嚴重低估,兩月後登最高點即瀉四成
致富秘訣手冊第六部:勿迷失於虛榮
高峰期;約略時機:第六與第七年;市場氣氛:信心過高
一、勿再買入股票,備閒置資金待衰退期把握機會
二、地產投資保留安全邊際:賺取的現金需足以承受所有問題,如循環下階段可能發生的租金下跌、拖欠債款等;如想縮減組合規模,現正是賣出時機勿錯過;地產開發商最好賣掉存貨,否則就要準備長持;借錢很易也勿累積債務
第七章 衰退期
影響市場信心必須是重大事件,2019 年 12 月 31 日中國向世衛通報武漢肺炎死亡案例
美股 2 月 19 日衝上高點隨即下跌;3 月 11 日世衛宣佈疫情爆發,各國陷入恐慌,經濟全面停擺,美元短缺,全世界最安全的美國國債也很難賣出
石油輸出國組織無法就減產共識,油價大跌,某個四月天現貨石油價格暴跌至每桶負 40 美元
聯準會擔任救世主,買了美國國債市場全數的 5%,任何國家央行要以美元應付需求聯準會都會提供;資產拋售終停,3 月 23 日市場恐慌消退,各國開始振興經濟
開發疫苗公共支出史無前例,不到九個月首款疫苗獲准使用,接種潮展開,接著是經濟解封潮
崩跌中牛市遮蓋的詐騙現形,例如 Wire Card、格林希爾資本、螞蟻金服,共通點是與掌權者關係密切(本筆記編按:美國製人工智能分析顯示,螞蟻金服運作雖有風險但並非騙局,與崩跌關聯亦弱)
各國央行向金融體系挹注大量流動性,本年股市勢必表現極佳,評論者看得一頭霧水
復甦何以偌快?雖負面新聞不斷轟炸,但此非金融危機,並非地產市場或銀行體系崩壞,反之它們非常穩固;注資遠高實際所需,通脹是遲早
疫情無法外遊儲蓄額達新高,興起住家改造潮,地產市場購買欲也大增,投資狂熱出現,比特幣高位比 2020 年 3 月低點高出 17 倍,經濟體解封後空間需求大增,建築業榮景再現,商品價格上漲
疫情間國內外衝突與緊張形勢升溫,美英把握機會派軍艦到俄國北極區,中國以國安法壓制香港民主,越來越多噴射戰鬥機飛越台灣上空,2020 年 6 月印度與中國軍人爆發小規模衝突
不同地區的人受疫情影響不同,體制不公是民怨溫床,Georgy Floyd 事件引發 60 年代以來最大規模種族正義遊行,抗議背後種種因素或多或小與經濟租定律造成的不平等有關
衰退期會依次發生的事件:
一、經濟放緩:收益曲線倒轉,外部衝擊引發信心危機,接著是恐慌,就如 20 年代循環中期遇上商品價格崩跌和西班牙流感,2001 年循環中期受到 911 撼動
二、股崩與詐騙:二戰以來衰退期平均跌幅 38%,復甦平均需兩年,存活大使報道大規模詐騙令氣氛更低迷,一如 2000 年網絡泡沫爆破後陸續發生恩隆、世界通訊、安達信會計師事務所等醜聞
三、果斷有效的措施:包括減稅、貨幣寬鬆、投資、基建等,發生在衰退期的事件無論多嚴重,經濟都能迅速復甦,很多人沒注意到原因是有地產市場支撐,地價也沒下跌
四、銀行與地產維持穩定:銀行放款仍然強勁,沒有槓桿過高
五、遷徙潮:基本動態相同,為搬出市中心之外,因價格不斷高漲
六、「新時代」:衰退期及相對迅速的復甦,有很多人覺得我們邁入新時代,要思考新方法,還會有新的社會運動
致富秘訣手冊第七部:保持穩定
衰退期;約略時機:第七與第八年;市場氣氛:恐懼
一、高位賣出股票,等到低點再買回
股市會率先走出衰退期,地產與銀行股股價也有支撐,因為此時並無土地危機
不需費心研究,想知道哪些股票值得投資,只要找出率先登史上高點的股票
若不賣,可轉入產品需求穩定的公司,如公用、醫療,或收息股
二、地產繼續持有,恐懼最嚴重時買入
經濟衰退迫使很多人重新租屋,帶動租金上升,但隨著經濟復甦,較高的租金會轉化為較高的樓價
尋找賤賣房產,現在是買入好時機
買入政府要振興經濟方案的地區,這些地區會起新的基建
銀行體系仍然穩固,政府為對抗衰退會降息,銀行會繼續提供廉價資金,借錢買地產是好策略,前提是把握循環的正確時機
一般而言,循環前半段住宅漲幅大於商業不動產,商業不動產在循環後半段更強勁,現在值得考慮投資但要謹慎
三、企業要保持安全
企業的實力與顧客的實力息息相關
撐過衰退期,復甦速度會比上次危機快,但中間需用閒置資金
仔細評估支出,盡量刪減
避免裁員,應改為縮減工時
投資精實、能撐過衰退的企業,一旦復甦就能速擴
第八章 貨幣的魔法
西太平洋雅蒲島居民用巨型石輪作貨幣,但縱沉沒,其他人仍承認,持有者仍可用來交易:交換經濟是以信任為基礎
明乎此,貨幣本身並無價值,討論貨幣的形式,就像討論小說寫在哪一種紙上
在現代經濟體,市面流通的貨幣供給多是由銀行創造,這項事實能破兩障:一、銀行拿存戶的錢借給他人;二、銀行以部分準備銀行制度,能倍增存款,因它只需保留所有存款的一小部分
這等錯誤觀念影響多大,可見於比特幣論文,「我們須信任銀行為我們保管錢,但其卻把錢借出去,只保留一點點」
只少數人知道銀行製造貨幣的秘密,直到 2014 年英格蘭銀行才承認銀行確能創造及摧毀貨幣,似是官方首次聲明
銀行並非存貸中介,也不會倍增存款,是在放款時創造貨幣,是先有放款再有存款,有人向其還款則貨幣會被毀滅,這是銀行不同於股市債市之處,後者只能重新分配既有貨幣
貨幣滿足了經濟體對信用的需求,貨幣若能讓有信用又可靠的借債人增加實質生產,制度也即健全
銀行不能無限造幣,要符合法規,銀行如缺現金可向央行或其他銀行借錢,央行規定其須持有佔放款一定比例的資金為準備金,且要有足夠應付部份放款呆壞(資本適足率)
不斷成長的經濟體需更多貨幣促進交易,貨幣供給量長期應增加
銀行造幣若非用於生產,就會不健全
如今大多數貨幣並非用於生產,而是用於將土地證券化,也即借貸給人買地,這種抵押業務難以提升經濟體的生產力
銀行承造地產按揭,獲利豐厚許多,貸款若呆壞,銀行能收樓,表面萬無一失,尤是地價上升週期
土地並無成本,市場也無競爭,買家願意花多少錢買地,多半取決於能借到多少,遂成自我強化效應:地價上升,銀行就會創造出更多買地所需貨幣,土地開發範圍擴大,新的土地進入經濟體,要借更多錢才能起樓,要借更多的抵押貸款買地
經濟繁榮期,無論借出還是借入一方,獲利都水漲船高,投機炒作容易失控,由此可知銀行放款為何會擴大土地榮景,信用循環為何又與金融危機密切相關
最終銀行法令也無法控制,因貨幣如同經濟體其他每個層面,變成與土地循環息息相關,且依循經濟租定律,系統的槓桿與風險勢必越來越高
銀行可向央行借款,或從貨幣市場取得準備金,叫做短期借款以供長期放款,這模式是因銀行借款的利率低於放款的利率,差距為淨利差
銀行能迅速擴大放款規模,是因銀行在繁榮期競爭極烈,銀行間市場樂於放短貸給越來越多銀行,助其擴大,因其營運貌似益佳,這又因大多抵押品也即地產,價值都不斷上升
表面繁榮之下,體系越來越易受信心危機影響,繁榮期需要越來越多資本流動,才能延續,一旦變慢體系就岌岌可危
每次循環都有能提升銀行效率的新科技新技術,20 年代是電話、打字機、計算機、錄音機;70 年代開始 swift 支付系統問世,提升國際銀行體系;2000 年代是全新網絡科技、自動化信用評估:全都降低造幣的成本
此外新銀行先後成立,往往營運更精、成本更低、有科技優勢,積極搶奪地產業務,動作頻繁
不會造幣的影子銀行也會加入市場,其不必遵守銀行法令,但會將貨幣引入地產;競爭激化,現有銀行須放寬標準,續求圖利之機,遂政治施壓,要法令適應市場
多數貸款流向地產,有生產力的企業的貸款因此減少,金額縱龐大但體系的流動性下降,因為地產貸款還款期較長,久而久之利率因此調升,在繁榮期尾聲,企業兩面受壓:租金、貸款利息均上漲,導致投資減少,直接影響大型部門尤是建築業
建築業一走緩,就業與需求隨之下降,危機引爆,銀行資產負債表滿是地產貸款,若打消必損失重大甚至破產,解方是抽小型企業銀根,倒閉與失業潮遂起
致富秘訣手冊第八部:銀行能從經濟租定律獲利,不妨投資一間
貨幣是造出來,循環後半是銀行從放款業務高額獲利之時
金融體系互有關連,問題會如野火蔓延
借錢投資高獲利的實質資產是理想策略,但要在正確時機出手
第九章 貨幣的魔法(二)
馬可波羅於大都發現貨幣的魔法:在可汗統治範圍內無人敢拒收官方的紙幣
國家發執照給銀行允其造幣,且能決定何者是貨幣,自身也能造幣
我們有一種根深蒂固的觀念,就是政府與人一樣,要先賺錢才能花錢:這跟以為銀行將存款戶的錢借給貸款戶,同為重大誤解
貨幣是政府創造的,沒有政府造幣,企業和家庭就無錢可用稅的方式繳回;在現代經濟體,貨幣是政府提供
銀行創造的貨幣,最終都是償還給銀行,若有更多回流到政府,那必是來自政府
繳回給政府的稅金等於被刪除,等到需要用錢時再被創造
政府看來維持資金用於支出,實是方便追蹤收支,只是會計工具而非財務機制:政府的收入與支出並不存在因果關係
貨幣是直向從政府流入經濟體,跟私營者銀行橫向貨幣流動不同,這橫向的貨幣是由銀行創造,還債時被消滅,不會計入經濟體的貨幣總量,因為不論貸款創造多少貨幣,都被還款摧毀
主權發行的直向貨幣則留在經濟體直到繳稅時被丟棄,經濟體成長便需更多貨幣交易,主權會不斷滿足貨幣需求
造幣進而記帳的能力就是貨幣主權,歐元區國家將貨幣主權交給歐盟,故無自己的貨幣主權;與他國貨幣掛勾、操縱匯率的國家也沒有貨幣主權
說國家沒有錢的政治家錯得離譜,根本只是需要創造更多貨幣,奧巴馬於 2009 年的振興方案是全球經濟得以走出循環低點的關鍵
並不是有貨幣主權就能無限供應貨幣,但這些問題與缺乏資金、缺乏貨幣無關
政府課稅目的:
一、政府要供應而非直接指揮控制生產(像計劃經濟般),故要運用私營部門滿足需求;以自己發行的貨幣課稅,就創造了對該貨幣的需求,故此國家與市場之間是共生關係、互相依賴
二、控制通脹:基於經濟體生產力上限,創造太多貨幣即使增加生產也無力吸收,會引發通脹,政府課稅能減貨幣供給量,加以調節
三、解決分配問題
四、訂罰金,如環境污染等犯行
政府借錢目的:
一、應付公共支出:同時讓經濟體中的貨幣總量不變
二、私營部門的儲蓄工具:用貨幣停泊在政府公債之類的投資工具;政府赤字反映出私營部門的儲蓄水準
有認為增加公共開支會導致加息,造成無法負擔的債務,其實風險來源正相反,政府造太多貨幣將導致降息,有些人會借貸太多
大多數情況下公債佔 GDP 比例並非最值得在意,真正重要是私人債務佔 GDP 比例(數據來源:bankingcrisis.org;筆記編者註:速覽圖表,美國此一比例的攀升情況,與景氣最高峰的年份,關係似不明顯),在現實前者爭議越大,越少人關注後者,及後者的主要用途:地產投機
這 1971 年布列頓森林制度終結後的新現實,很多人還沒領悟:格林斯潘在 2005 年美國國會聽證會上,就提到政府想繼續多少貨幣支付給別人都無人能阻,所以有需求才會支出的津貼經費並不會短缺,換言之,美國聯準會主席認為政府資金無上限
劍橋大學經濟政策小組 1970 年代展開研究,追縱貨幣在經濟體內的流動,並將經濟體分為三個互斥的部門:私營、外部、政府
其證明了經濟體的總收入即 GDP,是三者貢獻總和,表示私營部門淨收入約為正,貿易餘額就必須為正,或是政府部門須支出大於稅收;同時若政府有盈餘,又有貿易逆差,那私營部門必然衰退:這角度下政府有盈餘並非甚麼好事
私營淨收入若負,則支出會減少,步入衰退;或者唯有耗盡儲蓄或借更多錢
投資人希望私營有淨收入,就代表應希望政府大舉支出、減稅,同時有大額貿易順差
回顧之前提及的效應:股市表現極好,出現在股價大跌後、政府向經濟體注入流動性之時,也即增加貨幣供給之時
政府創造貨幣的限制來自:
通脹:造幣過多會引發通脹,但應注意政府花錢推動醫療教育基建等,反提升整體生產力,而非推升通脹
匯率:貨幣供給增加,本國貨幣會貶值,出口機會增加,但進口會更昂貴,需要平衡
土地:很多人不了解,經濟體出現失業,主因是土地閒置,沒用於生產;政府投資越多基建,地價越升,引發扭曲市場的投機行為
致富秘訣手冊第九部:政府會造幣,跟著政府投資
一、政府是循環一部分,非凌駕其上:政府種種作為,多半是推升資產價格
二、政府會在不出事下盡量造幣
三、致力經濟的政府會推升經濟成長:新幣進經濟體,市場轉而向上,即投資最佳時機;同理,政府削支,尤是在循環最高峰,可能導致經濟放緩,須謹慎
第十章 土地榮景
1839 年循環的中間點,英國經濟正衰退,政府增加支出及降低貨幣成本以讓經濟復甦
政策有效,衰退隔年結束,企業獲利恢復,股市開始上升,女王搭火車點燃料眾人對鐵路的興趣,一波鐵路投資熱潮興起
銀行放款鬆,1845 年多達 1238 項鐵路興建計劃尋求資金,1843-1846 年鐵路類股市場指數升一倍,鐵路沿線地價大增被《經濟學人》稱為史上最大泡沫,不少國會議員也參與,賣同意票換股,許多計劃根本是詐騙,推銷股票但最終不會興建
榮景現象:
一、由替代事件開始,例如女王搭火車,其他循環的替代事件包括降息、金融法令鬆綁(80 年代日本)、大幅減稅(2001 年美國)、戰爭結束(1815、1921 年)、疫情與國際危機(1921、2021 年)
二、以新科技為重點,開始期都是新科技帶動,但新科技對於整體經濟的影響,要到後半段榮景期才會明顯得多,除了鐵路之外,還包括 1820 年代的運河、1920 年代的汽車、電話與電力、80 年代的個人電腦、2000 年代的網絡
三、基建:政府會大舉投資,努力延續榮景,包括 1920 年代鋪路供汽車行駛、50 年代高速公路、洲際公路與機場、2000 年代固定網絡與行動網絡
四、地產榮景擴至新區
五、放款寬鬆:私人債務佔 GDP 比升高,代表銀行放款正推升樓價
六、政府助長榮景:包括善意的法令、或貪腐,如 1840 年代鐵路榮景中議員受賄投票
七、股市大升:股市能預先反映未來
八、全球繁榮:資金總是尋找新機會,許多最好的機會都在海外,19 世紀英國資金創美國繁榮,包括 1854、1872、1890 年代循環最高峰前的鐵路榮景,以及 1920 年代的繁榮,二戰後美國資金帶動了拉美、東亞及歐洲的繁榮,循環後半段,美元通常對其他貨幣貶值進一步推升全球榮景
九、投資人亢奮:投機變成情緒需求,傳媒也在推波助瀾
致富秘訣手冊第十部:善加利用榮景
土地榮景;時機:第九至第十二年;市場氣氛:亢奮
資產價格大漲,留心自己情緒,小心各種詐騙
一、繼續買股
科技股可能率先走出低點,但可能不如大市
買入新興市場股票基金
買入商品生產國的基金
買入與土地榮景最相關的類股,包括建築類、reits、銀行類股、受惠於租金收入及執照類的股票
二、買入基建即將進駐的地產
榮景期間,起樓越來越是投機,確認地區的成長潛力
仔細做功課,確認安全邊際
住宅不動產:留意地區主要買家喜歡的產品
商用不動產:企業移入的地區
使用槓桿:讓租客幫你還債,趁利率低時用固定利率,榮景期間通常加息
趁榮景期未結束,賣掉地產
三、買入商品與黃金:
榮景會推升物料需求,且物料通常美元計價,而美元通常後半段貶值,加以推升原物料價格
黃金與貴金屬依循但不會引領商品整體趨勢,金價會從土地榮景剛開始的幾年的低點,到循環即將結束時開始回升,這是買金好時機
四、做多其他貨幣放空美元
美元貶值能提升全球 GDP,商品價格也會上升
美元主要相對貨幣是歐元,故歐元會升值
五、買入另類資產如收藏品但留意風險
這類資產常出現大舉買入、恐慌拋售的現象
第十一章 長循環
上世紀傑出經濟學家康德拉季耶夫遭史太林爪牙所斃,因他發現商品價格走勢的長循環
他受命找出西方資本主義終點,1926 年 2 月 6 日他在莫斯科經濟學研究所發表結果:商品價格走勢會上漲 25 至 30 年,下跌時間長度差不多,整個循環為 50 至 60 年,1789、1849、1869 觸底,1814、1873、1920 是高點,上升時西方經濟體會擴張,向下代表艱難的蕭條期,他認為推動循環的力量是一波波的科技投資
其研究的「重大瑕疵」就是資本主義不斷循環沒有終結,故被打成支持市場
以下為循環週期、開始年份、最高峰年份、結束年份、及主要科技
第一次:1789 1814 1849:工廠生產與運河
第二次:1849 1873 1896:重型機械鐵路與電報
第三次:1896 1920 1955:重工業與機械、汽車、電話
第四次:1955 1975 2001:自動化生產、商用航空
第五次:2001 2027(預計)2050 年代(預計):網絡、手機、近地經濟
資本投資的流向決定了每次長循環,下修期投資回報低,但伴隨新科技而來,是回報增加的機會,以及完全改變經濟、通訊、運輸、互動方式
隨著新循環開始,資本從成熟產業流向新興產業,須要有巨額投資才有新科技面世
長循環上升期造就格外激烈的運動,本週期挑戰了同性婚姻、種族關係、性騷擾、性別認同等議題,上次長循環上升期造就了民權運動、女性主義運動、環境運動、及一波波的去殖民化浪潮
衰退期較長久,幅度較大,商品出口國尤是如此
衰退期時,投資機會變少,資本於體系累積,等待新的生產途徑,投資偏向投機
連續 55 至 60 年的長循環,多方面與 18 年房地產循環有關,最重要在於經濟租定律
第一個關連:商品價格;租金上升,因為地段價值的稀有性,其他因素包括土地肥沃及自然資源;每次循環上升階段,商品價格上升,商品出口國租金收入豐,再用於投資,可進一步推升經濟
第二個關連:科技與創新;此效應提升生產,生產活動、地點增加,範圍擴大,成本降低,最終轉化為地段價值及租金上升
第三個關連:長循環上升段正值新國家積極參與國際經濟時,產品需求上升,新興國家成為廉價人力來源,生產成本低而租金較高,而租金較高會帶動額外的經濟活動,加以利用天然資源,即更多開採鑽探挖掘,更高的租金會引發更大的繁榮,投資獲利最終流入土地
60 到 70 年代的商品繁榮期,石油國的租金存放在西方的銀行,銀行再利用向第三世界主權政府放款,更多的融資挹注經濟發展:當中有現有產業承受新產業的衝擊,有土地與資源的人與沒有者之間的平等
康德拉季耶夫也發現長循環上升段,全球經濟關係變得更廣闊多元,富有國要原物料,也需新市場,1850 年後美國成要角,1896 年後變成阿根廷澳洲加拿大紐西蘭,1960 年代是獨立不久的幾個非洲國家,現今長循環由 2001 年開始,中國入世貿、印度、拉美、撒哈拉以南的非洲國家也開始發展
長循環上升段不乏黑暗面:強國間爭奪原料及貿易權,其他國家被拉入兩方陣營,衝突根源是經濟租被佔用:
70 年代長循環最高峰正值美蘇冷戰頂點,也涵蓋越戰
前一循環 1910 年代最高峰將臨之際,歐洲帝國間尤其英德對立益烈,導致一戰爆發
更早前也即 1870 年代,競爭發生在英俄之間,以及南北戰爭
更早時 1810 年代,是英法競爭及拿破崙戰爭
每世紀地產循環後半段與長循環上升段最後幾年,大約每五六十年一次,頂多兩次,剛巧出現在同一時間,經濟繁榮期通常很長但社會越來越動盪,代表美中這 21 世紀強敵,在 2020 年代會越趨對立,無論宣稱競爭理由為何,真相永是控制經濟租:非洲大陸、重要貿易中心或貿易路線,如中東、巴拿馬運河、北極,網絡的競爭甚是太空的競爭
康德拉季耶夫:戰爭與革命非天掉下來,乃從經濟情況的土壤長出來:戰爭與革命剛巧在長循環上升段密集發生,最合理解釋乃戰爭源自經濟競爭
政治領袖會在國內經濟低迷下在海外掀起衝突引開人民注意,2020 年代末的地產危機將會出現在長循環最高峰及下降段,故 2020 年代末的幾年會有嚴重地緣政治危機
致富秘訣手冊第十一部:投資天然資源與基建
長循環上升段,多領域大幅創新、動盪
一、上升段情緒較激昂、市場波動更大
二、投資長循環
可投資的目標包括:
基建與建築公司
商品:榮景推升商品需求,例如石油、銅、木材、工業用金屬、基建原物料如鋰
開採與加工此等商品的公司,將獲利豐厚
隨著國際情勢緊張,防禦性類股會有強勁獲利
第十二章 狂熱期
80 年代,日本經濟成西方楷模;日本經濟同樣隔 18 年左右,地產投機就將經濟推上高峰,出現在 1890、1909、1926、1973 年
狂熱期如同每次,起於政策:1985 年廣場協議簽訂,西方迫日本升值日圓;日本銀行調降利率;法令鬆綁刺激貸款增加:後兩項為防範出口下降引致衰退
最後一項政策改變是投資重點放在都市更新,鼓勵地產開發,為傳統都市注現代感,日本 80 年代末的資本投資多半是用於投資營建
銀行放款依據土地擔保,而非企業前景,借來的錢不會提升生產,而是流入股、樓
企業集團互相持股,銀行持有的股票升值,擔保的土地也升,就能借更多錢;借貸增,又再推升股、樓,正是標準泡沫;貸款總額年增 13.8%,主要流向商用不動產
不受銀行法令約束的影子銀行,也湧入市場分羹,1990 年影子銀行佔日本私人債務 15% ,60%影子銀行放款流入地產與營建
90 年代尾,十間世界最大銀行有九間是日本銀行,全球借貸 1/3 乃日本企業承造的放款
日經五年升 330%,市盈率達 60(1929 年的道瓊工業指數在史上最大泡沫最高峰也只不過 32.6),某些日企市盈達千;有些投資公司推保證獲利產品;放款機構推出只還利息的貸款,還有百年貸款
很多專業人士參與地產投資,佐佐木吉之助博士以地產投資為副業,1989 年估計身家 3.5B 美元,是第十五位身價逾 1B 富豪;大企業也投機,日產的地產獲利高於本業;連黑幫也難拒地產投機誘惑
十年狂熱期最後幾年,地價創 300%升幅,銀座區貴達每平方米 2M 美元;澳洲賣出駐東京使館一半土地,得 640M 澳元,將外債減半
日企滿手借來的錢,趁日元強勢,於世界大舉買入,1987 年世界淨資本流量 3/4 為日資;日企愛以天價買西方資產炫耀,三井以賣方開價兩倍買下紐約埃克森大廈
藝術品價格紀錄刷新;日企續興土木,量建主題樂園,全球最大室內園區「喜凱亞」宣佈建於宮崎
狂熱期於 89 年 5 月登峰,美國收益曲線已倒轉,銀行調升短期利率,引導市場降溫,但多數人仍未感覺警號,很早發現泡沫徵兆的人可能等很久才到爆破
狂熱期過程如下:
一、法令改變令地價飆升:資本從有生產力的投資流向土地投機
二、新放款:銀行將放款做到法律極限,或甚至繞過法令,日本的作法是虛報地土地股價,另有 80 年代的影子銀行;2000 年代出現了證券化的新金融操作,將貸款轉賣給融資機構,Michael Lewis《大賣空》解釋得相當清楚;所有額外放款都流向地產
三、建築量激增:到處施工,新樓拔地而起,人人買屋,依據的是未來增值的想像
四、股市飆升,估價極高
五、全球最大最高最長最深的建設計劃:類似例子有 1929 年宣佈的紐約帝國大廈、1970 年芝加哥西爾斯大廈、1988 年法蘭克福會展之塔、2004 年哈利法塔,都是在景氣循環狂熱期最後幾年開工,落成時皆所屬大洲最高樓,bankingcrises.org 資料顯示紐約摩天大樓數量於 1930、1972、1986、2007 年處於其近期高峰
六、通脹與加息:地價越來越高(而不是讓生產增加),只有一個結果,就是通脹
七、收益曲線倒掛:大眾及專家的注意力都已被各種名流驚人之舉或瑣碎消息引開
八、大眾都投機,成街談巷議:推廣奢侈品的雜誌創史上最高厚度
九、豪奢之舉:藝術品天價成交,日本買家 1990 年買下梵高畫作刷世界紀錄,到 2004 年才被畢加索作品《拿著煙斗的男孩》超越,是該循環在 2007 年登峰前,破紀錄交易第一項
致富秘訣手冊第十二部:別盲從,該謹慎
投資人受群體本能影響,人人以為高成長永不停,唯恐錯過,這時首要目標是確保狂熱期結束時,資本配置得當且安全
一、準備賣出過熱土地與跟狂熱最相關的股票:特別注意危機來襲時最不堪一擊的股票;要知道地產股比大盤更早封頂;不必趕在狂熱期結束時將持股全部賣掉,但應將資金轉向獲利穩定的強勢大型股
二、地產投資要謹慎:地產市場很熱,勿再買進或擴大投資,狂熱期結束前地產地產開發商務必賣出所有存貨,勿再展開新建築,商業不動產投資人需確認房客是穩固的企業,能挺過危機
三、買入商品如金和銀:均會上升,商品整體很強勢,市場憂通脹就該買入或增持
四、勿再買入收藏品等另類資產,做好賣出準備
五、企業主該退場或降險:很多企業會擴大產能與廠房,但須謹慎,做好應變;此時信用寬鬆,但應減債,嚴重衰退時仍可負擔;勿將盈利全數用於投資,宜增現金儲備;企業會越來越將經營放在投機尤是地產,但此時應專注本業;徹底評估企業營運,賣出殘弱產業,評估成本,盡量降低;若準備賣出企業,現在應該計劃
六、勿增負債,盡量降低:對銀行的貸款推銷謹慎,免於誘惑;獲利應綽綽有餘足以還貸款;借錢投機風險極高,要極力避免
七、儲蓄流動性高的安全資產,最好能抗通脹
八、賣出弱勢資產,獲利了結
第十三章 嚴重錯覺
格林斯潘在任美國聯準會主席期間,正值美國史上最長經濟擴張期,其聲望比總統更高,他堅信自由市場,此基於幾十年的研究與實務
大蕭條期間美國股市下跌 90%,此後出現新的金融市場研究方法;此前經濟數據甚為貧乏,GDP 遲至 30 年代才有人搜集,前人對經濟成長幅度一無所知
50 年代,學者 Harry Markowitz 博士論文指出一種解法:股票風險相當於股價與平均值相比的波動幅度,Sharpe 等將其理論精進發展出投資組合 beta 值,由此而生資本資產定價模型 CAPM,至今廣為沿用,其運作前提為股價必須一直正確反映風險
其他學者加以研究,發展出效率市場假設,把混亂的環境系統化,金融業大為受惠,其基於連串假設,且將投資與了解企業,當成不相關的兩事;因依此理論,投資人只需在意股價,股價就已得出企業所有重要資訊,這理論也導致市場現類似賭博心態
若市場真有效,避險基金業會被滅,因不可能具優勢,但其確實存在
50 年前牽起革命的 Markowitz 總結:資本資產定價模型美妙,因有幾項違反事實的假設才得出簡單結論,如今其結論是該放下該模型往前走;然而該些理論持續發揮巨大影響
回看格林斯潘,他追崇那個世代的經濟學家,深信市場自我調整,其十八年任期正屆於兩次景氣循環土地市場高峰之間,雖長但他未曉循環起因,故主導了兩個股市泡沫、一個地產泡沫
因信自動調節,他沒出手控制,甚至視後來證明危害極深的證券化為市場創新,其墮落堪稱慘烈:08 年 10 月雷曼倒閉一個月後,他被拉到美國國會受審,終須正視其傲慢,他說:我到現在還沒徹底明白為何如此,我發現本符合真實世界運作的重要架構模型,原來有瑕疵,40 年來我仰賴此模型,不知瑕疵有多嚴重長久
他未能明示的瑕疵,正是金融市場若與土地循環有關,就無法自然調節
匪夷所思者,海嘯以來什麼都沒改變,投資人仍然固我,有以為自己能控制的錯覺,這就是為何投資人仍在高峰前仆後繼入市
致富秘訣手冊第十三部:市場時機可以掌握
在景起循環尾聲,必須了解標準投資方法有局限
一、永要知自己在 18 年景氣循環哪個階段
二、市場時機可以掌握:跌幅最深時,正好是循環的高點,尤其是中期及末期高峰;而股市表現極好的年份,常在循環的關鍵時刻,多半是開始期與土地榮景期;盛大牛市出現在開始期與擴張期、以及土地榮景期與狂熱期;勿在循環的擴張期或狂熱期尾聲加碼投資
三、運用你對循環的知識,決定該投資何處
運用對循環的理解找出強勢股;除非專家老師根據經濟租定律,否則其見解不算全面
第十四章 最高峰
作者以一間公司討論 2026 財年績效的假想情況開頭:股價觸頂,四處繁榮,基建大興,畫作五億賣出,住宅不動產市場有降溫但價仍高企,市場似要降溫,投機熱潮減退,但總裁認為一切將更持久,放款機構也很穩固,價格不會升但也不會跌,擬擴張準備併購,將屬史上最大交易,需要巨貸,擬向中國銀行集團借貸,董事長憂謠言,總裁引述共產黨熟人說狀況盡在掌握,詐騙規模不大,又指出 2021 年當局能收拾恆大殘局,翌年又出手救地產業,體系彌堅於西方
峰頂伴隨現象:
一、有熟悉的企業家宣告資產價格並不會跌,信徒言聽計從:人民讚美政客管理有方,是新時代,貧窮已被消滅,領袖身邊顧問全是應聲蟲;狂熱期時宣佈的世界最高最大建築正施工,過一兩年落成,藝術賣額創新,奢華行徑屢現
二、企業與家庭因高成本受壓減支出:昇平表象下一切不好,狂熱期起租金、地產、價格、通脹、利率居高不下,經濟繁榮市場活躍但投資漸減,消費者支出降,過去充足的銀行貸款,越來越多被綁在不流動資產,有些銀行的放款額度已滿,有些銀行擴張太快須作短期融資,放款才能繼續成長,有些銀行調升存款利率吸客,總體上因利率升放款速度減
三、地產趨緩:地價達峰,惟市場訊號混亂,商用地產仍強,多數建築是商用,價高不下;唯住宅買方不願追價,成交減少,此乃循環最近高峰的首個跡象。住宅價不再升,人口成長及住宅需求預測已不強,但眾以為與經濟中心無關。價格與基本面一旦脫勾,改為依據未來成長預期,就無法一直高企,終唯下跌。判斷地產走緩的可靠指標:股市整體雖升,營建類股卻跌:道指與富時 100 指數 2007 年 10 月才登峰,但幾檔美國營建類股於 2005 年中期登峰,而英國營建類股則 2006 年底登峰
四、各國央行出手抑制過熱、收緊放款,策劃軟著陸:經濟不降溫,央行幾管齊下,制通脹與放款失控,但無法實現,因為地價已達峰,利率不斷升,終至地價下降
五、投資與放款減緩:首個危象或微小來自遠方看似不重要,如詐騙、意外、氣象等壞消息,但會造成經濟損失,經驗豐富投資人開始默默離場,市場下跌,因已無閒置資金能進場,但事件多得很,眾人注意力被分散,危機出現各國政府也會極力掩蓋,如維基解密創辦人 2007 年揭露冰島銀行不當放款一樣
致富秘訣手冊第十四部:賣出最後時機
階段:最高峰;時機:約第十四年;氣氛:錯覺
必須警覺:錯覺無處不在,投機誘惑難拒,萬勿再買,勿增負債
一、股票賣出避險,做好放空準備:如仍持股是賣出最後時機;找弱股,在緊接崩跌期做空,最好選擇銀行股,因負債最高,榮期時擴張最快而且要借錢擴張
二、確保地產投資安全:如今賣地或已太遲,來不及要等四,若早期已持優質地產在,危機時相對抗跌,可續持;確定有優質租客收租,扣息有餘,要有降租心理準備;地產開發商目前危機四伏,有存貨在手絕對要分秒必爭;盡可能減債,做好不再融資的準備
三、逃往優質資產:崩跌期資金逃往政府公債、黃金等,在高峰要買入收益高價低的公債;現應逢低買美元及避風港貨幣例如日元與瑞士法郎,賣出其他
四、續持貨幣、黃金、白銀:商品登峰時間晚於股市,若未買入金銀,最好配置一些,會隨其他商品升,危機時加厲
五、即賣藝術品、酒、其他收藏品等另類投資:崩跌期大售,因為無法生產收入,價值跌幅最大;要記住調升利率對另類資產衝擊不少,比大市更早登峰
六:企業要預備危機:應已降債、控成本,走向精實營運,備大量現金;至少要在高峰之後兩至四年間不必再融資,不會被銀行抽銀根,確定無一處違貸款合約免被查
第十五章 崩跌期
起初,銀行中年長同事對金融機構接連出問題憂心,年輕同事認為個別,很快更多債務違約,大型投資停擺等壞消息,一段時間後有銀行向市場尋求資金,更多貸款被列過期,恐慌發酵,政府始執行擱置多年的法令,地產開始下跌,政府調降利率,發佈新規,要銀行用一部分資金撐市,但銀行見市場岌岌可危,資金短缺,一次過收債,恐慌爆發,人人都賣資產,誰都沒錢,價格崩跌
一、先決條件
幣缺,利率必升,峰頂之際貨幣總會緊縮;危機將臨,地產放盤,利率居高,債仔受壓,流動缺乏,法令緊縮,地產市場最先登峰,但會有段暴風雨前夕的平靜
二、觸發事件
循環峰頂時體系瀕臨崩潰,但還要再過一兩年才崩跌
體系已經脆弱,隨時受到衝擊;問題縱似微小,都會成為觸發點。先前累積問題,此時真正發酵。
三、爭相套現
被追繳者不得不賣出所有能賣出之物,優質資產價格下跌,人人如此體系就會因缺流動性而自毀。人人在賣,無人能買入,成惡性循環。持現金者則等撈底。
四、銀行倒閉
政府想救市,一開始會降息;但地產及抵押品價格若仍跌,銀行壞帳益多,降息無用。存款被大肆提領,或致擠兌。銀行尋應急資金,最先倒閉的是榮景與狂熱期放款給最多邊緣地帶投機地產開發計劃的銀行。恐慌蔓延銀行體系各領域,掀起連串倒閉潮。
五、企業倒閉、嚴重蕭條
銀行體系全面緊縮停放款。健全企業被大抽銀根,不少倒閉,因短期內主要成本固定,利潤微薄者難生存。失業遽升。地產市場凍結時,建築業第一個崩潰;其僱大量勞工,一旦建築放緩,大量工作流失,危機過後失業率平均升幅達近一成。榮景時借款最多的企業最先倒閉。依賴內部融資的企業也獲利大減,要減債。經濟體若缺信用無法運作,規模會縮到比長期趨勢還小的地步。
六、市場崩跌
股市通常在問題曝光前下跌,迅速反映日後蕭條。上述事件掀恐慌拋售,到問題似被控制(如 1929 年 10 月與 2007 年 10 月時),投資人紛紛把握所謂低位買回,市場會回升一半。但只是前奏,未來跌幅更大。史上全面崩跌通常發生在銀行倒閉之後,平均跌達 46%。每波銀行與企業倒閉潮,都會再引發股市重挫。跌幅最深是地產市場影響最深的企業,包括地產公司、建造業、銀行、及其他融資公司。市場須確定政府已經穩住銀行體系,體系流動性充足,足以讓企業開始復甦,才會落底。
七、地產崩盤
危機過後,住宅地產平均實際跌幅約 35%,下跌期為六年,比股市熊市更久,但外圍地區的地價跌幅還更嚴重。崩跌期通常由最高峰開始,經歷兩年到循環最低點,期間大型詐騙也紛紛曝光。
致富秘訣手冊第十五部:保持冷靜,等尋底
階段:崩跌期;時機:約第十五至十六年;氣氛:恐慌
若已做好準備,你的獲利已受保護,持有的資產都優質,沒有槓桿過高。要有信心,夠堅定,情況終會好轉。
這階段的成功,大致取決於前面的準備,千萬勿落入在崩跌時賣出的下場。
一、等沉底:勿心存僥倖貸款能展期,因為在此時要借貸幾乎完全不可能,企業尤其如此。儲備現金非常重要,活下來是關鍵。
二、沽空弱股:利用市場劇烈波動獲利,如果可以,利用指數追蹤基金沽空股市,此類基金會在市場下跌時上升;沽空地產股、銀行股:市場下跌時他們會遇到總總問題,但熊市不會持續,勿等太久;勿趁低買入,尤其在第一波恐慌之後的反彈,如果美國股市還未下跌一半,崩跌期必還未完,要耐心等待循環下個階段,政府為穩定體系而出售紓困之時。
三、管理好地產組合:優質地產租金會上升,因為許多人為了找工作遷居,租客比買家多。
四、續持安全資產:政府公債及避風港貨幣,此時都會升值。
五、續持黃金,賣出商品:續持金、銀,可能發生通縮之時,這些會升;但要賣出商品,從 1800 年至今,每次循環商品價格登頂之時,都晚於美國股市(僅一次例外),隨著經濟陷衰退,商品價格會跌,勿久持
第十六章 騙局
作者分享一個投資人陷入騙局事件:投資人的一個「相識」,介紹他「獨家」「投資」機會:比加密幣「挖礦」計劃,保證巨額獲利,分潤條件公平,投資人心想自己只會小額投資,無妨。一投入,他就被慫恿加碼。回報極佳,到時間提款,被遊說要先預繳一成的佣金(巨利下,已超當時投資初額),終接受交一半(「相識」答應「借」一半)。終分毫莫得。作者揭露受害者就是自己。
致富秘訣手冊第十六部:保護自己避開詐騙
階段:峰頂前所有階段;時機:第一至十四年,尤其第十至十四年;氣氛:興奮、唯恐錯過
勿有惟恐錯過心態、勿有不設實際期待;了解投資內容;尋求朋友意見;衡量風險;投資決策者與帳戶保管者絕不應是同一單位;確認投資在你名下;勿盲信;勿倉卒;中間人會提高詐騙風險;小心被作假帳;不斷發問;切勿加碼;確認被騙就要離去;寬恕自己
第十七章 救援期
官方:石油危機導致 1973 至 74 年的金融危機爆發。熟悉循環自知此非元凶。狂熱期時,放款受限,資產升價,各國央行出手為時已晚,美股於 1973 年 1 月登峰,石油危機要幾個月才爆,各經濟體步入衰退,貸款大減,危機是高峰後常有的結果,局勢本就一觸即發,戰爭與政治僅火上加油,真正原因是地產市場不斷下挫
救援開始,各國央行大舉紓困,復甦極速,1975 年成股市極好的一年。
這正是為何 1973 年改變了現代史,此前政府因應金融危機動作緩慢,現在救市之速之廣,成了可效榜樣。「每次政府都出手銀行就會承擔更多風險」的道德疑慮很快消失,眾人聚焦在救援速度應多快範圍應多廣之上。
一、降貸款成本
解困首步是降息,但危機時誰都不想借,銀行仍大量壞帳,擔保品價值繼續下跌,銀行要解凍資金才能繼續放款。
二、防跌
政府向銀行挹住資金,要極力避免流動性危機惡化成償付能力危機,該決定的包括:對誰緊急紓困、金額多大、條件為何、要求什麼擔保。拖越久,後續的規模就要越大。平恐慌其他舉措包括:禁賣、禁提款(銀行放假)、限制價格波幅(股市熔斷機制),甚至使出騙術,營造一切都好的假象
上兩招可避免更嚴重的恐慌拋售,爭取時間規劃更全面的救援
三、阻銀行倒閉
每次循環的救援都不同:出售銀行、壞帳勾銷、國有化銀行、要求銀行股東增資,例子包括英格蘭銀行 1973 年救次級銀行、1990 年美國國會紓困儲蓄與貸款銀行,最新的危機訴諸量化寬鬆,但目標一致:促進銀行體系復甦與資本重整。一單行動完成,銀行就能借貸,但要等到資產負債表恢復,而壞帳可以時機成熟默默勾銷
四、救地產
減息加提供流動性,就能止跌,至少最好地段如此。救市包括:抵押貸款減免、共享產權計劃、減稅、興建廉宅、印花稅減免、首購族補助,目的是讓新一批買家市價較高時重新入市,但誰都不研究真正起因(經濟租落入私人口袋)及真正解方(設計完善的地價稅)。
此時世界最高樓落成啟用,在早前的狂熱期開工興建,卻找不到能付貴租的租客,「見證了人們無以復加的愚蠢自大」。
救市通常延續兩年,即 18 年循環最後兩年,危機起因無人發現也並未解決,所有措施只是維護體系,使其安渡另一循環
致富秘訣手冊第十七部:有耐性,做好準備
階段:救援期;時機:約第 17 至第 18 年;氣氛:絕望
恐慌過去,取代的是無奈的絕望,似永不會好轉,消息不容樂觀,經濟奄奄一息,失業節節升高,企業多多倒閉,但勿理雜訊,勿受情緒影響,要準備迎接未來 20 年最佳買入時機
一、買入股票:股市低點可能在救市結束前降臨,尋找負面消息帶來的較低點買入好時機,之前沽空的部位應獲利了結
二、買入地產:地產雖續跌,要做準備,把握復甦時機,最化算交易往往稍縱即逝,宜與經紀交好,新的循環開始期尋目標
一個地區租金上升,代表經濟熱絡,要慎選目標,銀行放款意願不高,要準備現金
每次循環開始期都有新區受青睞,一開始會有廉價地產,要找出租金回報高、投資湧入的地區
地若有好租客,又地段佳,宜買
三、賣金及避險資產:獲利了結套現準備投資
四、企業宜買賤賣資產:併購公司的佳期,能活至今都狀況良好
第十八章 全球景氣循環
歷史不會重現只會類似,不然人人都能察覺,會有新事物,外觀給人感覺不同,隱藏在表象下,仍是推動景氣循環的不變深層力量
新轉折可能包括:遲早成為全球最大經濟體的中國,它會否主導循環,時間會有答案,但以前有其他國家宣稱已經消滅循環,歷史一再證明並非如此,全球經濟領導地位也不會這麼快就移交,19 世紀末美國超英成經濟首強,但倫敦保有世界第一金融中心地位,直到 1939 年戰爭爆發
科技會否改變循環?之前年代創新影響更大,鐵路問世後橫越美國由三週縮至三日,電報使長途通訊由幾天縮到幾分鐘,但沒有讓循環縮短,反而科技能大幅提升地段價值與經濟租
科技或改變人們落腳點,將新土地納入市場,但企業和人總需要落腳在某處
科技會產生其他效應,便利交易,創造貨幣,徹底改變銀行服務,甚或進軍外太空,但景氣循環依舊
全球國際城市與國家樓價連動性大增,信用越寬鬆,連動性就越高,各經濟體齊達高峰,也一起崩跌,從各指標看來各經濟體看來都健全,但只要一地爆發問題,就速延全體
致富秘訣手冊第十八部:世事越不同,就會越相同
一、記著經濟租定律,經濟是由經濟租定律推動:土地的獨特特質會拿走進步創造的收益,市區土地是最重要的經濟租來源
二、勿盲從,他們也不知道景氣循環存在:專家看不見循環,他們受到的訓練讓他們如此,各國政府都被那些想將經濟中納入自己口袋的人把持,政策只會讓循環更可能重現;政治領袖身邊盡是應聲蟲,獨立媒體靠有錢人落廣告,獲利滿滿的大眾也不想聽「好日子不會永續」的真相
三、循環必再上演:唯一打亂其節奏的力量是大戰爆發,唯一能消滅循環的力量是調整稅務政策,將經濟租還給全民,少了其一循環一定重現,而且準時
四、了解貨幣如何創造出來,流向何處:貨幣都是憑空創造,多是私營銀行,多數沒有生產力,只將土地價格推高,導致通脹加劇,一旦地價下跌,銀行就會脆弱,要大筆資金紓困發行;本國貨幣政府可無限造幣,用於改善生產力就不會通脹,否則就必引發通脹
五、事態發展可能超乎想像:每次循環各項數字都比前一次大,最終拯救經濟的成本越來越高,聽到史上新高不用以為前所未有,所有情況都只是循環重現
六、體系潰於最弱之處:2000 年代體系因貸款證券化承受邊緣地區地產放款過多風險,80 年代最大問題在日本,其實力看似堅不可摧,1920 年代除了農業貸款災情慘重,商業地產供應也嚴重過剩:預測弱點在何處並不容易,發生的地點和途徑都不會與之前相同,但根本起因一致:土地投機炒作
七、管理情緒,嚴依計劃:人恐懼時要有信心,人興奮時要保持謹慎
附錄:地產循環日期
十八世紀英國
開始期、最高峰、結束
1711 1724 1727
1727 1736 1744
1744 1753 1762
1762 1776 1781
1781 1792 1798
十九世紀英國
開始期、最高峰、危機年份、結束
1812 1825-26 1828-31 1832
1832 1845-46 1847 1848
1848 1864 1865-67 1867
1867 1880 1880 至 84 1884
1884 1899-1900 1900-02 1902(德、荷、挪威亦同)
十九世紀美國
開始期、最高峰、危機年份、結束
1800 1818 1819 1822
1822 1836 1837 1839
1839 1854-56 1857 1858(加拿大、丹麥亦同)
1858 1872 1873-76 1877(加拿大、瑞典疫亦同)
1877 1890-92 1893 1894(阿根廷、澳意日亦同)
1894 1907 1907 1911(澳加德意日、瑞典亦同)
二戰前英國
開始期、最高峰、危機年份、結束
1902 [因一戰中斷](挪威亦同)
1923 [因二戰中斷]
二戰前美國
開始期、最高峰、危機年份、結束
1911 1926-27 1930-31 1933(澳、奧地利、丹麥、芬蘭、法德日、瑞士亦同)
1933 [因二戰中斷]
戰後先進資本主義國家
開始期、最高峰、危機年份、結束
1955 1972-73 1973 1975
1975 1989-90 1991 1992
1992 2006-07 2008 2011-12
21 世紀全球
開始期、最高峰、危機年份、結束
2011-12 2026 2027-28 2030(後三者為預測)
主要資料來源
Anderson (2008), Dalio (2020), Dimsdale and Hotson (2014), Harrison (1983), Harrison (2010), Hoyt (1933), Quinn and Turner (2020), Reinhart and Rogoff (2009), Vague (2019), Werner (2020)
根據參考書目,其詳情應如下:
Anderson, P. J. (2008), The Secret Life of Real Estate and Banking: How It Moves and Why
Dalio, R. (2020), Principles for Navigating Big Debt Crises
Dimsdale, N., and Hotson, A. (2014), British Financial Crises Since 1825
Harrison, F. (1983), The Power in the Land
Harrison, F. (2010), Boom Bust: House Prices, Banking and the Depression of 2010
Hoyt, H. (1933), One Hundred Years of Land Values in Chicago
Quinn, W., and Turner, J. D. (2020), Boom and Bust: A Global History of Financial Bubbles
Reinhart, C. M., and Rogoff, K. S. (2009), This Time Is Different: Eight Centuries of Financial Folly
Vague, R. (2019), A Brief History of Doom: Two Hundred Years of Financial Crises
Werner, R. A. (2020), Princes of the Yen: Japan’s Central Bankers and the Transformation of the Economy
書中主要數據來源
1800 至 1923 年美國售出公有土地所得:其高峰與景氣循環最高點吻合(來源:Smith and Cole, McCartney, Hibbard)
1971-2022 年納斯達克 100 指數與道瓊斯工業平均指數升幅比較,縱軸為偏離趨勢的百分比:低谷處於 1976 1991 2009 年,高峰處於 1981-83 2000 2021 年:顯示出景氣循環前半段科技股領先
美元指數變化 1985-92、2001-08 年:顯示榮景到高峰期,美元指數普遍下跌,推升全球榮景
1890-2009 年紐約高於 70 米的建築數量:高峰處於 1930 1972 1986 2007 年,大致對應景氣循環高峰(來源:bankingcrises.org)
1970-89 年美英實際房價:英國的兩個高峰於 1973 及 1989 年,隱約對應景氣循環高峰(來源:美國聯準會、英格蘭銀行、nationwide)
英美澳洲循環高峰前樓價租金比平均升幅:三國大致都於循環最高峰年觸頂,以英國最為明顯,其餘兩國升幅較少(來源:美國聯準會、英格蘭銀行、澳洲統計局)
2002-21 年美國住宅興建佔 gdp 比例與美國住宅價格指數:兩者分別於 2006 及 2007 年觸頂,接近實際循環高峰,前者解頂更早(來源:美國聯準會)
多國 1977-2016 年樓價所得比升幅:英美兩國俱於 2007 年觸頂,並於 08 至 09 年左右落到低谷
全書閱畢 21/4/2025
此書作者探索經濟周期規律,主張表面上的不同危機皆來自同一底層機制,以此駕馭投資,獲利避險。《投資長勝的普世法則》則更進一步,查究如何確立方法與獲利之間的因果關係,以及一切的投資長勝方法所必須符合的法則。
感謝看到最後,額外送上此圖。
如需中文版圖表,不妨來函告知,我會為你特別製作。