投資長勝的普世法則
它從一個看似簡單的問題開始:投資之中,真正能夠贏錢的主體究竟是甚麼?文章由此逐層推演。這套思考,正是我得以實現財務自由的思想源頭。
此刻,你正在閱讀——
Spark Tsang《投資長勝的普世法則》
Originally posted on Medium on 2019.
English translation here.
Listen to the deep dive of this article by Gemini Notebook (In English).
摘要
在投資世界長期獲利,係全球廣大投資者的共同目標。雖然市場不乏情緒投資者及賭博投資者,但也有不少投資者傾力發展投資方法,試圖長期獲利。關於描述各種投資方法的理論,世上已層出不窮。而驗證一種投資方法是否可行的方法,也間中可考,並為專業投資者所用。然而,如何確立驗證某種方法的方法的確有效,某種方法如何可被確立為真的能夠長勝,這牽涉到投資長勝之具體意義及普遍法則,惜有關這種研究,未聞於世。
本文以嚴謹的邏輯,引用科學基本方法,從最根本起對論題作出層層演繹。由此,終將可以發現投資長勝的普世法則是否存在,及若其存在的話會是何種形式、有無限制、若有者為何。
在以上方法下,由於其結論帶有邏輯上的必然性,本文的法則如能成立將是有效的必要條件,表示一切的投資長勝方法將必須符合此一法則。無論結論如何,這將對投資世界產生重大而深遠的意義。
目錄
壹:前言及釋義
貳:長勝的邏輯架構
參:長勝的方法論
肆:長勝的科學哲學
伍:投資學作為科學
陸:投資學的因果律
柒:價值科學
捌:結論
壹:前言及釋義
本文論題重若千鈞,論述難度也是極高。類似論題的文章,應也已多若繁星,而當然絕多數只是一種標題運用手法。因此,為了加以區別,在正式論述前,筆者承諾的是,縱然必須經過大量的概念釐清的討論,在本文完結前,明智的讀者都會同意,或至少無法合理辯駁:本文確實確切地論述了投資長勝之普世法則,而且沒有任何文字遊戲或取巧的成分。不但如此,明智的讀者也應會同意,本文的結論極為實在、實用、對任何投資者均具有重大而深遠的意義。
在開展論述前,亦須指出何謂「普世法則」。普世法則意即所有的投資都受制於的法則,無一例外。它不僅是一條可行的法則,而是所有可行的法則所必須遵循的法則。這也解釋了為何本文的論述難度極高,在外間能合格論述此題的文章寥若晨星。但同樣地筆者承諾在本文完結前,明智的讀者都會同意,或至少無法以理辯駁:這確實是普世法則,無一例外。
也因此,若確立了如此的普世法則,則可以從此法則中,推論出如何能做到投資長勝。
此普世法則如此簡明、合乎邏輯至滴水不漏,卻不為世上大多數投資人所察。這解釋了為何在投資世界,能獲利的只是少數人。
論題另一個關鍵詞是「長勝」。這詞不難理解,就是投資人要不斷的贏錢。不斷贏錢,與單次贏錢,全然不同。因此,投資人必須有一連串的投資,而當中總體是贏錢,以及這贏錢的趨勢能夠合理持續,這也等於當中的贏錢不能是幸運。關於其更深的邏輯意涵將隨即在下節分析。
「投資」從最廣義而言,指投入資金到任何項目,而預期取得回報。也有較狹義的與「投機」相對的說法,指經過某種慎重分析後,才作出的投入資金以預期取得回報的活動。不同的人的定義下,對上述的「慎重分析」會有不同的定義和要求,在此不一一詳述,讀者可以各自將對「慎重分析」所持的觀點,放進上述的狹義框架去看。而有趣的是,本文文題中的「投資」,無論取以上兩個意思任何一個,都會得到相同結果。因為本文隨即會論證,能夠「長勝」的投資,都必然係經過慎重分析的狹義投資。不但如此,能夠長勝的投資,其所包含的範圍乃比上述的狹義投資還要窄很多:所有的長勝投資都是經過慎重分析,但是經過慎重分析的投資卻不一定長勝。
貳:長勝的邏輯架構
如果我們要剖析出「長勝」的普世法則,便有必要先對「長勝」的具體架構作出分析。上面解釋了「長勝」是不斷的贏錢,所謂的不斷贏錢的前提,是必須有一連串的投資,而這一連串的投資在過去已可被驗證是總體上賺錢的。可是這仍不足夠,若單單只是在過去得出了總體上的盈利,還不能符合「長勝」的描述。如果有人說「我投資長勝」,一般人所理解到的意思,不會是僅指「在過去連續贏了」而對未來沒有任何暗示。本文不玩任何文字遊戲,因此在合理的理解下,這「長勝」理應包含到「在未來仍有這贏錢的趨勢,能夠合理持續」。
故此,「長勝」在邏輯上,必須包括了:
一、 在過去一連串的投資活動中,可驗證總體上贏錢;
二、 在未來可見的繼續進行的類似的一連串投資活動,可用某種方式顯示出其具有能夠合理持續的贏錢趨勢
為何必須是「類似的」一連串投資活動?這也不難理解,若(一)和(二)之間是全無關係,那所謂「長勝」的時間脈絡便會被中斷。「長勝」的概念本身,包含了這種「長勝」至少在過去和將來有著一致的邏輯。
接下來,我們再分析一下「長勝」的主體是誰、或是甚麼。這問題非常關鍵,如果不知道長勝的實際上是甚麼,我們便無法對長勝的結果得出完整的理解。
長勝的主體,可以是一個機構、一個人、或者一個方法。如果是一個機構的話,那它必須要由人或方法去執行,所以最終的主體也是人或者方法的集合,或者只有一個人或一個方法,而若是集合的話則在該些集合中,必然最少有一個人或一個方法是長勝的,才會產生這個機構長勝的結果。因此以下只需針對人或方法來討論。
如果長勝的是一個人,那有兩個可能:
一、 他使用了一堆方法的集合或只有一個方法達致長勝,若是集合的話則那些方法之中至少有一個方法是長勝的,才能達致那個集合長勝的結果;
二、 他沒有使用任何方法
撇開當事人虛假陳述的情況,我們應如何理解(二)的情況?戲劇性一點說,他是否靈光一閃,然後腦中聽到一個股票號碼,之後就去交易,最後都獲利,而且這情況連續出現?
若是這樣,很遺憾地,根據上述已分析出來的定義,他沒有長勝。因為我們只觀察到他「在過去一連串的投資活動中,可驗證總體上贏錢」,但卻不能確立他「在未來可見的繼續進行的類似的一連串投資活動,可用某種方式顯示出其具有能夠合理持續的贏錢趨勢」。引用經典邏輯例子,就像一隻屠場中的雞,每日都能看到日出,於是推論出下一日仍能看到日出。對「沒有使用任何方法」的人,我們完全欠缺一個「合理持續的贏錢趨勢」的推論架構,把他的往績延伸到未來。
因此,不可能有「沒有使用任何方法」而「長勝」之人。由此可見,不論在表面上長勝的主體是機構還是人,在實際上長勝的主體只能是方法。若是方法的集合的話,則那些方法之中至少有一個方法是長勝的。就像藥只有一種有效成份一樣。如果有兩種成份而必須一起產生作用才有效,那顯示那一種藥的內容是一種混合物。有兩種有效成份的話,實際上只是把兩種藥混在一起吃而已。(如果這比喻並不恰當,只暴露出筆者的藥理學知識不足,並不表示在邏輯上無效。)
參:長勝的方法論
從以上分析,我們得出了「長勝」在實際上,是運用一個方法:
一、 在過去一連串的投資活動中,可驗證總體上贏錢;
二、 在未來可見的繼續進行的類似的一連串投資活動,可用某種方式顯示出其具有能夠合理持續的贏錢趨勢
「長勝」可以是指已經發生的結果,也可以是指一個尚未達到的目標。而如果一個人,現在還沒有取得「投資長勝」,但渴望在將來取得這個結果,那他必須要在將來達到以上的「長勝」條件。
他如何在將來產生一連串投資活動,而在將來回看,這一連串活動可驗證總體上贏錢?
極其有趣的地方來了:以上的問題假設了長勝的主體是一個人。而根據以上分析,實際上長勝的主體是一個方法。更有趣的是,一個人是無法回到過去,去產生現在可驗證總體上贏錢的投資活動,但方法可以:我們只要把那個方法,假設性地放在過去,然後在那個時間點開始,直至現在,看看其期間所產生的連串投資活動,是否可驗證為總體上贏錢。
也許讀者會一陣噓聲:就是回溯測試(backtesting)罷了!稍為專業的投資者(取其狹義)也自然懂得!且慢,我們只是符合了第一個條件。再者,筆者未有見過有人單純從邏輯,推論出回溯測試是達致投資長勝的必要條件。現在回溯測試者可以從本質上證明了他們比外間不測試的大多為散戶的投資人(取最廣義)的優越之處。我們應當為這個結論感到振奮才是。
現在我們只差第二個條件。一個方法成功通過回溯測試,但這只是過去的結果,放諸未來,如何「顯示出其具有能夠合理持續的贏錢趨勢」?即使有在往績上確屬無敵的策略,別人一句「過去不代表將來」就可被擊倒,畢竟沒有人可以在預測未來的同時,而令所有明智的人都一同信服其預測結論。
這正是本文結論意義重大而深遠之處,但其邏輯結構卻極為簡單。首先我們瞭解一下,為何一個方法即使在回溯測試中獲證明過去有效,在未來卻不必然有效。如以技術常識對此窮舉,原因可以是:
一、 回溯的統計範圍不夠闊,樣本量太少,在過去是否真正有效也成疑
二、 回溯有過適的問題,以致於篩選出來的訊號其實是噪音佔多,結果是一個巧合
以上涉及一些技術語言,但其原理在邏輯上非常簡單。正如一個盲目的散戶,在沒有任何方法和分析下,連續三次投資都獲得回報;我們會認為不是一回事,原因係:
一、 次數太少,未能反映其盲目直覺的操作真相;
二、 結果完全可能是機率上的巧合:贏或輸的機率各佔一半,則連贏N次的機率為2^(-N),連贏三次機率為1/8,不算小
瞭解回溯測試數學原理的讀者會明白由於方法經過篩選,過適結果中連贏或總體上盈利的機率,遠遠比自然的巧合更高。這就好比在某星球上現在有一兆個盲目的散戶,在這一兆個盲目散戶中,有其中一個連續一百次的投資都獲得回報,然後我們就只挑出這一個,來試圖證明盲目直覺的優勢一樣。
同時,方法中的變數越多,過適的機率也越高。這就好比某星球上一個擁有無限壽命的盲目散戶,在其一兆次總體而言不甚理想的投資結果中,挑出了無限個變數再細察,比如瞭解他如果交易前先吃魚生會結果如何;經過無數這樣的觀察,結果發現原來他在清晨剪過腳甲、再洗過頭、(略十多個動作,必須完全符合並以順序進行)、再吃點過芥末的鮮蝦後才交易,一百個案例中,拉出了總體而言獲得盈利的結果。然後就挑出這些變數,指出只要他清晨做過一連串指定動作後就可以神奇地盈利。如果你覺得這做法可笑,那應該瞭解到現在很多「專業」投資人的做法並沒有本質上的不同,只是他們用的變數不是一堆動作,而是圖表上的一堆數學指標(現在的流行稱謂為「技術分析」指標)。
現在,我們可結論出,以較技術的語言來說,對往績的驗證必須基於具統計意義的樣本量,而且要避免過適現象。而背後的邏輯原理,一言以蔽之:就是要避免數學上的「巧合」;因為巧合表示過往的現象不可能在未來複製,達不到「長勝」的第二個條件。連續擲五次骰都是六,可能是巧合;但如果連續擲一千萬次同一粒骰都是六,那很難去懷疑這仍然是巧合。只看著擲到六的結果,一直篩選方法直到達到這個結果為止,這可謂是「人為的巧合」,也同樣無法複製於未來。
肆:長勝的科學哲學
順理成章,只要能避免一切巧合的因素,確立過往的成功並非偶然的結果,而是有必然的關係,則我們就可符合「長勝」的第二個條件。可惜的是,回溯測試本身只能夠告訴我們,如果一個方法回到過去某個時間如此一直執行,直到今日它的結果如何。它本身無法告訴我們,這個結果是否巧合。誠然,在技術上我們有方法可計算出一個方法的過適機率,就是它有多大可能是過適的。遺憾的是,機率低只代表屬於巧合的可能性低,並不代表能確立不是巧合。
對一些一般人甚至「專業」投資而言,他們可能覺得只要巧合機率足夠低,也就足夠了。在此不論他們的巧合機率計算是否準確,姑且假設如是。這當中的問題是,「足夠低」的數字是個主觀的想法,沒有任何數學方法可以客觀的表達何謂「足夠低」。本文論題為「投資長勝的普世法則」,而不是「投資長勝機率足夠高的法則」,故在這點上並非文字遊戲,而是絕對與相對之間的鴻溝。
讀者可能疑惑:哪有甚麼是絕對的呢?尋根究底的話,這必會牽涉到科學哲學的觀點,而本文僅是一篇具有實用價值的投資專文。簡單作個舉例:在某種意義下,我們大概都相信蘋果從樹上掉向地上是「絕對」的。若說這不是「絕對」,這牽涉到對整個科學基礎的理解,也並非應在本文處理了。
當我們解釋「蘋果從樹上掉向地上」的「絕對性」時,會談到「因為萬有引力」。事實上,「蘋果掉向地上」這事件獲人類這種生物接納為真理(讀者不必牽扯去相對論或者量子力學,並應明白此例旨在力求簡明的指出科學真理的箇中邏輯,與其具體內容無關),其邏輯架構與「(某個方法)投資長勝」有著極其簡單的一致性:
一、 在過去發生過的事件,可驗證蘋果掉向地上的絕對性;
二、 在未來可見的繼續進行的任何蘋果掉向地上的活動,可用某種方式顯示出其具有能夠合理重複的趨勢
這也說明了只有我們用上「蘋果掉向地上」的論證方式,「(某個方法)投資長勝」才會成為一項科學上的真理。瞭解到這點,也許明智的讀者應會猛然發覺,市場上的投資偽科學已經太多了。當然這雖然是重要的事實,卻與我們要證立的普世法則又是另一回事了。
伍:投資學作為科學
筆者並非科學家,在此也不班門弄斧、或者去重新發明車輪,論述「蘋果從樹上掉向地上」獲科學世界納為真理的完整因由。就我們的論題,僅點出這項應也已足夠:我們對「蘋果掉向地上」作為真理的接納,是由我們對其背後的因果關係的深刻理解所支持。我們藉由對世間事件的因果關係脈絡的理解,而知道世上存在萬有引力,能同時解釋包括「蘋果掉向地上」等眾多事件。至此,顯然要確立「(某個方法)投資長勝」為一科學真理,我們必須要確立出一種因果關係。
萬有引力可以解釋為何蘋果掉向地上,也能解釋為何外太空的物體不會像地球的蘋果般掉向地心的方向。出於科學真理有著共通的邏輯架構,則應有一理可以解釋為何有些方法能夠長勝,而另一些不能。就人類目前的知識,在投資世界中最接近物理世界中的萬有引力,乃市場供求定律下的無形之手。
很遺憾地,我們沒法像萬有引力的影響般,清晰地看到、準確地計算得到在萬有引力的介入下的物理秩序一般;同樣清晰地看到和準確地計算得到在無形之手下的市場秩序。比如,即使我們可以計算出某種利率變化與某種市場變動呈現出相關性,除非我們能提出具有因果關係的堅固脈絡去支持,否則我們無法定論該相關性實為因果關係的反映。一如很多備受爭議的論題,也許有多少個經濟學家,就有多少個對上述因果關係脈絡的不同理解。
但是我們無須在此深論經濟學在作為一門科學上的空間或限制。本文論題針對投資長勝,而主角是投資方法。不同於理論學問,這論題具有深刻的實用意義和價值。也許我們應直接闢之為另一門與經濟學相關但獨立的學問去處理。
最重要的是,以上討論已揭示了要符合長勝的第二個條件的邏輯架構:因果關係。換句話說,我們必須論證方法與獲利之間有因果關係,而不僅是回溯測試所顯示的相關性。由於投資的目的必然是獲利,而獲利的最終狀態必然是長勝;因此若以上所說的投資學作為一門學問是成立的話,則這一點對「長勝」的邏輯架構討論,實是為投資學作為一門科學建立了基礎,明智的讀者定能承認其意義深遠。
陸:投資學的因果律
經過了雖短短幾千字,但意念密集、意義重大的知性之旅,就像層層剝洋蔥一樣,我們越來越接近核心:我們如何可確立方法與獲利有因果關係,而使該方法能夠「投資長勝」之說得以確立?
明智的讀者想必已焦急得快熱血沸騰:我們快要找出投資長勝的普世法則了!推理了這麼久,究竟真凶是誰呢?但是,邏輯推理現在把我們帶到了一個進退維谷的境地:幾乎所有的方法,都沒法確立這種因果關係。理由在於,那些方法不論是根據價格走勢上的數學訊號,還是根據財務報表上的數據分析,就其本質而言,只要事先沒有確立因果關係,皆是以相關性所建立起來的方法,而相關性本身不能證立因果,故本來就跟因果絕緣。這也是個非常令人震撼的階段性結論:原來我們日常所耳聞目見的一大堆方法,尤其是極受歡迎的整個價格分析派(現在流行的稱謂是「技術分析」),在本質上都因無法證立因果而與長勝絕緣。
柳暗花明又一村的是,部份邏輯能力極高的讀者應可以一同順勢走近終點一大步:既然以相關性建立起來的方法必與因果絕緣,那就只能以因果本身去建立方法。原來,雖然長勝的主體在語理上是方法,能夠長勝的具體方法在實際上卻只能夠根據長勝的基本法則去構築起來。這結論是如此的美麗而巧妙,實在令人讚嘆。
要達到文章的結論,我們必須著手建立因果關係,再以之建立方法,以符合長勝的條件。這經過層層推論,邏輯關係嚴謹,架構堅固,將可證為普世法則。但從何開始建立因果關係?我們可先回頭檢視「方法」和「獲利」的架構。方法是一連串逐利投資的產生主體,理論上一個方法可以有一個或多個投資對象(例如股票、房地產、債券)。獲利可以指一個總體上的結果,但最終由一系列的活動所造成,該系列的活動中必須出現過單一的獲利才會出現總體的獲利,每次的單一獲利必然源於投資對象在過程中的增值。故方法的成功,終究源於其投資對象的價格提升(這裡不玩文字遊戲,如果你是賣空,不妨理解為你是以一種股票去買入現金;而價格永是相對的,因你必須以一種廣義資產去交換另一種廣義資產,包括貨幣)。若一個方法有多個投資對象的話,則那些投資對象之中至少有一個投資對象是增值的來源,所以在數理上可以化約為一個方法只針對一個投資對象。
以上的繁複語理,無非是想說明:方法和獲利的關係,就是方法和其投資對象價格增長的關係。要確立方法和獲利有因果關係,等於要確立方法和其投資對象價格增長有因果關係。
在邁向終點之旅,我們又發現了一個全新領域:既然具體方法必須以基本法則建立出來,要確立這未被知曉內容的方法和其投資對象價格增長的因果關係,我必須便要找出與其投資對象價格增長具有因果關係的事物,以之建立方法,則建立出來的方法便必會與其投資對象價格增長有因果關係。
在知性之旅過五關斬六將後,提煉出來的核心問題就是:甚麼東西與投資對象的價格有因果關係呢?
柒:價值科學
沒錯,經濟學已告訴了我們,一樣東西的價格由供求關係決定。不接受這原理便等於不接受整個經濟學了。這看來能解答上面的核心問題。所以我們該可以馬上建立方法了吧?但問題是,知道了答案是供求關係,我們卻仍不知道如何入手去建立投資方法!究竟是甚麼回事呢?
我們先再看一下方法的操作架構:一個能夠產生一連串投資活動並可建立回溯測試的方法,在實際操作上必由一連串的買入與賣出的活動組成,當中最簡單的形態是買 — 賣 — 買 — 賣,如此類推。因此它必須具備完整的買入及賣出條件描述,這樣的條件需要一些可量化的指標。
在理論上,供需是可量化的,甚至可以畫出供應和需求曲線。但我們需要拿去建立方法的,不可以是一個理論中的數學,而必須是在現實中存在的數值。慶幸,以任何一種重要資源為例,我們雖然沒有供應曲線上的具體數值,但我們有年度生產量的數據;我們雖然沒有需求曲線上的具體數值(至少不大可能是曲線上所有點的數值),但我們有年度消耗量的數據。
至此,有些精明的讀者可能想說的是:但是,價格不是已經反映了所有的供應和需求,當刻價格不也就是供求關係的角力結果了嗎?若一切皆已反映,我們如何還可藉著供求關係的分析而獲利?
價格已反映一切,正是價格分析派的共同假設。富聯想力的讀者可能也想到剛剛上述的供應需求數值,本質上就是「基本分析」;而這意思含混的歐化方塊字名稱,跟「技術分析」一樣顯然是亂譯,宜正名為「價值分析」。(事實上,英文名稱也應正名為「value analysis」及「price analysis」。)現在我們可以更加瞭解到,價值分析與價格分析的分野在投資世界是普遍存在的,而不僅在於股票世界。觸覺敏感的讀者此刻應會拍案叫絕:原來追尋長勝普世法則,在一層層的邏輯推演下,最終真的會走到人類史上多年以來爭辯不休的「基本分析」與「技術分析」的對決。比小說更精采吧?
價格分析派的那個假設是對的,對於流通的商品和對象而言,價格已經反映了當刻所有的供求。而價值分析的一個重要假設是,價格不反映內在價值;遺憾的是在科學世界中,單單這樣的「內在價值」主張並不成立,因為它是想像出來的,無法被測量也因此無法被否證,就像說手錶裡有隻魔鬼一樣。
藉著投資方法必須建基於供求關係的框架,價值分析的主張可修正為:價格已經反映了所有當刻的供求,但這有可能偏離其「理應發生」的供求關係;其「理應發生」的供求關係狀態下的價格,就是其「價值」。
「理應發生」是甚麼意思?這就像在說,蘋果理應掉向地上,但出現了特殊情況,它竟然飛向天上,不過它承受的重力其實沒有改變。唯一正確的演繹就是,「理應發生」必須在因果關係脈絡下理解,這表示事物所接受到的因果關係脈絡,理應會令它導致出某種結果。
供求關係本身,也是在某一個因果關係脈絡下的結果。只有認識到這個因果關係脈絡,我們才能夠指出依據於那個因果關係脈絡,它「理應」如此,而這「理應」的狀態是否有偏離現狀。
這就等於,我們要找出決定投資對象的供求的因素。而以上已指出價格已反映了供求,而且我們要運用具體的數據去建立方法;所以我們實際上要找出的是:與供求有因果關係,並決定投資對象的價格的可以量化的數據因素。
甚麼因素可以有量化數據,並與供求有因果關係?到了這裡,我們還未知道,這可能因不同投資對象而異。但我們已經知道的是,這些因素必然是實實在在,有潛在可能影響供求的數據,而不是價格圖表上的一些數學公式畫出來的線。我們也知道了價格反映供求,所以價格本身就是供求的量化數據。因此,循此邏輯,我們可以窮舉出有潛在可能影響供求的因素,再看看其是否對價格有單一的決定性,則可確立其因果關係。
例如在股票的世界,影響供求的因素可以是企業的盈利、淨資產、銷售額、派息。我們不知道是哪一個因素實際上影響供求、決定股價;也不知道那個因素在結構上是否只有一種、或是一組多項變數的以某種方式的集合。但我們至此知道的是,只要在能潛在影響供求的範圍之中才有可能成立,沒有潛在影響供求的可能性的因素便看一眼都不用了。這將我們的研究範圍大幅收窄。
對價格有「單一的決定性」,並不代表任何其他因素都沒有影響,其代表的是當我們只看這個因素和價格,而不看其他因素,其關係足以顯示出該因素單一地可以決定價格,也就是其變化可以決定價格隨之變化。除非在影響供求的因素的範圍中,仍有其他因素也與價格發生這種關係;則這「唯一的單一決定性」就足以確立兩者的因果關係,達到本文的目標。
為何必須要有「單一的決定性」?因為沒法對價格產生單一的決定性的其他因素,雖也不能排除跟價格全無因果關係,也可能以某種方式影響價格;但是在我們沒有方法去篩走其他所有因素的影響去觀察,因此也沒法確立其因果關係。這單一的決定性因素是否必然可以找到?事實上,就任何特定的投資對象,我們不一定可以找出單一的決定性的這種因素,這情況將表示我們沒法在該些特定的投資對象得出長勝的結果。但只要能在任何對象發現出這種因素,我們就能以此建立能長勝的投資方法。
如果最後我們發現有多個可能影響供求的因素,都對投資對象價格有單一的決定性呢?這表示我們只觀察甲因素和價格兩者,得出看來是甲因素決定了價格;但當換成只觀察乙因素和價格兩者,也是同樣得出看來是乙因素決定了價格。倘是如此,很可能甲乙因素彼此之間的變化方向和模式相當一致,甚至很可能甲乙兩者彼此間也有因果關係。例如,其中一種可能是甲決定了乙,甲也決定了價格,但乙與價格本身並無直接因果關係。另外一種可能是甲與其他較不明顯的因素決定了乙,乙再決定價格,甲是價格的一項遠因但不直接決定價格。
這情況會較為複雜,我們需要運用數學方法,測量究竟理應是甲決定價格、乙決定價格,還是甲乙兩者同時決定價格(也就是甲乙以某種形態結合起來的一個因素決定價格)。即使如此,我們只能得出最終測量出來的因素很可能、以致極可能與價格有因果關係,因為數學方法只能顯示出相關性的數值,其結論終歸是一個能測量的機率,而不是必然性。
那麼,在這情況下,這就表示因果關係無法確立了?也不盡然,因為我們能夠確立甲、乙因素、或者甲乙兩者以某種形態結合起來的因素,三者中至少其中一者與價格有因果關係。這表示得出了三個因果關係假設:如果我們運用這三個因果關係假設,各自去建立投資方法,而得出的方法都有一系列同樣的投資結論,又或者有一種方法就是以上三種因果關係假設所可以產生的公因數,那就能成功建立能夠長勝的投資方法。
綜合一下,在達到這一步的推論上,我們有沒有可能是錯的?是有的,其條件窮舉為:
一、 經濟學的基本假設是錯的;或
二、 我們所窮舉的影響供求的因素有所局限,真正決定價格的因素可能在我們所知以外
第一點若成立的話將必動搖我們對整個經濟世界的理解。第二點若成立的話,說明我們無法確立方法和獲利有因果關係,和據此作出能長勝的投資。當然,如果到了現在,仍有決定價格的因素就像是以前的暗能量一樣不為我們所知,那或許足教我們萬分詫異。至少,在資訊流通的世界,這不太可能獨由一部份人知道,而其他人都不知道;如此的話則要不全人類都無法建立長勝投資方法,要不至少本文的讀者知道我們能夠建立長勝投資方法。
捌:結論
本文篇幅極長,終歸成功達致文章開首的承諾:明智的讀者都會同意,或至少無法合理辯駁:本文確實確切地論述了投資長勝之普世法則,而且沒有任何文字遊戲或取巧的成分;同時本文的結論極為實在、實用、對任何投資者均具有重大而深遠的意義。最終我們來整理一下以上論述的各項結論。
一、 長勝的概念本身,包含了所作的一連串投資,在過去可以驗證贏錢,並可推論在未來會繼續贏錢。(見〈貳 長勝的邏輯架構〉)
二、 長勝的主體終歸是一個投資方法,而不是人或機構。(同上)
三、 由於主體是一個投資方法,所以在過去可以驗證贏錢這部份,即可由回溯測試處理。(見〈參 長勝的方法論〉)
四、 回溯測試結果不論如何,本身都無法達到能夠推論在未來會繼續贏錢這個條件。(同上)
五、 方法與獲利之間,必須確立因果關係,才可證立過去的表現會在未來重複。(見〈伍 投資學作為科學〉)
六、 價格分析即所謂的技術分析,因無法確立因果關係,不可能產生真正長勝的投資方法。(見〈陸 投資學的因果律〉)
七、 找出與價格有因果關係的事物,以之建立方法,則建立出來的方法便與獲利有因果關係。(同上)
八、 價格反映供求,在可能影響供求的因素中找出唯一決定價格者,則可確立與價格有因果關係。(見〈柒 價值科學〉)
可見針對投資長勝的普世法則的探究過程中,實已一併處理到相信不多讀者會預想到的問題;箇中意義之重大深遠,實難於文章開首時始料。
依循以上,只要在任何一種投資對象上,我們確立得到某一因素,稱為定價因素,與價格有因果關係,便可建立針對該對象的長勝投資方法。若定價因素無法確立但至少可確立為幾個可能之一,則我們可以嘗試以公因數原理,建立針對該對象的長勝投資方法。反之,若我們完全無法確立到特定投資對象的定價因素,則我們也無法建立得到針對該對象的長勝投資方法。
此乃投資長勝的普世法則,且屬唯一,別無他選。如何以定價因素建立長勝投資方法,將另文再論。
19/12/2019
撰畢於高雄貝殼窩
The principles developed here did not emerge in a vacuum. They grew out of a personal search for an investment method that could survive the failure of the models and authorities I once trusted.
My autobiography recounts that journey—from investment gurus and seductive backtests to the first attempts at building my own system.
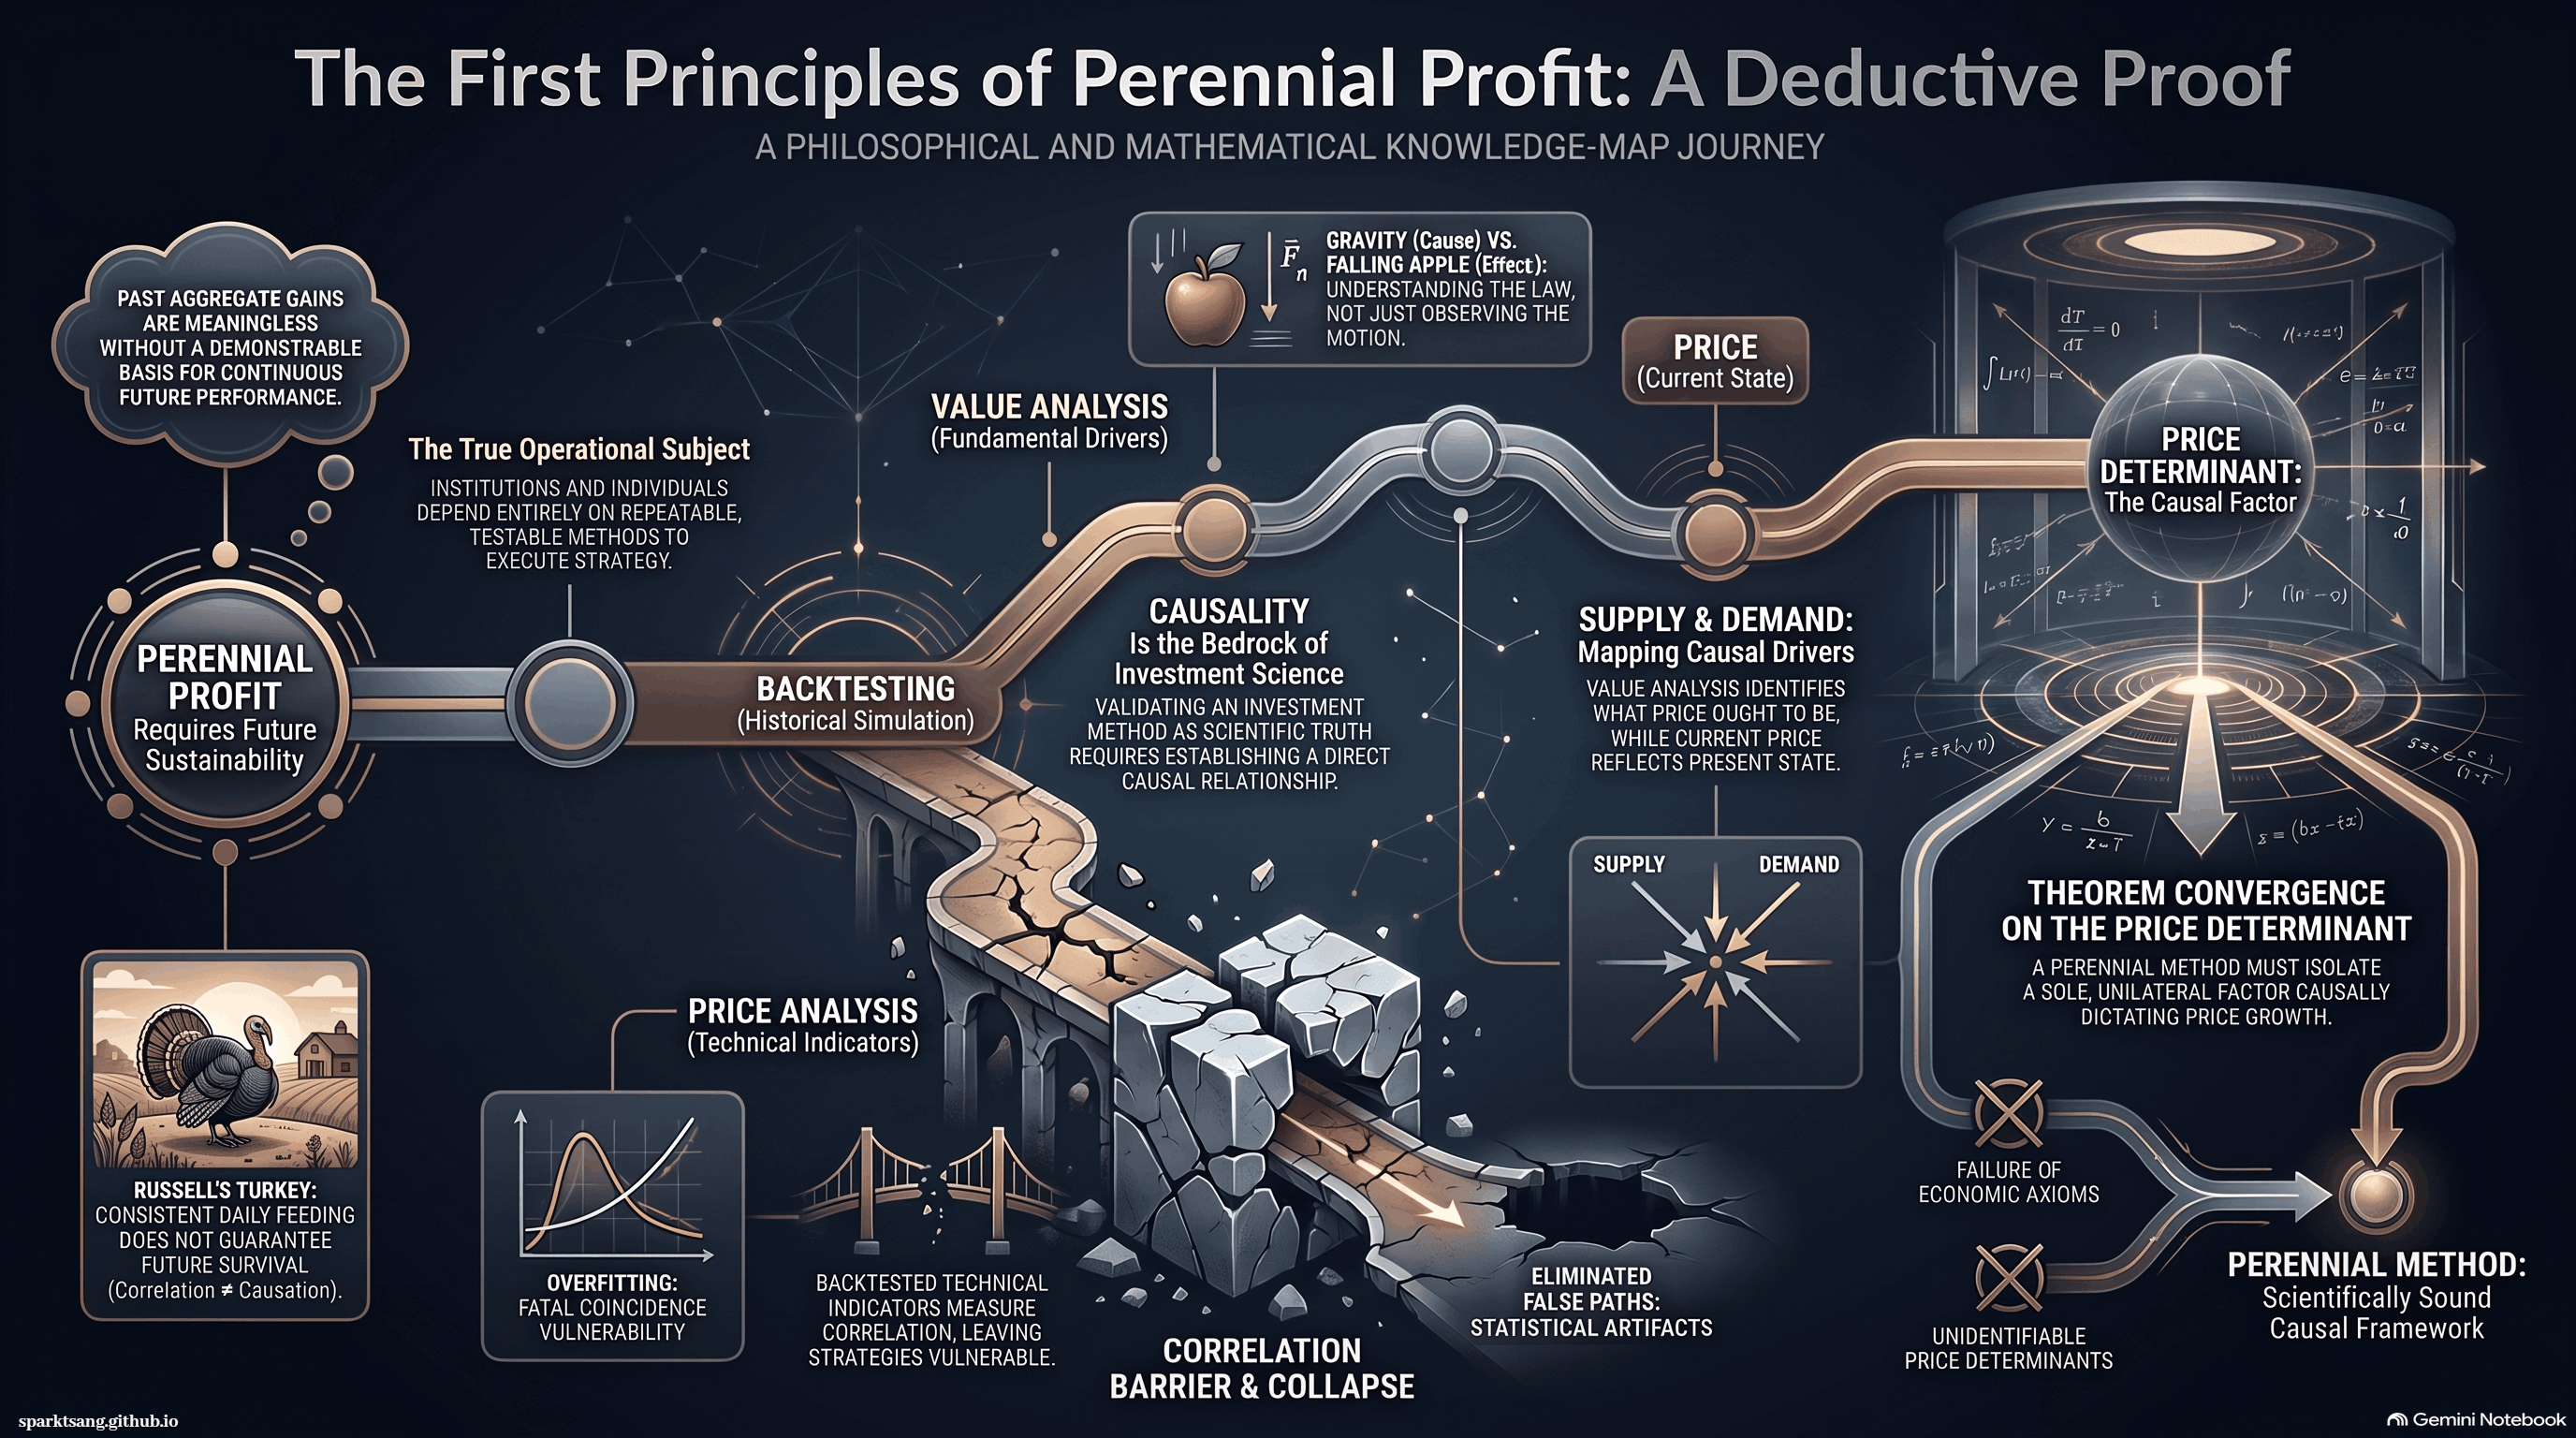
感謝看到最後,額外送上此圖。
如需中文版圖表,不妨來函告知,我會為你特別製作。
On Errors, AI, and Correction
I write this article myself, but this library is not produced by human effort alone. Translation, proofreading, infographic creation and review, editorial writing, and quality control all involve substantial AI assistance. I also review the work myself—but neither human judgment nor AI is infallible.
Errors may therefore exist here: mistranslations, omissions, factual mistakes, typographical errors, visual inaccuracies, or errors in my original article. I do not assume that my error rate is lower than that of other authors, editors, translators, or AI systems.
What matters is what happens when an error is found.
The original Markdown sources are openly available on GitHub. Anyone may propose a correction through a public edit or pull request; corrections can also be submitted by email. I will review every correction I see. If I reject one, I will give a reason, and disagreement is welcome.
When a correction is accepted, I will credit the contributor on the page and link to a website or social profile of their choice.
I do not claim infallibility. I claim openness to correction.